Conagra supera previsiones pero recorta el dividendo a la mitad
Andrés Valcárcel · Empresas y Resultados · 2026-07-15
CAG superó estimaciones en el trimestre pero cortó el dividendo a la mitad y proyectó ventas en contracción. Nuevo CEO prioriza deleveraging sobre retorno a accionistas; el mercado no lo celebró.
Conagra Brands reportó este miércoles <abbr title="Beneficio por acción ajustado, excluyendo partidas extraordinarias">EPS ajustado</abbr> de $0.47 en Q4 fiscal 2026, un centavo por encima del consenso, e ingresos de $2.9 mil millones (+3.6% interanual). La acción cayó desde $14.15 en el cierre del martes a $14.16 este miércoles. El beat no bastó: la compañía redujo el dividendo trimestral de $0.35 a $0.175 —mitad exacta— y proyectó <abbr title="Beneficio por acción ajustado">EPS ajustado</abbr> fiscal 2027 de $1.40–$1.50, con punto medio en $1.45, un 9% bajo el consenso de Wall Street de $1.59.
Los números del trimestre: beat ajustado y caída operativa
El Q4 cerrado el 31 de mayo mostró ventas netas orgánicas aproximadamente planas: un +1.6% en precio/mix fue compensado por -1.6% en volumen. La compañía reportó pérdida neta diluida de $3.37 por acción, impulsada por cargos de impairment no monetarios en goodwill y marcas. Sin esos ajustes, el EPS ajustado quedó en línea con un trimestre operativamente funcional pero sin sorpresas al alza.
Para el año fiscal completo 2026, Conagra redujo su deuda neta a $7.1 mil millones (11.9% menos que el año anterior), llevando el <abbr title="Deuda neta dividida entre EBITDA ajustado; mide cuántos años de EBITDA se necesitan para pagar la deuda">leverage ratio</abbr> a 3.83x. Un número elevado. Brase heredó ese balance al asumir como CEO efectivo el 1 de junio de 2026.
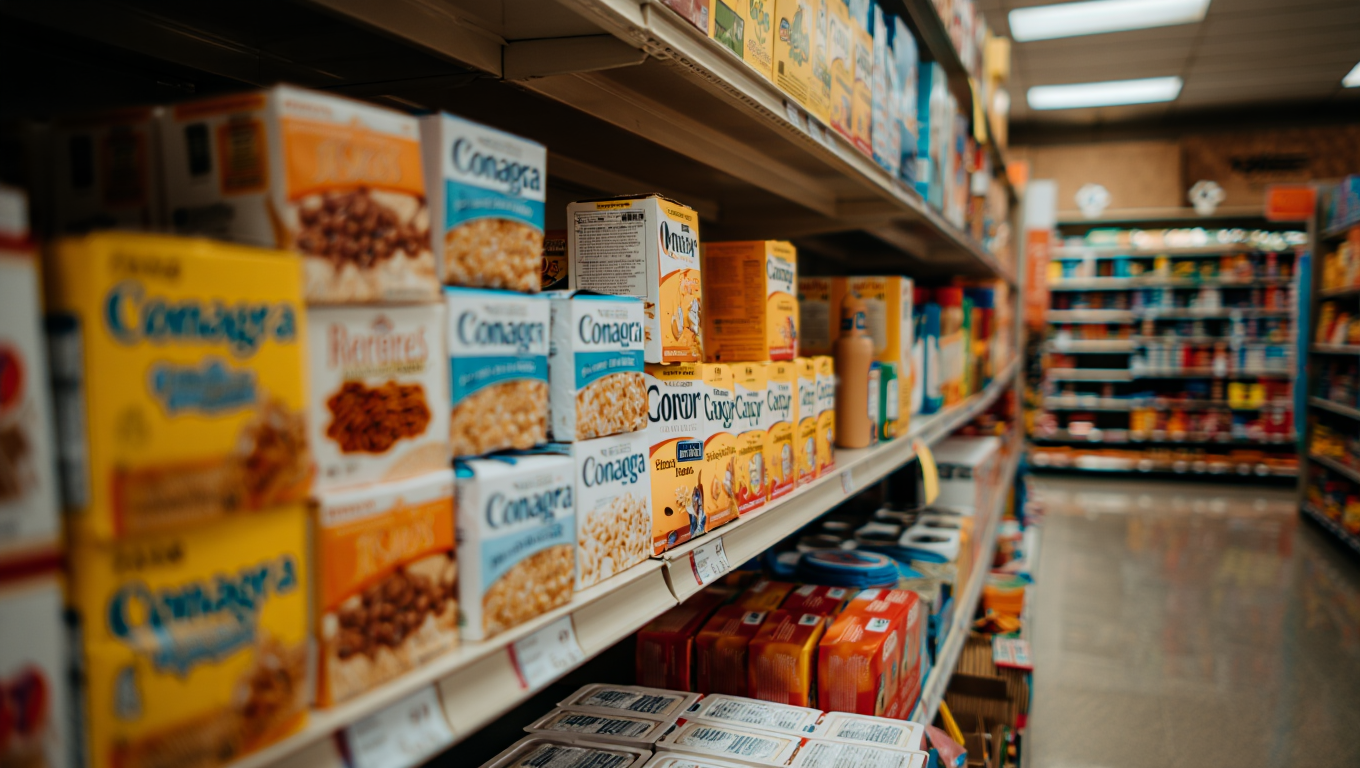
El plan de Brase: cortar dividendos, invertir y desapalancar
John Brase presentó su primer reset estratégico apenas seis semanas después de tomar el mando. La reducción del dividendo libera aproximadamente $335 millones en flujo de caja discrecional anual. Ese dinero se redistribuirá en dos direcciones: $40 millones adicionales en inversión en marca (14% de aumento) y $125 millones en <abbr title="Gastos de capital, inversiones en activos fijos como plantas y equipos">capex</abbr> para eficiencias de cadena de suministro y producción in-house. El objetivo de leverage baja a 3.0x.
Brase justificó la decisión en el earnings call: «Un enfoque equilibrado en asignación de capital es crítico para el éxito a largo plazo de la compañía.» La narrativa es clara: menos retorno inmediato a accionistas, más capacidad para operar sin depender tanto de financiación externa, y algo de músculo para competir en marca cuando el consumidor está girando a private label por presión inflacionaria.
Por qué el mercado no compró la historia
El timing del anuncio coincide con presiones inflacionarias en costos clave: carne de res, insumos ligados al petróleo y logística. Conagra advirtió que esas presiones serán «elevadas» en FY27. El problema: la compañía no tiene pricing power suficiente para trasladar esos costos al consumidor sin perder más volumen. De hecho, la guidance implica ventas orgánicas en contracción de hasta -3%, más pronunciada que el -0.4% registrado en FY26.
Además, el recorte de dividendos aleja a inversores de renta que compraban CAG por yield. Con el dividendo anterior, la acción ofrecía un rendimiento anualizado de alrededor de 10% al precio actual; ahora ese número cae a la mitad. Para un dividend play, eso es material.
- Guidance EPS FY27: $1.40–$1.50 (midpoint $1.45) vs. consenso $1.59 → brecha de -9%
- Ventas orgánicas: contracción esperada de -1% a -3% vs. -0.4% en FY26
- Margen operativo ajustado: 10.0%–10.5% vs. 11.3% en FY26
- Dividendo trimestral: $0.175 vs. $0.35 previo → recorte del 50%
El consenso de analistas a principios de julio establecía un precio objetivo de $14.87 con calificación «Hold». La acción cotiza hoy por debajo de ese nivel. Brase anunció que compartirá un roadmap estratégico a largo plazo en un Investor Day programado para principios de 2027. Hasta entonces, el mercado tiene más preguntas que certezas: ¿puede Conagra recuperar volumen mientras invierte en marca? ¿O el giro a private label del consumidor ya es estructural?
Conagra lleva -19% en los últimos 12 meses. El rango de 52 semanas va de $12.53 a $20.82. La acción opera más cerca del piso que del techo.