Cricut multiplica ganancia por suscripciones pero vende 22% menos máquinas
Lucas Montero · Empresas y Resultados · 2026-09-14
La firma reportó profit +59% en Q2 con margen del 74.5%, mientras el hardware se derrumbó. El Maker 5 busca revertir la contracción, pero la base de usuarios apenas crece y parte de la ganancia vino de créditos fiscales únicos.
Cricut (NASDAQ:CRCT) reportó el 4 de agosto un segundo trimestre fiscal 2026 en el que la ganancia neta saltó 59% a $39.1 millones mientras los ingresos totales cayeron 9% a $156.3 millones. El margen bruto se disparó del 59% al 74.5%, impulsado por la fuerza del negocio de suscripciones y créditos fiscales únicos por devolución de aranceles. Un mes después, el 4 de septiembre, la compañía lanzó el Maker 5, su nueva máquina de corte que procesa materiales hasta 3 mm de grosor, un intento de frenar el desplome del hardware que cayó 22% interanual a $71.3 millones.
Dos negocios, dos direcciones
Cricut opera sobre un modelo partido. Las máquinas atraen usuarios, pero el dinero recurrente viene de las suscripciones <abbr title="Servicio mensual que da acceso a diseños, fuentes y funciones premium en el software de Cricut">Cricut Access</abbr> y las compras repetidas de materiales consumibles. En Q2, los ingresos de plataforma —que agrupan suscripciones, contenido digital y accesorios— subieron 5% a $85 millones, mientras que los ingresos por productos (las máquinas) se derrumbaron 22% a $71.3 millones. Otras firmas tecnológicas enfrentan lecturas similares cuando la transición de modelo empieza a mostrar métricas contradictorias.
Esa división ahora se refleja en el peso de cada segmento: los ingresos de plataforma representan el 54.4% del total, contra 45.6% del hardware. Hace un año, el hardware pesaba más. El crecimiento de suscriptores pagados fue modesto: 3.1 millones, +3% interanual, con un <abbr title="Average Revenue Per User, ingreso promedio por usuario al año">ARPU</abbr> de $56.37 trimestrales (+5%), lo que anualizado supera los $225 por suscriptor.
Maker 5: más capacidad, menos precio
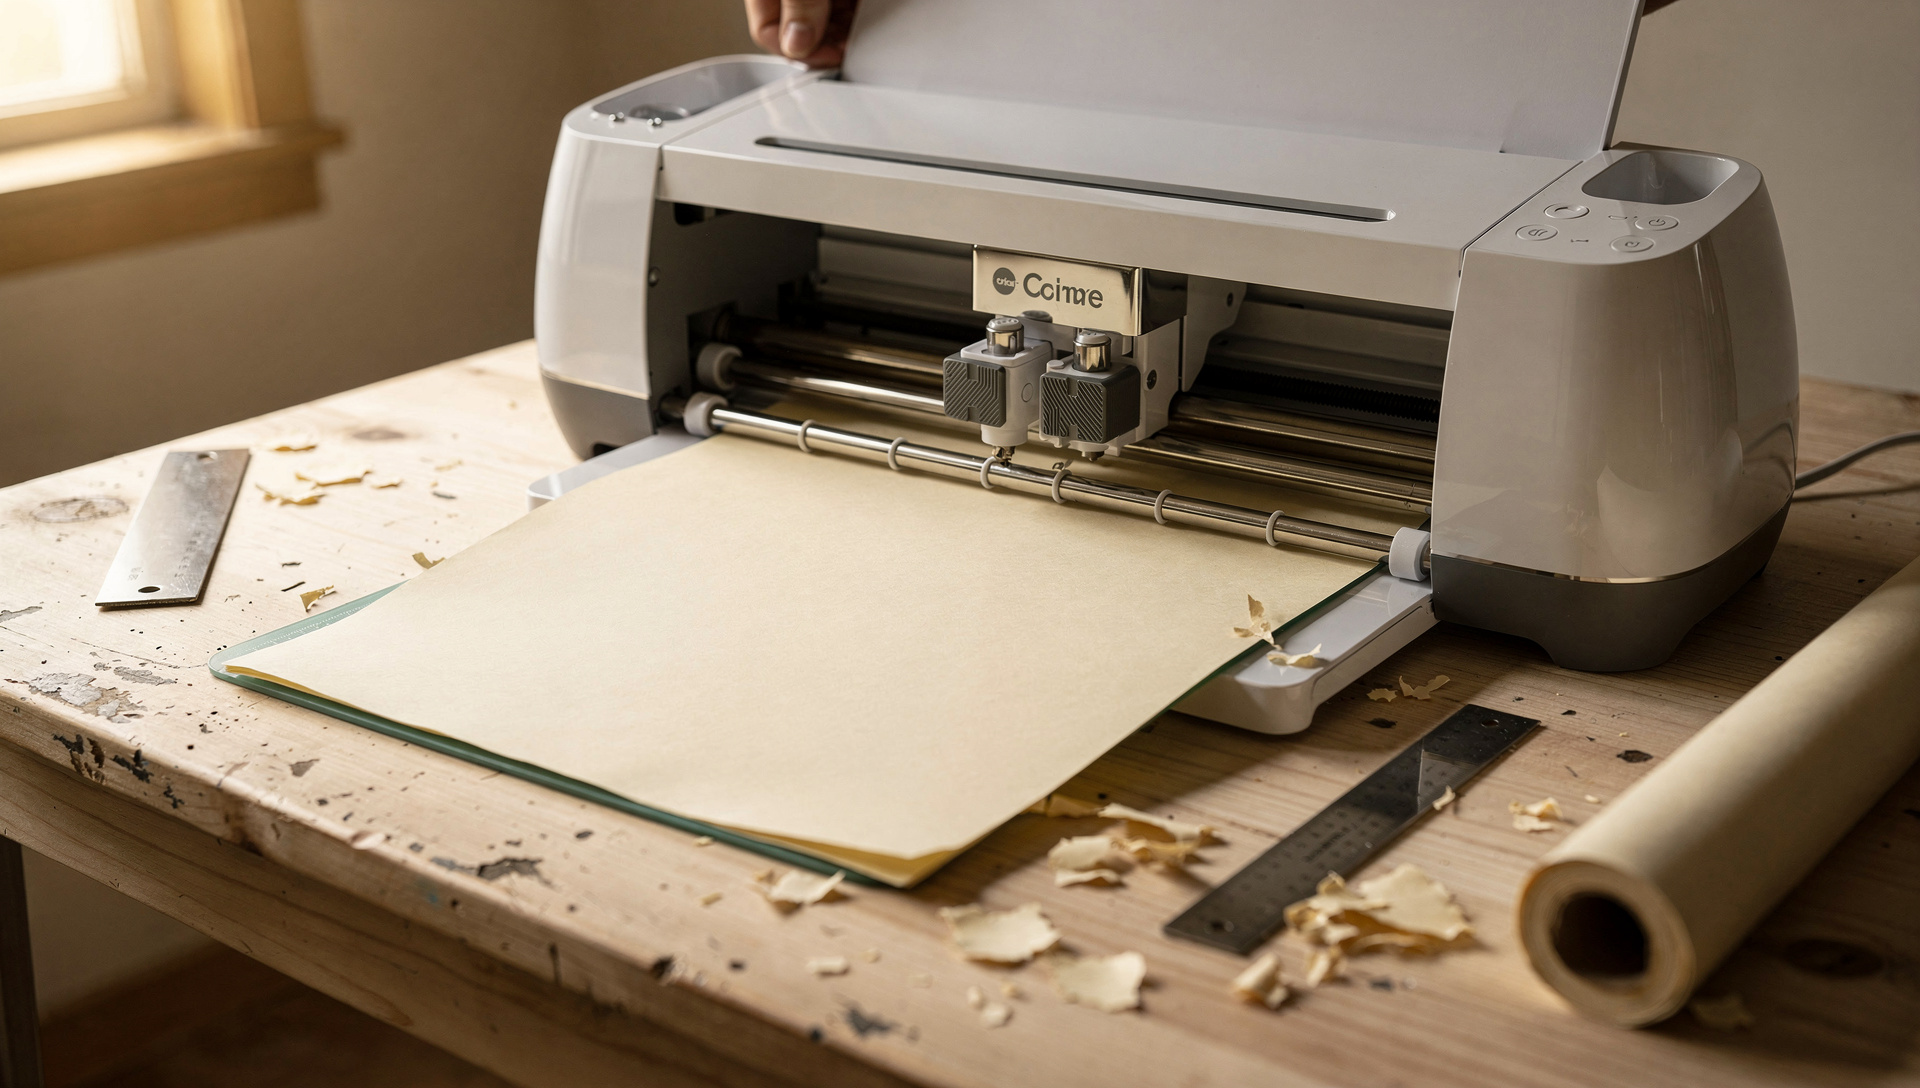
El Maker 5, disponible desde el 4 de septiembre, corta y graba materiales hasta 3 mm de grosor, un aumento del 25% frente al límite de 2.4 mm de la generación anterior. La máquina es 30% más compacta pero mantiene 12 pulgadas de rendimiento de corte y compatibilidad con más de 300 materiales y 13 herramientas especializadas. Los bundles arrancan en $349, frente a los $400 que costaba la versión previa.
Ashish Arora, CEO de Cricut, explicó en la conferencia Goldman Sachs Communacopia del 11 de septiembre que la rebaja de precio no comprime márgenes, sino que refleja ingeniería de costos: la nueva arquitectura de producto usa la mitad de partes que el diseño de 2014. La firma diseñó cinco configuraciones de bundles por máquina, una estrategia para mejorar la experiencia de primer uso y estimular compras posteriores de accesorios y suscripciones. La distribución comenzó en exclusiva por dos semanas en Cricut.com y tiendas Michaels antes de expandirse.
El problema del hardware frío
- Usuarios activos: subieron solo 1% interanual a 6 millones, la tasa de crecimiento más baja en años.
- 90-Day Engaged Users: se mantuvieron planos en 3.5 millones, sin expansión neta.
- Ingresos por productos: cayeron de $91.5 millones en Q2 2025 a $71.3 millones, una contracción del 22%.
Esos números muestran que el crecimiento de suscriptores (+3%) no viene de una base de usuarios en expansión acelerada, sino de mejor conversión y pricing dentro de una base que apenas crece. Si el Maker 5 no logra reactivar las ventas de máquinas en los próximos trimestres, Cricut se enfrentará al límite de cuánto puede exprimir a una base estancada antes de que la monetización tope.
Margen inflado por créditos únicos
El salto de ganancia neta del 59% en Q2 no provino solo de eficiencia operativa. Según el comunicado de resultados, la compañía se benefició de créditos fiscales únicos por devolución de aranceles IEEPA (International Emergency Economic Powers Act). Sin esos ingresos no recurrentes, la expansión de margen habría sido menor. El <abbr title="Earnings Before Interest, Taxes, Depreciation, and Amortization, ganancias antes de intereses, impuestos, depreciación y amortización">EBITDA</abbr> ajustado y el flujo operativo de $50 millones en Q2 reflejan fortaleza de caja, pero los inversores necesitarán ver Q3 y Q4 para confirmar si el modelo de suscripciones sostiene márgenes gordos sin ayudas extraordinarias.
Durante el trimestre, Cricut pagó un dividendo semestral de $0.10 por acción en julio y ejecutó recompras de $7.5 millones. El <abbr title="Earnings Per Share, ganancia por acción">EPS</abbr> diluido subió a $0.19 desde $0.11 un año antes.
¿Qué viene ahora?
El lanzamiento del Maker 5 es la apuesta de Cricut para demostrar que puede reactivar el hardware sin sacrificar márgenes. La máquina ya está en manos de clientes desde principios de septiembre; los próximos resultados trimestrales dirán si el nuevo diseño, el pricing más agresivo y la estrategia de bundles lograron mover la aguja en ventas de productos. Mientras tanto, el negocio de suscripciones sigue siendo el motor de ganancia, pero depende de que las máquinas sigan llegando a nuevos hogares. Si la base de usuarios no crece, el modelo tiene techo. La acción opera cerca de la mitad de su máximo de 52 semanas, y el mercado parece estar esperando confirmación de que la narrativa de suscripciones puede coexistir con hardware en recuperación, no solo con hardware en caída controlada.