¿Qué haces con pedidos que suben 42,8% pero destruyen el margen 630 puntos?
Lucas Montero · Empresas y Resultados · 2026-09-16
Mpac Group perdió 6,2% el martes tras reportar H1 2026: order intake récord de £77,8m pero margen bruto cae de 36,7% a 30,1% y ganancias operativas se desploman 46,8%. El mercado no compra crecimiento sin rentabilidad.
Mpac Group cayó 6,22% el martes tras publicar resultados del primer semestre 2026: la entrada de pedidos subió 42,8% interanual hasta £77,8 millones, pero el <abbr title="Margen bruto: diferencia entre ingresos y coste de ventas, expresado como porcentaje de ingresos">margen bruto</abbr> se desplomó 630 puntos base hasta el 30,1% desde el 36,7% del año anterior. La acción cerró en 325,88 peniques, en mínimos de dos meses, mientras los inversores digieren una recuperación de volumen que llegó a costa de destruir rentabilidad.
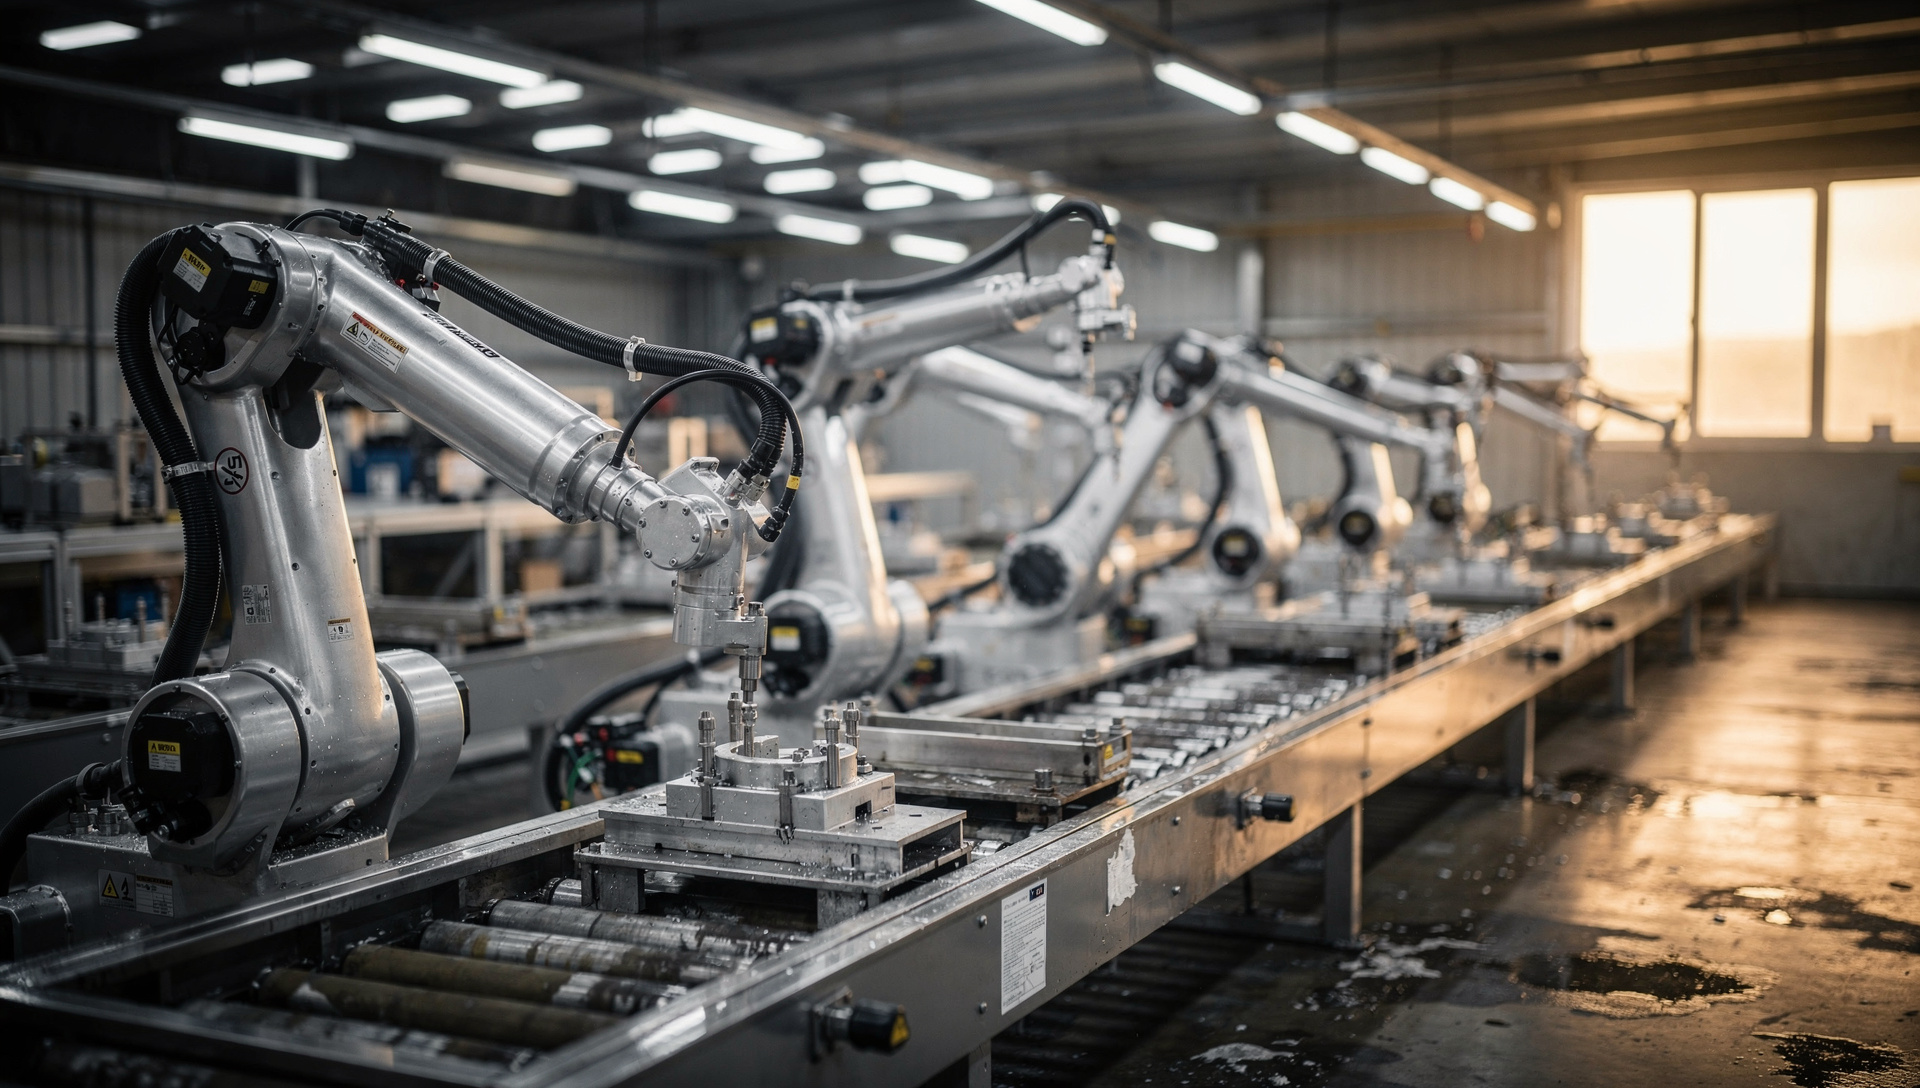
El fabricante británico de equipos de automatización y empaque de alta velocidad logró reactivar la demanda tras un 2025 débil marcado por la incertidumbre arancelaria en Estados Unidos. Pero como ya vimos con otras firmas esta semana, el mercado no premia volumen si no viene acompañado de margen. Y en el caso de Mpac, la presión competitiva en precios y los retrasos en decisiones de inversión de clientes aplastaron la rentabilidad.
Más pedidos, menos ganancias
Los ingresos de equipos originales y servicios del semestre cerrado el 30 de junio alcanzaron £71,0 millones, prácticamente planos frente a los £72,7 millones del año anterior (-2,3%). La entrada de pedidos, en cambio, se disparó hasta £77,8 millones. La cartera al cierre del semestre quedó en £80,5 millones (+6% interanual), y para el 15 de septiembre ya había crecido a £82,5 millones, lo que según la compañía cubre el 78% de los ingresos esperados para el segundo semestre.
Pero la ganancia operativa subyacente cayó 46,8% hasta £4,2 millones. El <abbr title="Profit Before Tax: beneficio antes de impuestos">PBT</abbr> subyacente se hundió 62,5% a £2,1 millones. El <abbr title="Earnings Per Share: beneficio por acción">EPS</abbr> ajustado pasó de 14,0 peniques a 5,7 peniques. Mpac atribuyó el desplome a la contracción de márgenes brutos por competencia en precios y a la infrautilización de instalaciones mientras los clientes retrasaban decisiones de inversión.
Venta de Lambert y alivio de deuda
El 24 de julio, poco después del cierre del semestre, Mpac completó la venta de su división Lambert a la firma italiana Mech.i.Tronic por £16 millones en efectivo. Lambert había generado una pérdida de £1,6 millones antes de impuestos en el ejercicio 2025 y tenía activos netos de £2,1 millones. La operación permitió reducir la deuda neta del grupo de £54,0 millones a mediados de año a £43,5 millones en agosto, un recorte de £10,5 millones en siete semanas.
La compañía también logró reducir costes administrativos en £2 millones durante el semestre mediante acciones de ahorro. Los ingresos por servicios, que operan con márgenes superiores al resto del negocio, crecieron 7,1% y ya representan aproximadamente el 23% del total, frente al 21% del año anterior. Management mantiene como objetivo llegar al 30%.
Lo que dice el mercado
Panmure Liberum recortó su estimación de <abbr title="Profit Before Tax: beneficio antes de impuestos">PBT</abbr> ajustado para 2026 en un 43%, de £15,0 millones a £8,5 millones, y bajó el precio objetivo de 550 a 350 peniques, aunque mantuvo la recomendación de compra. Con la acción operando hoy en 325,88 peniques, el upside implícito es del 7,4%. La firma ya había emitido un profit warning en junio, cuando el papel cayó 14,3% a 224,89 peniques; desde entonces ha recuperado parcialmente, pero sigue un 19,6% por debajo del máximo de 52 semanas en 405 peniques.
- Cartera récord: £82,5 millones al 15 de septiembre, el nivel más alto desde que se tienen registros públicos
- Cobertura de H2: 78% de los ingresos esperados en el segundo semestre ya están respaldados por pedidos
- Servicios en alza: crecimiento del 7,1% con márgenes superiores al promedio del grupo
- Presión competitiva: management confirmó que la guerra de precios sigue activa en equipos originales
- Guidance sin cambios: la compañía reafirmó que el outlook para el año completo permanece inalterado
Mpac opera en 80 países y sirve principalmente a los sectores de alimentación, bebidas y healthcare con soluciones de empaque de alta velocidad. La capitalización de mercado antes del anuncio de resultados era de £104,5 millones; ahora ronda los £98 millones tras la caída del martes. La compañía necesita demostrar que puede recuperar margen sin frenar el impulso de pedidos. Los servicios crecen y aportan rentabilidad, pero aún pesan poco en el mix. Mientras tanto, el mercado cobra cada punto base de margen perdido.