¿Por qué 10 bancos prestan $22.000M a Crux AI si hace una semana canceló Wyoming?
María González · Empresas y Resultados · 2026-09-16
Goldman Sachs lidera un sindicato que financia la compra de chips Google con los propios TPUs como garantía. El mismo proyecto que enfrentaba retrasos y cancelaciones en data centers ahora cierra el mayor préstamo de infraestructura IA del año.
Un consorcio de 10 bancos cerró hoy un préstamo de $22 mil millones para Crux AI, la aventura conjunta de Blackstone y Alphabet anunciada en mayo, destinado a comprar <abbr title="Tensor Processing Units, chips especializados de Google para inteligencia artificial">TPUs</abbr> de Google. La deuda está respaldada por el valor de los propios chips y los contratos de clientes que aún no existen a escala comercial. Goldman Sachs Group lidera el sindicato junto a Sumitomo Mitsui Banking, Barclays, BNP Paribas y Bank of Nova Scotia; los otros cinco prestamistas no han sido divulgados.
El anuncio llega apenas tres meses después de que Crusoe Energy Systems pausara su proyecto de data center en Wyoming (Project Jade) a solicitud de su cliente, lo que Bloomberg reportó en junio tras revelar que Google había presionado a Crusoe para salir del proyecto por preocupaciones sobre costos y cronograma. Crux AI, en cambio, es una venture separada de Blackstone y Alphabet anunciada en mayo de 2026. Los bancos que financian a Crux AI (Goldman Sachs, Sumitomo Mitsui, Barclays, BNP Paribas y Bank of Nova Scotia) no están conectados al proyecto de Crusoe en Wyoming.
Hardware como colateral: Wall Street apuesta al valor de reventa de los chips
La estructura del préstamo marca una diferencia respecto a financiamientos anteriores de infraestructura tecnológica. Según fuentes citadas por Bloomberg, la deuda está garantizada tanto por los contratos de clientes de Crux AI como por el valor de mercado de las TPUs que se comprarán con el capital. En la práctica, los bancos están valorando el hardware semiconductor como un activo líquido con precio de reventa verificable, no solo como equipamiento atado a un data center concreto.
El paquete incluye además una línea de crédito rotatorio de $1 mil millones, de corto plazo, que según las mismas fuentes podría refinanciarse mediante emisión de bonos de grado de inversión en el mercado abierto. Esa refinanciación no está asegurada: dependerá de las condiciones de crédito en los próximos meses y de que Crux AI demuestre flujos de caja operativos antes de que la línea venza.
La confianza bancaria choca con la realidad del terreno
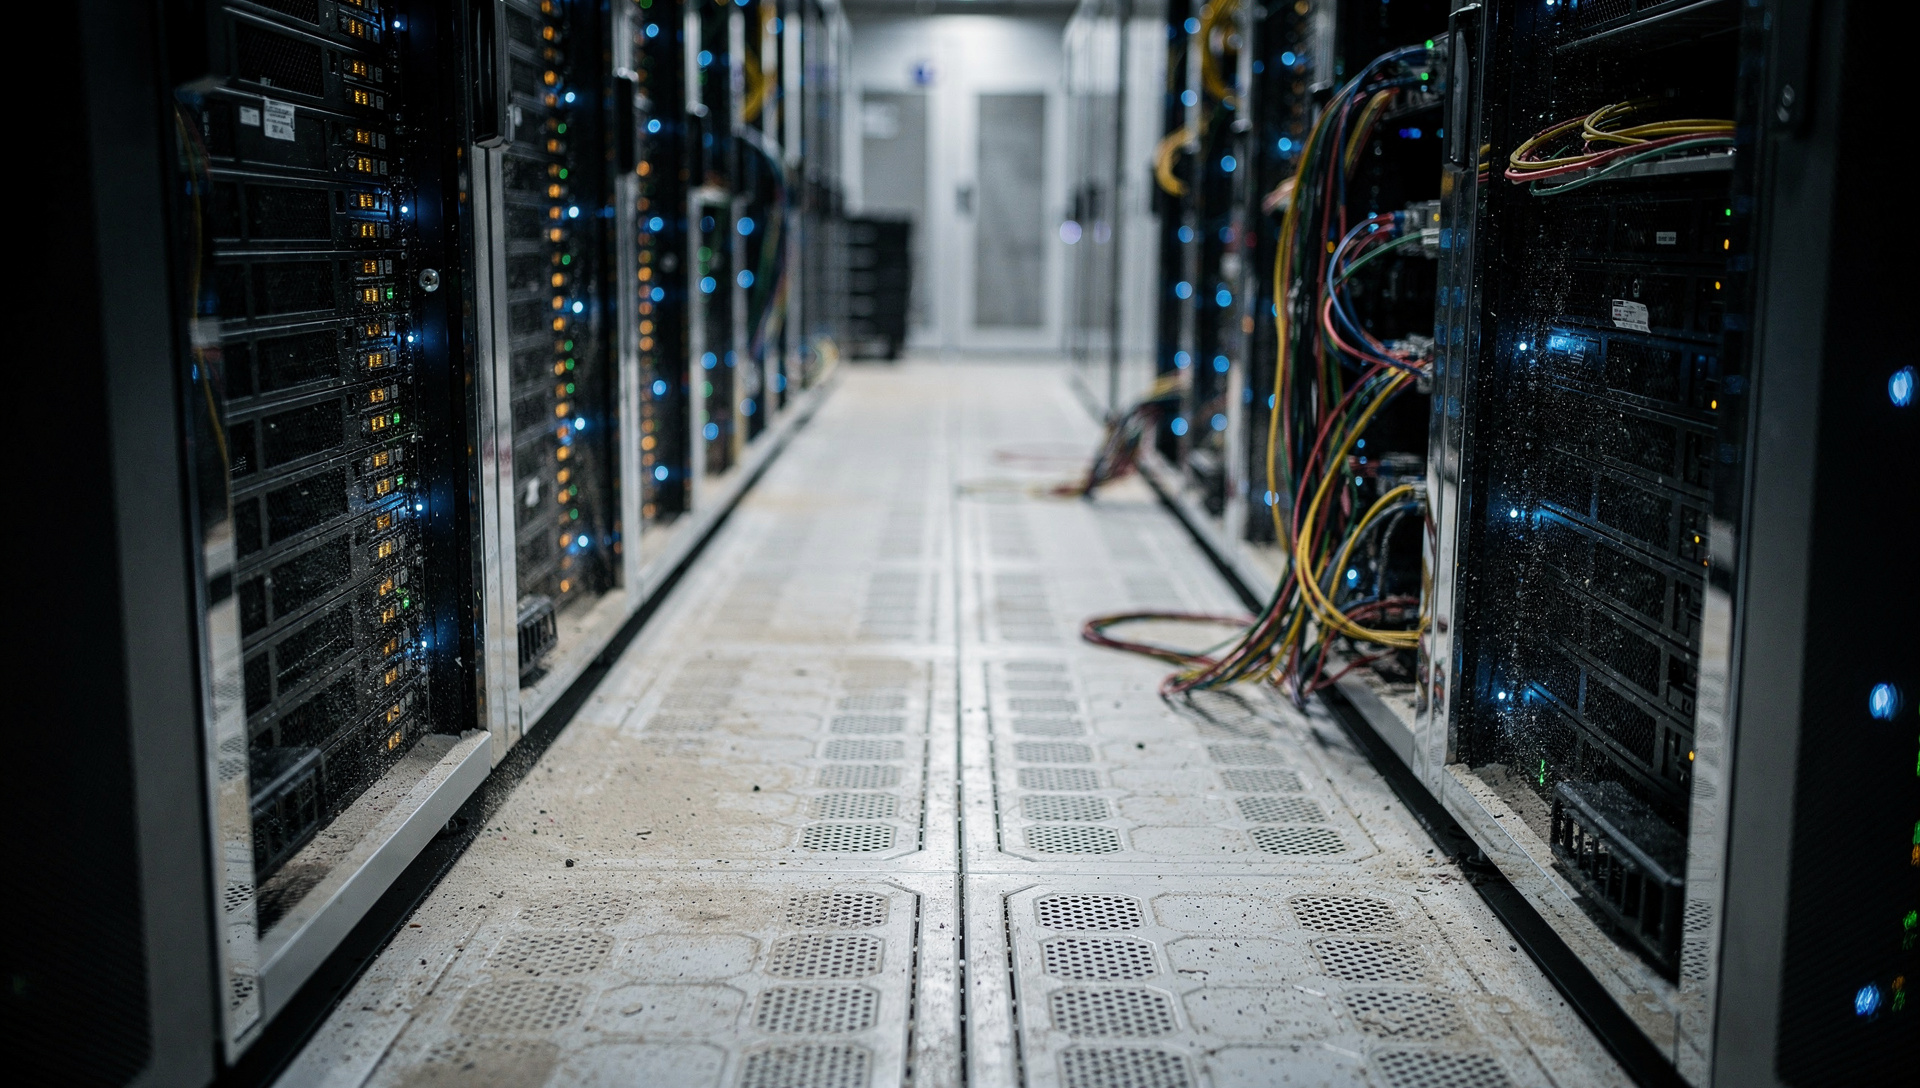
El 9 de septiembre, Bloomberg publicó que Crux AI enfrentaba deslizamientos en cronogramas de construcción en varias ubicaciones prioritarias. Un proyecto planeado en Wyoming fue cancelado; otros sitios esperan permisos ambientales o enfrentan restricciones de capacidad eléctrica local. Ninguno de esos problemas ha sido resuelto públicamente en la semana que separa ese reporte del anuncio del financiamiento de hoy.
Blackstone, Alphabet, Goldman Sachs, BNP Paribas, Barclays, Bank of Nova Scotia y Sumitomo Mitsui no respondieron a solicitudes de comentario de Reuters sobre el préstamo ni sobre el estado de las ubicaciones retrasadas. El silencio deja abierta la pregunta de si los prestamistas consideran los retrasos como ruido operativo normal o como riesgo material que ajustaron en el precio del crédito.
Como publicamos hoy, Alphabet suspendió su programa de recompra de acciones por primera vez desde 2017, citando la necesidad de financiar el <abbr title="Capital expenditure, gasto de capital en infraestructura">capex</abbr> de IA más agresivo de su historia. El financiamiento de $22 mil millones de Crux AI no aparece directamente en el balance de Alphabet — esa deuda la carga Blackstone —, pero el compromiso operativo y tecnológico de Google con el proyecto explica parte de la presión en caja que llevó a pausar las recompras.
El tercer mega-deal de semiconductores en dos meses
Crux AI se suma a una cadena de financiamientos masivos que trasladan el costo de la infraestructura IA fuera del balance de las <abbr title="Empresas que operan nubes de computación a gran escala">hyperscalers</abbr> tradicionales. En agosto, Nvidia formalizó alianzas con seis gigantes de Wall Street — Apollo, BlackRock, Blackstone, Brookfield, Goldman Sachs y KKR — para movilizar más de $500 mil millones en capital de terceros destinado a clusters de GPUs. Ese mismo mes, Broadcom negoció hasta $100 mil millones con Blackstone y Apollo para financiar chips customizados que Anthropic y OpenAI arriendan en vez de comprar.
- Nvidia vendor financing ($500B): capital de terceros para clientes que compran GPUs; Nvidia no carga la deuda pero facilita el acceso.
- Broadcom ($100B en discusión): deuda para fabricar ASICs customizados; los laboratorios de IA arriendan capacidad sin comprar hardware.
- Crux AI ($22B cerrado hoy): Blackstone carga la deuda, compra TPUs de Google, opera los data centers y vende capacidad de procesamiento a terceros.
La diferencia entre los tres modelos está en quién asume el riesgo de balance. Nvidia distribuye el riesgo entre múltiples gestores de capital; Broadcom lo traslada a fondos de crédito privado; Crux AI lo concentra en Blackstone, que apuesta a que los contratos de alquiler de TPUs generarán flujo suficiente para cubrir los $22 mil millones más intereses antes de que la línea rotatorio de $1.000M necesite refinanciarse.
El mercado no reaccionó; el riesgo está en el refinanciamiento futuro
Alphabet cerró la sesión del miércoles 16 en $339,36, cayendo -0,61% en un día mixto para tecnología. La noticia del financiamiento no movió la acción de forma significativa; el préstamo no impacta directamente el balance de Google, aunque sí refuerza su posición como proveedor exclusivo de TPUs para uno de los data centers de IA más grandes en construcción.
El verdadero test llegará cuando Crux AI necesite refinanciar la línea de crédito de corto plazo mediante bonos de grado de inversión. Para entonces, el proyecto deberá demostrar contratos firmados, capacidad operativa conectada a la red y flujos de caja verificables. Si las condiciones de crédito se endurecen — o si los retrasos operativos persisten —, ese refinanciamiento puede costar más caro o no materializarse. En ese escenario, los bancos tendrían garantía sobre chips cuyo valor de reventa dependería de un mercado secundario de TPUs que aún no existe a escala comercial.