Marvell asegura sustratos con AT&S para infraestructura de IA
Lucas Montero · Empresas y Resultados · 2026-09-22
La firma anunció hoy un acuerdo con AT&S Austria para expandir capacidad de sustratos IC avanzados en Malasia. Es el eslabón entre el chip y la placa, y la demanda crece más rápido que la oferta.
Marvell Technology (NASDAQ: MRVL) anunció este martes la ampliación de su colaboración con AT&S Austria para asegurar capacidad de sustratos IC avanzados destinados a infraestructura de IA. La acción de Marvell cotiza a $262.36, sumando 1,93% en la sesión de hoy. El movimiento revela un cuello de botella menos visible que el de los chips: los <abbr title="Láminas multicapa que conectan el chip con la placa base, esenciales en diseños avanzados">sustratos</abbr> que los sostienen y conectan.
Marvell es el cliente adicional identificado en la expansión del sitio de fabricación de AT&S en Kulim, Malasia, anunciada en junio sin nombrar al segundo socio además de AMD. Hoy se confirmó que esa plaza la ocupa Marvell, en un acuerdo a largo plazo sin cifras públicas de inversión ni volúmenes comprometidos.
El eslabón olvidado entre el chip y la placa
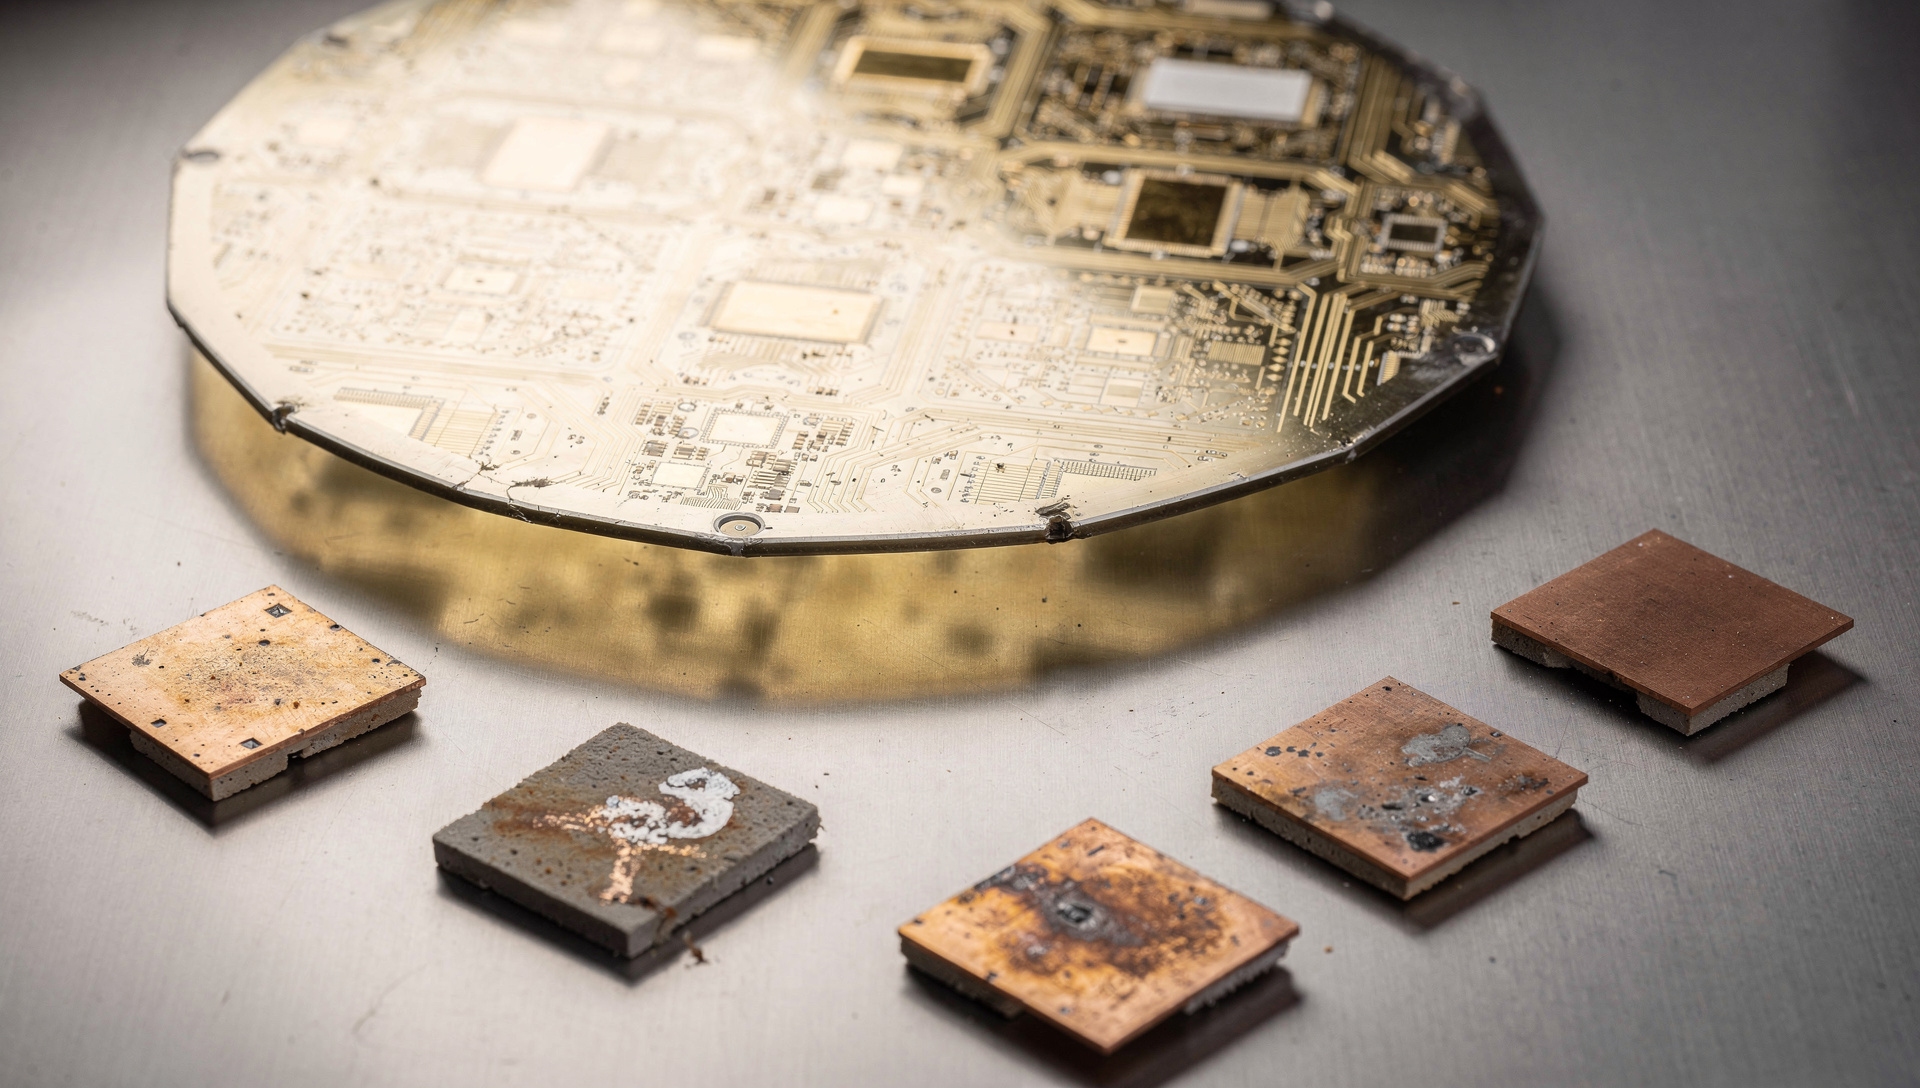
Cuando se habla de infraestructura de IA, el foco suele ir a las <abbr title="Graphics Processing Units, unidades de procesamiento gráfico usadas para entrenar modelos de IA">GPUs</abbr> de Nvidia o a las foundries de TSMC. Pero entre el chip fabricado y la placa donde opera hay una capa crítica: el sustrato IC avanzado. Es una estructura multicapa que conecta eléctricamente el chip con el resto del sistema, gestiona el calor y permite integrar varios chiplets en un mismo paquete.
La transición de chips monolíticos a arquitecturas basadas en chiplets multiplica la complejidad de esos sustratos. Los aceleradores custom de IA, donde Marvell compite con proyecciones de $10 a $11 mil millones en custom silicon para 2029, demandan sustratos más grandes, con más capas y mayor densidad de integración. El mercado global de sustratos IC avanzados está valuado en $18.100 millones este año y se proyecta a $33.500 millones en 2033, con crecimiento anual del 9,2%, según Persistence Market Research.
Diversificación o nueva dependencia
Marvell depende 100% de TSMC para nodos avanzados de 3 nanómetros, como reconoció en su filing ante la SEC. Ese riesgo de concentración está documentado: una interrupción en la foundry taiwanesa afectaría materialmente ingresos, utilidad neta y flujo de caja. El acuerdo con AT&S añade una nueva dependencia en otro punto de la cadena: la fabricación de sustratos. AT&S se convierte en proveedor estratégico de un componente sin el cual el chip no se integra en el servidor.
La diferencia está en la geografía y en la oferta. TSMC opera desde Taiwán con pocos competidores a escala en nodos de frontera; AT&S expande capacidad en Malasia con financiación parcial de clientes. El modelo reduce riesgo de precio, pero no el riesgo de concentración: si Kulim enfrenta un problema, Marvell pierde capacidad de sustrato en la misma medida que AMD, el otro cliente ancla del sitio.
- AT&S cotiza a 206,6 EUR en la Bolsa de Viena, sumando 3,74% en las últimas 24 horas (martes 22 de sept). Su máximo de 52 semanas fue de 242,0 EUR en junio.
- Marvell cerró el lunes en $257,38 (+5,38%) y hoy operó en un rango intradía de $252,40–$265,94. Su máximo de 52 semanas es $329,88.
- Morgan Stanley elevó el precio objetivo de Marvell a $268 desde $246 el lunes 21 de septiembre, antes del Investor Day del 6 de octubre.
La proyección que respalda la apuesta
AT&S guió crecimiento de ingresos del 30% al 35% para su año fiscal 2026, impulsado por demanda de infraestructura de IA y expansiones financiadas por clientes. Michael Mertin, CEO de AT&S, destacó que el acuerdo «refleja nuestra ambición compartida de impulsar la innovación y lograr el éxito a largo plazo en el mercado». Vinay Krishna, que lidera la cadena de suministro de Marvell desde 2024, viene de Analog Devices y gestiona planificación de demanda, operaciones de ensamble y adquisiciones.
El calendario importa: Marvell celebra su Investor Day el 6 de octubre. El timing del anuncio de hoy —dos semanas antes— permite llevar el acuerdo con AT&S como respaldo operativo de la narrativa de custom silicon. La firma proyectaba alcanzar entre $10.000 y $11.000 millones en ingresos de custom silicon para el año fiscal 2029; asegurar capacidad de sustratos cierra una de las preguntas abiertas sobre cómo escalar esa producción sin cuellos de botella en componentes críticos.