Quadient pasa de -€4M a +€34M en caja y vende su negocio de taquillas
Lucas Montero · Empresas y Resultados · 2026-09-24
La firma francesa gira €38 millones en flujo de caja en seis meses mientras acelera su salida del hardware intensivo en capital para enfocarse en software digital.
Quadient reportó el martes €34 millones de flujo de caja libre en el primer semestre de 2026, frente a -€4 millones en el mismo período del año anterior. El giro de €38 millones coincide con el anuncio de la venta de su red de taquillas en Reino Unido por €65 millones y el lanzamiento del proceso de desinversión del resto del negocio de Lockers. La acción cerró en $14,48 el martes.
El semestre cerrado el 31 de julio arroja ingresos de €448 millones, una caída orgánica del 2% interanual. Pero la métrica que importa es el <abbr title="Annual Recurring Revenue, ingresos recurrentes anualizados del negocio de software">ARR</abbr> digital: €264 millones a finales de julio, con crecimiento anualizado del 12,9%. El negocio tradicional de correo registró €302 millones en revenue, cayendo 5,7%, mientras Digital sumó €146 millones, subiendo 6,7%.
Operación en dos velocidades
Quadient es una empresa partida en dos: un negocio heredado de franqueo y gestión de correo que retrocede a ritmo constante, y una división digital —facturación electrónica, firma digital, automatización de cuentas por pagar— que crece a doble dígito. El margen <abbr title="Earnings Before Interest, Taxes, Depreciation and Amortization, beneficio antes de intereses, impuestos, depreciación y amortización">EBITDA</abbr> del grupo cerró en 21,5% en el semestre, 0,8 puntos porcentuales por debajo del año anterior.
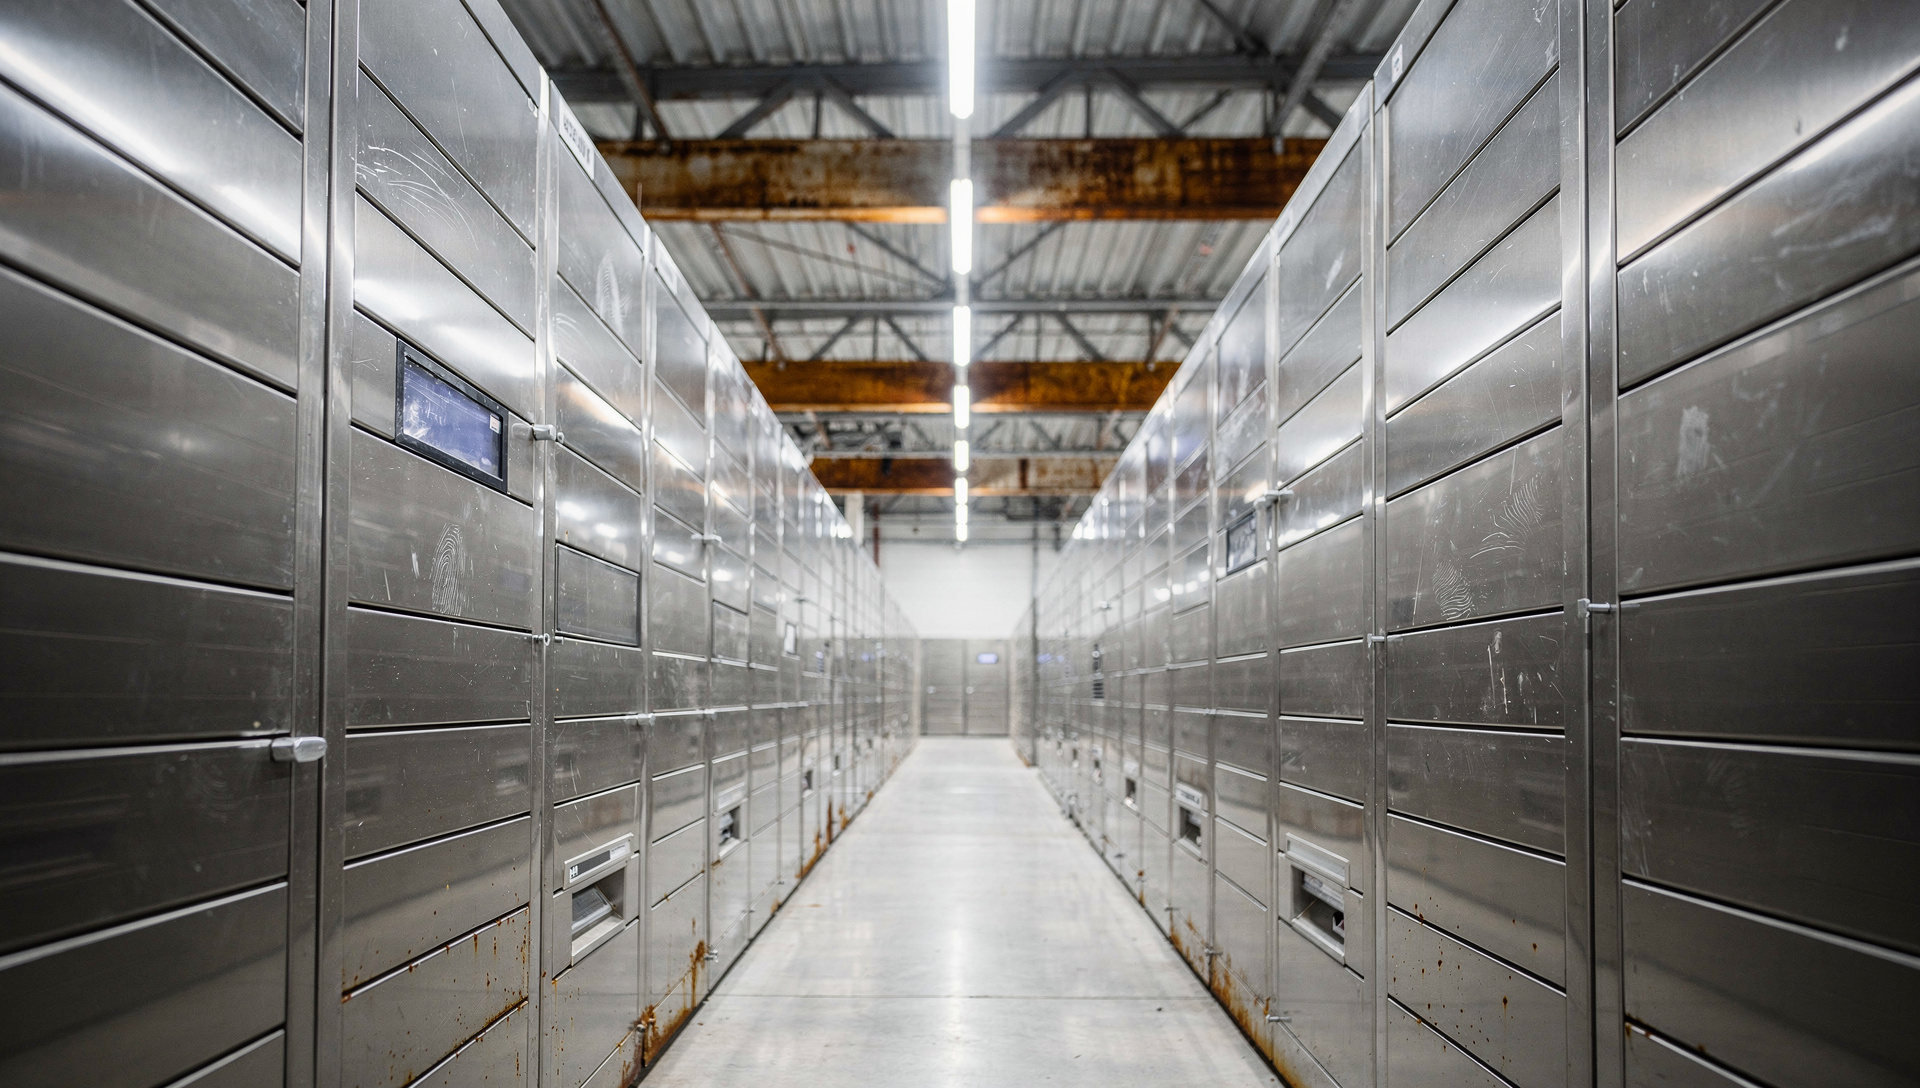
Adiós a las taquillas
El negocio de Lockers generó €114 millones en el año fiscal 2025, con margen EBITDA del 5% y una base instalada que creció de 2.000 taquillas en 2018 a 27.700 en 2025. Rentable, pero intensivo en capital y de márgenes bajos. La venta de la red británica —cerrada con IDS Holdco Limited por €65 millones y con cierre esperado antes de fin de año— es el primer paso. Quadient lanzó el proceso de venta para el resto del negocio.
Salir de Lockers libera aproximadamente €120 millones en inversión de capital en los próximos cinco años, dinero que la empresa redirigirá al desarrollo de software y a la expansión internacional de sus plataformas digitales. La operación también mejora el ratio de apalancamiento: de 1,5x a 1,2x (excluido leasing) tras el cierre de la venta británica.
- Revenue digital H1: €146M (+6,7% orgánico)
- Revenue Mail H1: €302M (-5,7% orgánico)
- ARR digital fin julio: €264M (+12,9% anualizado)
- Free cash flow H1: €34M (vs -€4M en H1 2025)
- Margen EBITDA grupo: 21,5% (-0,8pp interanual)
Guidance sin cambios, leverage a la baja
Quadient reafirmó la guía para el año fiscal 2026 sobre base excluyendo Lockers: cambio de revenue orgánico combinado (Digital más Mail) entre -3% y +1%, con margen EBITDA por encima del 19% para Digital y por encima del 24% para Mail. Las ambiciones para 2030 también se mantienen: revenue orgánico de aproximadamente €550 millones para Digital y €500 millones para Mail, con márgenes EBITDA del 30% y entre 20%-25% respectivamente.
El contexto regulatorio europeo favorece a Quadient. Desde el 1 de septiembre, las empresas francesas están obligadas a emitir facturas electrónicas bajo el nuevo mandato. Según datos de la compañía, 950.000 entidades francesas se han registrado ya en las plataformas habilitadas. El efecto de arrastre en otros mercados europeos —Alemania, Italia, España— podría replicar ese patrón en los próximos trimestres.