¿Qué tiene que ver el diesel a $6 con el peor lustro de TLT en historia?
Andrés Valcárcel · Materias Primas · 2026-09-16
El combustible que mueve el 70% del flete estadounidense rompió récord el viernes pasado. Los bonos largos acumulan cinco años de sangría mientras los cortos ganan. La duración es ahora trampa.
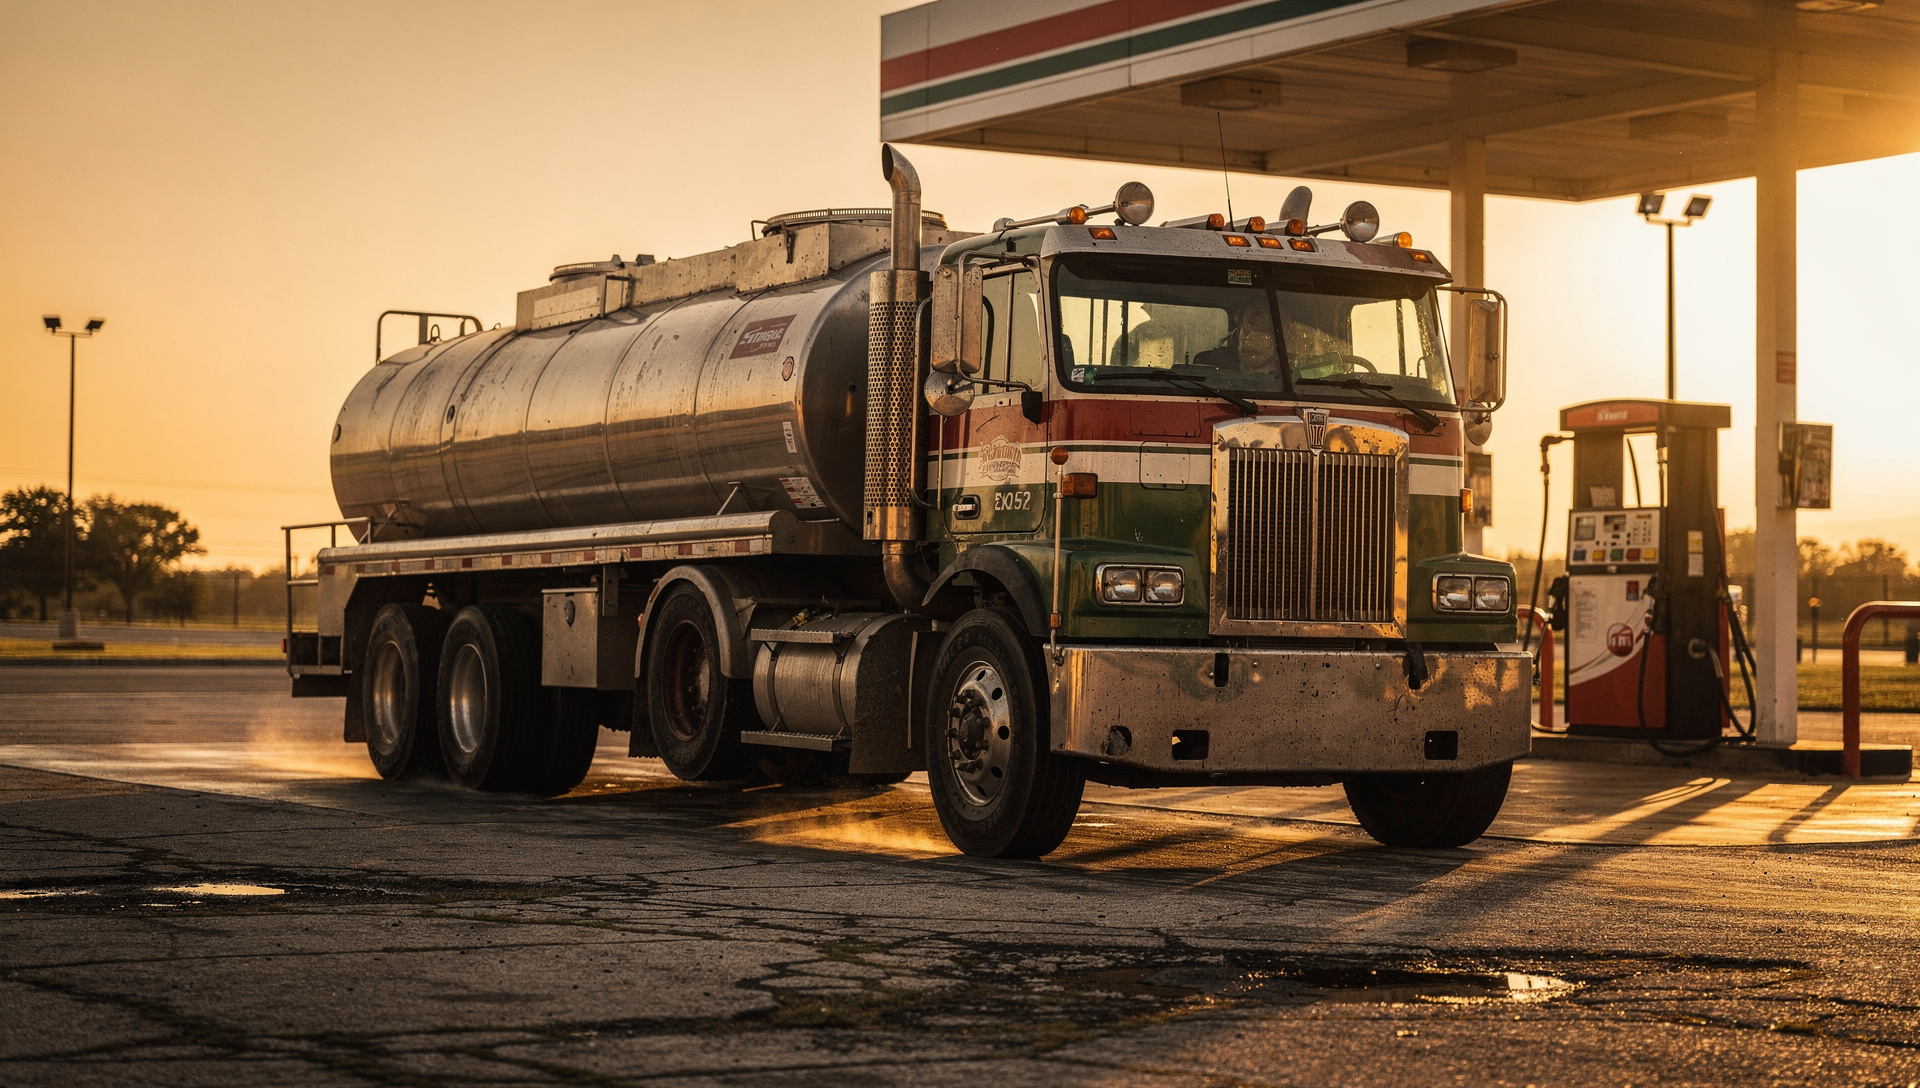
El diesel estadounidense superó los $6 por galón el viernes 11 de septiembre por primera vez en la historia, según la AAA. El rendimiento del <abbr title="Bono del Tesoro de EE.UU. a 10 años de vencimiento">bono a 10 años</abbr> cerró ese día en 4.96%, rozando el 5% psicológico. El martes siguiente tocó 5.01%, máximo desde octubre de 2023. Mientras, TLT —el <abbr title="Exchange-Traded Fund, fondo cotizado que replica un índice o activo">ETF</abbr> que replica bonos del Tesoro de más de 20 años— acumula una caída del 34.19% en los últimos cinco años. Ya publicamos el récord del diesel la semana pasada; ahora toca explicar por qué ese número importa a quien tiene bonos largos.
El combustible invisible que infla todo
El diesel no aparece en las facturas de supermercado, pero está embebido en el costo de cada carga que llega a estante. Patrick De Haan, analista jefe de petróleo en GasBuddy, advirtió el viernes que los precios récord del diesel "impactarán cada carga, cada envío, cada entrega que reciben los estadounidenses, y es probable que reaviven la inflación en toda la cadena de suministro". Los estadounidenses gastan $700 millones más por día en gasolina y diésel que hace un año, según cifras de De Haan citadas por CNBC.
La guerra de EE.UU. e Israel contra Irán y los ataques ucranianos a refinerías rusas han comprimido la oferta global de combustible refinado. Moscú prohibió exportaciones de diésel tras los bombardeos; Irán y sus aliados houtís atacaron refinerías en el Golfo. El oleoducto Este-Oeste de Arabia Saudí permanece cerrado tras ataques la semana pasada, limitando una ruta alternativa crítica para esquivar el Estrecho de Ormuz. El WTI tocó máximos de cuatro meses el martes; el Brent cotiza este miércoles en $107.89 por barril.
Yields en máximos de 19 años, TLT a un paso del mínimo anual
El rendimiento del bono a 10 años subió a 5.01% el martes 15 de septiembre, nivel no visto desde julio de 2007, según Trading Economics. Este miércoles opera en 4.996%, ligeramente por debajo pero aún cerca de ese umbral técnico. TLT cerró el martes en $80.96; hoy cotiza a $80.71, apenas $0.25 por encima de su mínimo de 52 semanas de $80.46. Margen de maniobra: 0.3%.
- TLT: retorno a 5 años de -34.19% (FinanceCharts, septiembre 2026).
- SHY (bonos cortos de 1-3 años): superó a TLT en 8.42% en el mismo período (BestETF, 2026).
- El frente corto paga ~4% con casi cero riesgo de duración; el largo sangra por volatilidad de yields y prima de inflación.
La <abbr title="Duración mide la sensibilidad del precio de un bono a cambios en los tipos de interés; mayor duración significa mayor riesgo de pérdida si suben los tipos">duración</abbr> de TLT lo hace más sensible a movimientos de tipos: su <abbr title="Medida de volatilidad que indica cuánto se mueve el precio de un activo respecto al mercado; beta mayor a 1 significa más volátil que el mercado">beta</abbr> es 2.37 versus 0.24 para SHY. Cuando los yields suben por presión inflacionaria —diesel récord, crudo en máximos, inventarios de destilados bajo mínimo quinquenal— el bono largo pierde valor más rápido que el corto. La semana pasada los yields tocaron 5% tras un buyback decepcionante del Tesoro; hoy la presión viene del lado de la energía.
La trampa de duración en entorno geopolítico
Los mercados de opciones de crudo están dispuestos a pagar seguro sustancial contra disrupciones renovadas en el Estrecho de Ormuz, según análisis de junio de 2026. La prima de riesgo geopolítico embebida en el Brent se estima entre $15 y $25 por barril; en el WTI, entre $20 y $35. Si Ormuz se reabre sin más ataques, esa prima se evapora y el crudo podría caer de golpe. Pero mientras el estrecho esté roto, cada dólar adicional en combustible presiona al alza la curva de inflación y, con ella, los yields largos.
Para quien opera bonos, la lectura es directa: mientras el diesel suba, la Fed no recorta; mientras la Fed no recorte, TLT no tiene piso técnico claro. SHY, en cambio, cotiza en $81.31 este miércoles, prácticamente plano en el día y dentro de un rango estrecho respecto a su máximo de 52 semanas de $83.20. La diferencia de retorno acumulado entre ambos ETFs en cinco años —más de 42 puntos porcentuales— es una de las mayores divergencias históricas entre frente corto y largo en deuda soberana estadounidense. Un cálculo rápido: si TLT cayó 34% y SHY ganó 8.42%, el inversor en duración larga dejó sobre la mesa más del doble del rendimiento acumulado del S&P 500 en el mismo período.
Para quien opera bonos, la lectura es directa: mientras el diesel suba, la Fed no recorta; mientras la Fed no recorte, TLT no tiene piso técnico claro. SHY, en cambio, cotiza en $81.31 este miércoles, prácticamente plano en el día y dentro de un rango estrecho respecto a su máximo de 52 semanas de $83.20. La diferencia de retorno acumulado entre ambos ETFs en cinco años —más de 42 puntos porcentuales— es una de las mayores divergencias históricas entre frente corto y largo en deuda soberana estadounidense. Un cálculo rápido: si TLT cayó 34% y SHY ganó 8.42%, el inversor en duración larga dejó sobre la mesa más del doble del rendimiento acumulado del S&P 500 en el mismo período.
Alex Ryan, director de Energía en Oasis Energy (Kansas), resumió el impacto del diesel en su operación con una frase: "Ha sacudido nuestros flujos de caja". Los precios se duplicaron en cinco meses. El martes pasado el rendimiento a 10 años rompió el umbral de 5% que muchos bonistas usaban como nivel de stop-loss técnico. Hoy está justo por debajo, pero la presión estructural —inventarios bajos hasta 2027, conflicto sin fecha de cierre, Fed en modo restrictivo— no da señales de alivio.