GE Vernova acelera buybacks mientras raciona turbinas hasta 2030
Lucas Montero · Energía y Clima · 2026-09-22
La compañía generó $5.1B de caja libre en un solo trimestre y duplicó el dividendo, pero sus slots de producción ya están vendidos por años. El cuello de botella físico de la IA no está en el software.
GE Vernova cotiza este martes en $953.23, con una subida del 0.74%, después de que los resultados de su segundo trimestre —publicados el 22 de julio— mostraran un flujo de caja libre de $5.100 millones en tres meses. Esa cifra ya superó todo lo generado en el ejercicio 2025 completo. La empresa respondió duplicando su dividendo trimestral y elevando la autorización de recompra de acciones de $6.000 a $10.000 millones. Pero hay un matiz: sus turbinas de gas están prácticamente vendidas hasta 2030.
Cash flow récord con capacidad agotada
El segundo trimestre cerró con $24.200 millones en nuevas órdenes, un 88% más que el mismo periodo del año anterior, y un <abbr title="Cartera de pedidos pendientes de ejecutar">backlog</abbr> total de $176.000 millones. La unidad de equipos de gas registró un crecimiento orgánico de órdenes del 134%, lo que llevó el backlog de equipos a $88.000 millones, un 77% más en términos anuales.
La decisión de devolver capital a los accionistas —anunciada en diciembre de 2025— refleja la confianza del <abbr title="Equipo directivo de la empresa">management</abbr> en que esa generación de caja no es puntual. El dividendo trimestral pasó de $0.25 a $0.50 por acción, y la autorización de recompra se amplió en $4.000 millones adicionales. Scott Strazik, CEO de la compañía, afirmó en julio que GE Vernova estará "prácticamente vendida hasta 2030".
Reservas de slots a cinco años vista
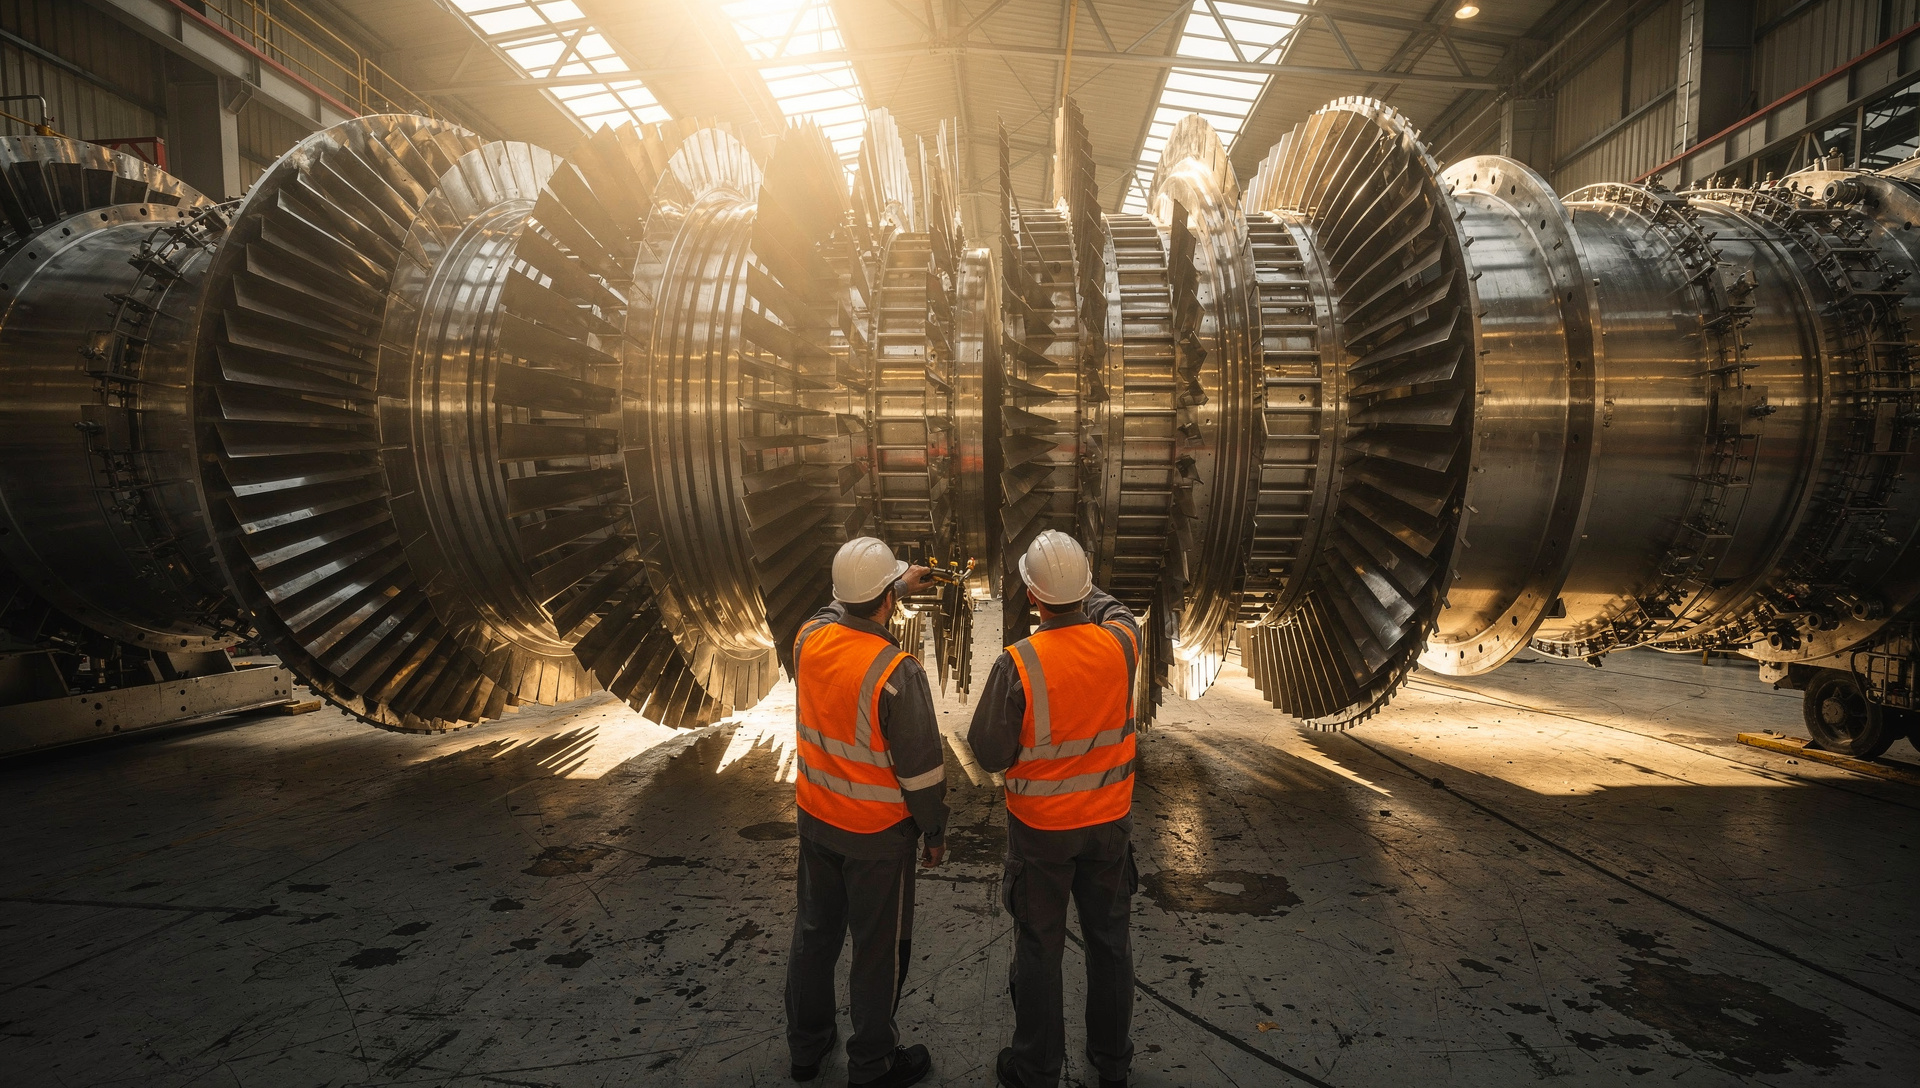
El backlog de gas y los acuerdos de reserva de <abbr title="Espacios de producción garantizados en la línea de manufactura">slots</abbr> alcanzaron 116 gigavatios al cierre del segundo trimestre, frente a los 100 GW del primer trimestre. La empresa proyecta cerrar 2026 con al menos 125 GW bajo contrato. La capacidad de salida anual escalará de 20 GW en el tercer trimestre de este año a 24 GW en 2028 y 30 GW en 2030.
Esos números son significativos porque Goldman Sachs proyectó en agosto que los <abbr title="Centros de procesamiento de datos, ahora impulsados por cargas de inteligencia artificial">data centers</abbr> estadounidenses necesitarán 36,3 GW adicionales solo en 2027, más que la capacidad anual de manufactura de toda la industria actual. Si pides una turbina hoy, no opera hasta dentro de cinco años. El cuello de botella físico de la IA no está en las GPUs ni en el software; está en las máquinas que generan los megavatios.
Esa composición del backlog es relevante. Los hyperscalers necesitan capacidad, pero las utilities están reemplazando carbón por gas a gran escala, y ese proceso se acelera con políticas federales estadounidenses que favorecen la infraestructura de gas. La demanda de IA es real, pero no es el 100% de la historia. Si el mercado cotiza a GE Vernova exclusivamente como play de inteligencia artificial, puede estar sobrevalorando el componente más especulativo y subvalorando el más estable.
La reacción del mercado tras el reporte
La acción cayó 3,12% en premarket tras el reporte de julio, pasando de un cierre previo de $1.078,81 a $1.045,10, porque el <abbr title="Beneficio por acción ajustado, excluyendo elementos extraordinarios">EPS ajustado</abbr> de $2,47 quedó un 18,75% por debajo del consenso de $3,04. El mercado castigó el fallo de ganancias a pesar de que se batieron las expectativas de ingresos y de que las métricas operacionales —backlog, órdenes, <abbr title="Flujo de caja disponible tras cubrir inversiones operativas">flujo de caja libre</abbr>— fueron récord.
Posteriormente, en septiembre, un analista reiteró recomendación de compra con objetivo de precio de $1.350, citando la fortaleza del backlog y la durabilidad de los ingresos recurrentes por servicios. La divergencia entre Wall Street y el precio refleja un debate abierto: ¿se cotiza hoy la generación de caja de 2026 o las ganancias que llegarán en 2028, cuando la capacidad adicional entre en línea?
Contexto de mercado más amplio
Mientras Dell, Supermicro y HPE acumulaban $117.000 millones en backlogs de servidores, GE Vernova captura la segunda ola: la infraestructura eléctrica que hace posible encender esos racks. Constellation Energy y Vistra, que cotizan en $263,51 y $140,81 este martes, venden electrones; GE Vernova manufactura las máquinas que los producen.
- Órdenes Q2: $24.200 millones (+88% anual)
- Flujo de caja libre Q2: $5.100 millones (ya superó todo 2025)
- Backlog total: $176.000 millones
- Backlog de gas: 116 GW al cierre Q2; 125 GW esperados en 2026
- Capacidad 2030: 30 GW anuales de salida
La orientación para el ejercicio completo de 2026 subió: ingresos de $45.500–$46.500 millones (elevados en $1.000 millones respecto a la guía anterior) y flujo de caja libre de $11.500–$12.500 millones (elevados en $5.000 millones). Esas cifras no son proyecciones aspiracionales; son el resultado de órdenes ya firmadas y slots ya vendidos.
Lo que ven los que compran ahora
El consenso de 29 analistas es "Strong Buy", con 21 ratings de compra fuerte (frente a 18 hace dos meses), 2 compras moderadas, 5 hold y 1 venta fuerte. Los que siguen comprando no están apostando por un rally especulativo de la acción; están comprando un backlog con visibilidad de cinco años y un flujo de caja que ya permite devolver capital sin comprometer la expansión de capacidad.
El riesgo para quien entra hoy no es que la demanda desaparezca; es que el mercado ya haya cotizado gran parte del crecimiento futuro y que los márgenes tarden más de lo esperado en materializarse. Como ya publicamos, Strazik adelantó el 16 de septiembre que el backlog alcanzará los $200.000 millones muy temprano en 2027, varios trimestres antes de lo proyectado inicialmente. Esa aceleración confirma que la demanda no se está enfriando. Lo que queda por ver es si la ejecución se mantiene al ritmo del libro de pedidos.