¿Por qué el carbón sube a récord cuando Hormuz corta gas, no carbón?
Carlos Ramírez · Energía y Clima · 2026-09-20
La IEA revierte su pronóstico y proyecta demanda récord de 8.94 mil millones de toneladas en 2026. El colapso del GNL por Hormuz encarece el gas y empuja a China, India y Europa de vuelta al carbón.
La International Energy Agency publicó el 10 de septiembre su actualización semestral del carbón y revirtió su pronóstico: la demanda global subirá 1,2% hasta alcanzar un récord de 8.94 mil millones de toneladas en 2026. Hace nueve meses, la misma agencia proyectaba un descenso. El giro tiene un culpable indirecto: el Estrecho de Hormuz.
Casi ningún cargamento de carbón pasa por ese estrecho. El Medio Oriente no es productor ni consumidor relevante de carbón. Pero los flujos de <abbr title="Gas natural licuado, transportado en buques especiales a temperaturas criogénicas">GNL</abbr> colapsaron de 10,5 mil millones de pies cúbicos diarios a aproximadamente 0,8 mil millones en septiembre, según datos de transporte marítimo. Una caída del 92%. Ese desplome dejó a Asia y Europa sin gas barato, y con Brent por encima de $100, el carbón vuelve a ser la alternativa operativa.
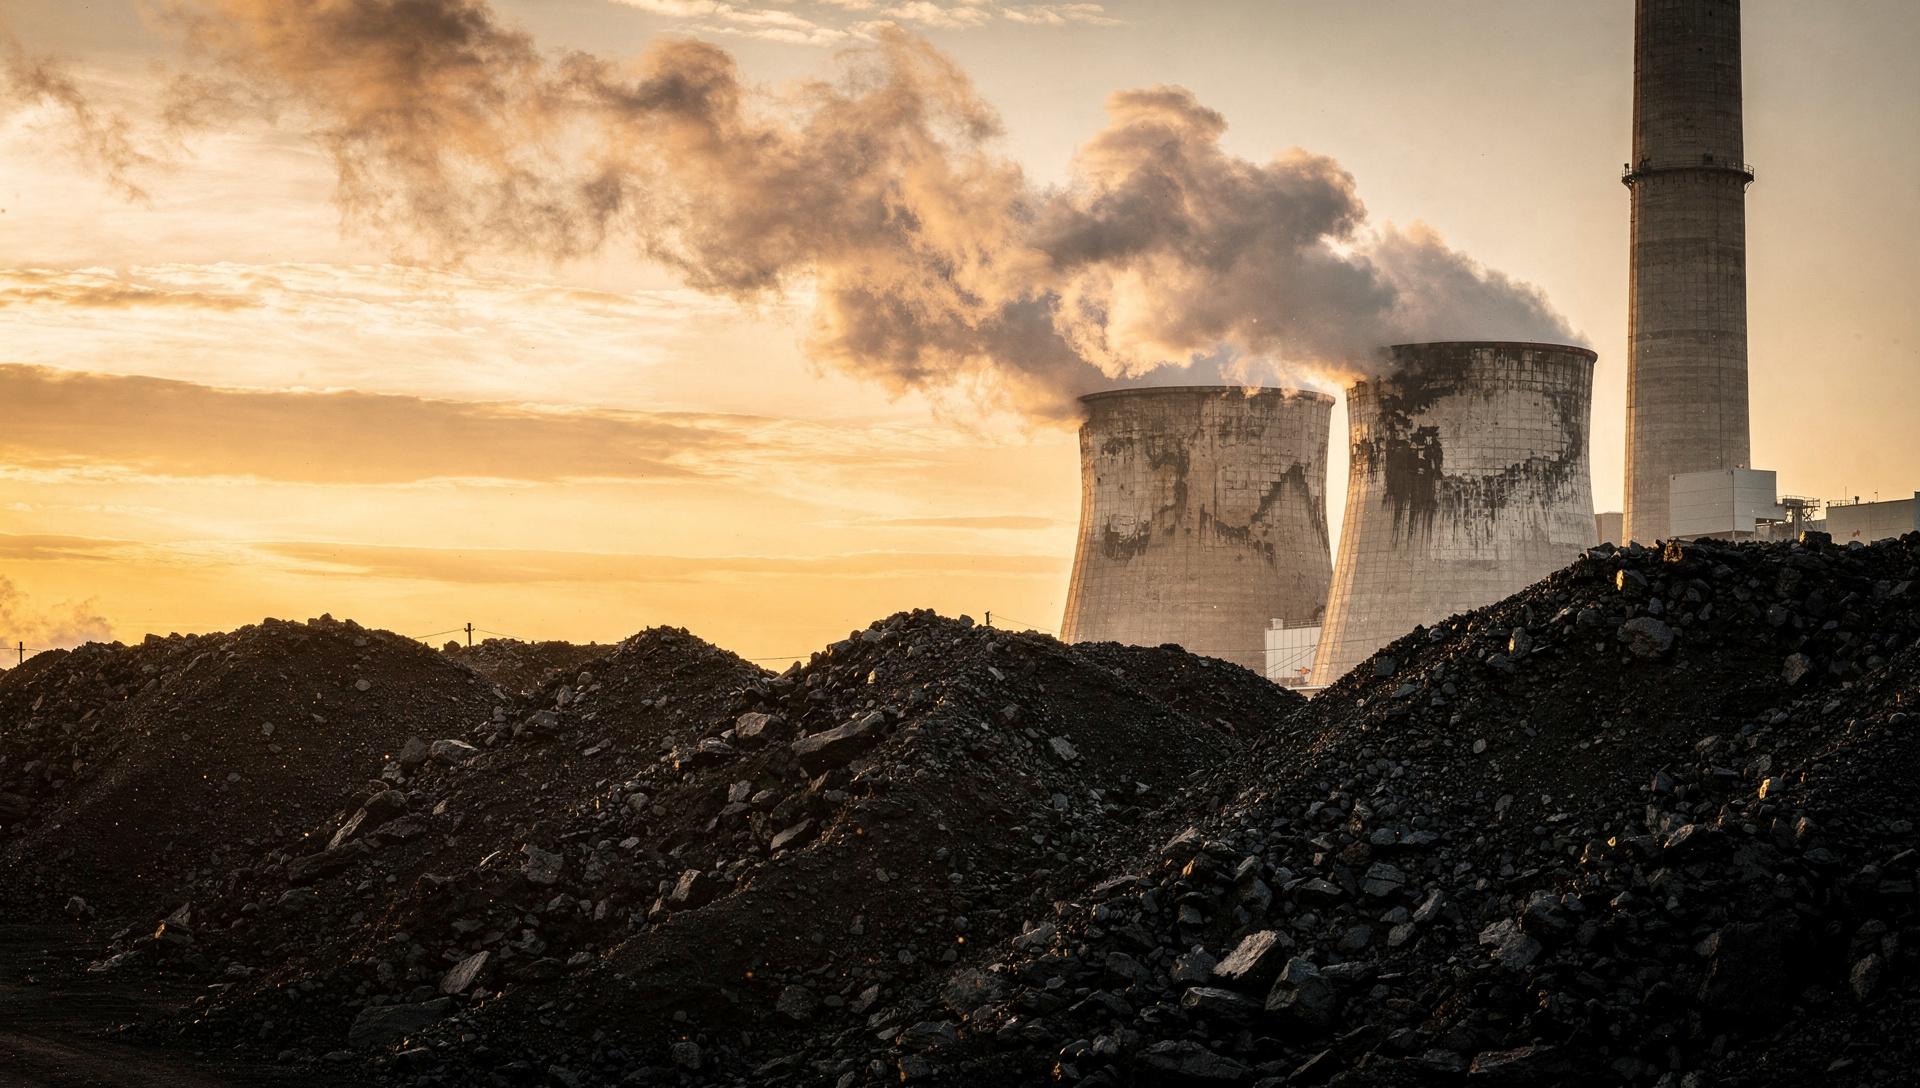
El mecanismo: Hormuz no mata el carbón, mata el gas que lo desplazaba
El cierre de facto del estrecho desde marzo de 2026 no afecta directamente al mercado de carbón. Lo que hace es encarecer dramáticamente el gas natural. Entre febrero y mayo, los precios del gas en Europa subieron 44% y en Asia 66%, según el Gas Market Report de la IEA publicado en julio. Cuando el gas sube así, cualquier país con capacidad instalada de generación eléctrica a carbón tiene incentivos para reactivarla, aunque hace meses planeara cerrarla.
India lidera el incremento, con un crecimiento más de cuatro veces superior al chino en términos porcentuales. Ambos países enfrentan demanda eléctrica creciente y no pueden esperar a que la capacidad renovable cubra el hueco dejado por el GNL. Japón, Corea del Sur e incluso Europa también están aumentando su dependencia del carbón para generación eléctrica, según la actualización de la IEA.
La excepción estadounidense
Estados Unidos es el único gran consumidor que va en dirección contraria. La IEA espera que su demanda de carbón decline alrededor del 7% en 2026, a pesar del apoyo político explícito al sector. La razón: aislamiento energético doméstico. EE.UU. no depende del GNL que transita por Hormuz; su producción de gas natural es abundante y los precios internos bajaron un 6% en el mismo período en que Asia y Europa los veían dispararse.
Esa divergencia crea dos mercados energéticos distintos. Para un trader en activos energéticos estadounidenses, el carbón es un sector en decline estructural; para uno enfocado en Asia o Europa, el carbón acaba de recibir una prórroga de vida por razones geopolíticas, no climáticas.
La ironía climática
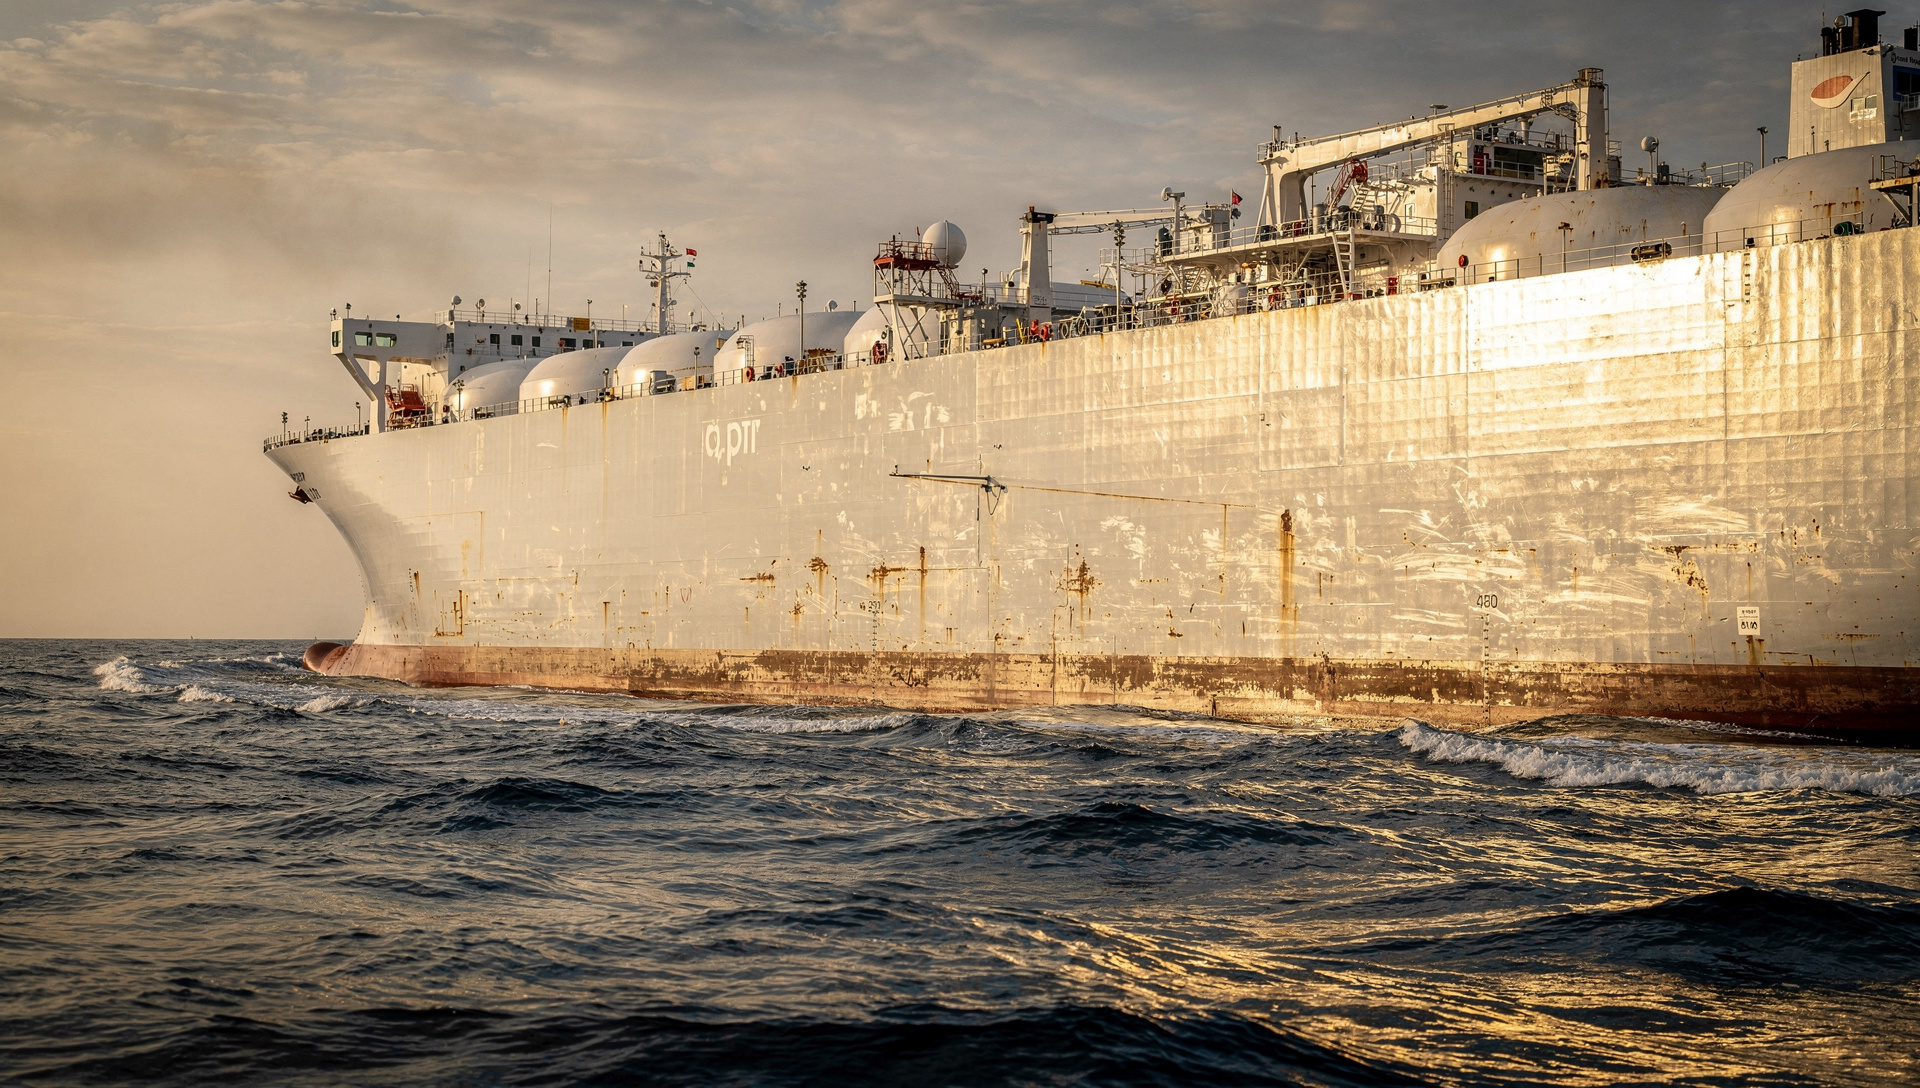
Europa, Japón y Corea del Sur tienen compromisos climáticos ambiciosos en papel. En la práctica, cuando el gas escasea, reactivan centrales de carbón que planeaban desmantelar. QatarEnergy, uno de los mayores exportadores de GNL del mundo, declaró fuerza mayor en envíos a principios de marzo tras ataques a sus instalaciones de Ras Laffan. Ese solo evento removió una porción significativa del suministro global de GNL del mercado de un golpe.
El efecto combinado de pérdidas de suministro a corto plazo y crecimiento de capacidad más lento podría resultar en una pérdida acumulada de alrededor de 120 mil millones de metros cúbicos de suministro de GNL entre 2026 y 2030, según estimaciones de la IEA. Eso no es un hueco que las renovables puedan llenar en el corto plazo, ni siquiera con aceleración de inversiones.
- China: +1% en consumo de carbón, hasta 5.000 millones de toneladas
- India: +4,2%, hasta 1.353 millones de toneladas
- Estados Unidos: -7%, única economía principal con descenso
- Europa y Asia desarrollada: aumento en generación de carbón pese a compromisos climáticos
La discrepancia de los flujos reales
El Secretario de Energía de EE.UU., Chris Wright, afirmó el domingo 13 de septiembre que 10 millones de barriles por día de crudo y productos están transitando el estrecho, aproximadamente la mitad de la capacidad anterior a la crisis. Pero la firma de datos marítimos Kpler estima flujos en aproximadamente 5 millones de barriles diarios a principios de septiembre. Una discrepancia de 5 millones de barriles diarios entre narrativa oficial y realidad rastreada.
Esa brecha importa. Si los flujos reales están más cerca de las cifras de Kpler que de las del Departamento de Energía, la tensión en el mercado de gas y petróleo es mayor de lo que las declaraciones oficiales sugieren. Y eso, a su vez, prolonga el incentivo para que países dependientes de GNL sigan recurriendo al carbón.
Outlook 2027: depende de Hormuz
El panorama para 2027 es más borroso por la impredecibilidad del comercio en el estrecho. Si los flujos de GNL se recuperan el próximo año, los precios del gas natural bajarían y el incentivo para quemar carbón se desvanecería. Pero si el cierre persiste o se agrava, la demanda de carbón podría seguir subiendo incluso en economías que han declarado oficialmente su salida del carbón.
La IEA no se aventura con un pronóstico firme para 2027. Admite que los cuellos de botella logísticos —Hormuz, Bab el-Mandeb y las rutas alternativas saturadas— están comprimiendo la oferta disponible de gas más rápido de lo que la demanda se debilita. Para traders, eso significa que las posiciones en carbón asiático y europeo tienen una extensión de vida inesperada, mientras que el carbón estadounidense sigue su trayectoria de decline.
La transición energética no se ha detenido, pero sí ha chocado con la geografía energética como arma. El carbón, la fuente de energía más antigua de la era industrial, acaba de recibir una prórroga por una guerra que ni siquiera ocurre en sus mercados principales. El efecto acumulado de 120 mil millones de metros cúbicos de GNL perdidos entre 2026 y 2030 no desaparecerá con un alto el fuego; requiere años de nueva capacidad y rutas logísticas alternativas que aún no existen.