¿Por qué el cuello de botella de IA no son los chips sino los gigavatios?
Patricia López · Tecnología · 2026-09-16
Crusoe cotiza a $30.000M sin salir a bolsa y Joulent levantó $1.750M en su primer mes público. Ambas venden lo mismo: electricidad contratada a escala de central nuclear.
El poder —literalmente, gigavatios de capacidad eléctrica contratada— se ha convertido en el activo más escaso para quien quiera construir infraestructura de IA en 2026. Dos empresas privadas de bajo perfil, Crusoe (Denver) y Joulent (Houston), lideran la carrera por asegurar electricidad a escala industrial antes que nadie, y sus valuaciones reflejan que el mercado lo entiende: Crusoe cotiza cerca de $30.000 millones según reportes de julio sin haber salido a bolsa, mientras Joulent levantó $1.750 millones de National Grid Ventures el 1 de julio por apenas el 35% de la compañía, apenas nueve días después de emerger del stealth.
El dato que explica todo: las interconexiones a la red eléctrica están tomando hasta cuatro años en Estados Unidos, convirtiendo las soluciones «<abbr title="Bring Your Own Power: el cliente construye o contrata su propia planta de generación eléctrica dedicada">BYOP</abbr>» (trae tu propia energía) en la única ruta viable para quien necesita capacidad de cómputo ya. Google reportó que su consumo eléctrico subió 37% año contra año en 2025, el mayor salto anual en la historia de la compañía, con data centers consumiendo más de 42 millones de megavatios-hora. Meta, Amazon y Microsoft están en la misma carrera. Y el cuello de botella no son los chips: es enchufar esos chips a una red que no da abasto.
Crusoe: de gas quemado a pipeline de 40 GW
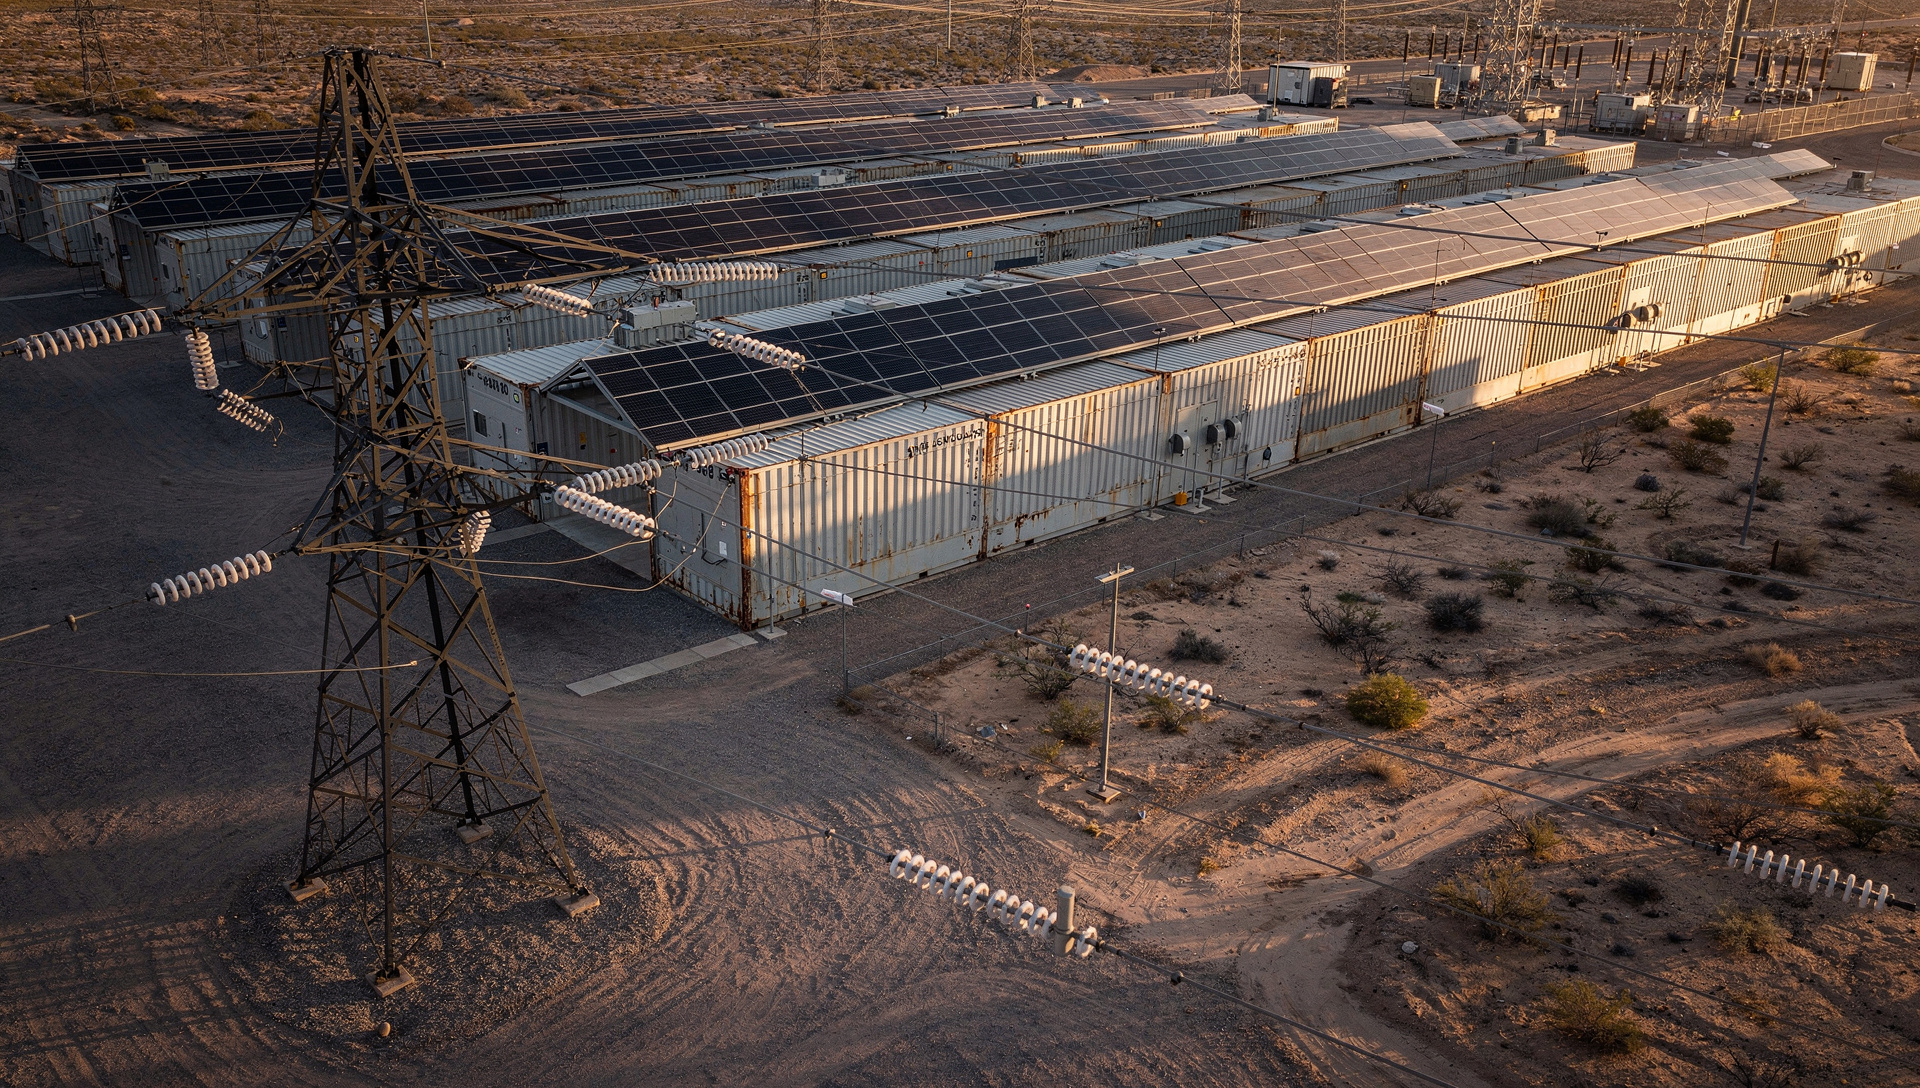
Crusoe arrancó monetizando gas natural que se quemaba en pozos petroleros (flare gas) para minar Bitcoin. Hoy gestiona 4,9 GW de capacidad de infraestructura de IA contratada al 9 de junio, con un pipeline de desarrollo total que supera los 40 GW. Su modelo verticalmente integrado —construye, opera y financia sus propios campamentos de data centers a escala de gigavatio— le permite entregar capacidad en un año donde la competencia tarda tres o cuatro. Su fase inicial de 1,2 GW en Abilene, Texas estuvo operativa apenas doce meses después del arranque de construcción.
La firma levantó más de $1.000 millones en su Serie E y alcanzó una valuación de aproximadamente $10.000 millones en octubre de 2025. Para julio de 2026, fuentes del mercado la situaban cerca de $30.000 millones, triplicando valuación en menos de un año. Chase Lochmiller, CEO y cofundador —licenciado en matemática y física por MIT, máster en ciencias de la computación por Stanford—, construyó contratos con Meta, Oracle, Microsoft y Google.
- Pipeline total: más de 40 GW en desarrollo.
- Capacidad contratada: 4,9 GW al 9 de junio de 2026.
- Inversión en módulos: $200 millones en unidades Crusoe Spark (~1 MW cada una, tamaño de contenedor), con objetivo de producir 100 al año desde su fábrica de 350.000 pies cuadrados en Brighton, Colorado.
- Clientes: Meta, Oracle, Microsoft, Google.
Crusoe apuesta en paralelo a dos modelos: campamentos de gigavatio para hiperscalers y unidades modulares de 1 MW (Crusoe Spark) para clientes que necesitan despliegues más rápidos o distribuidos. Esa dualidad refleja incertidumbre de mercado sobre cuánto de la demanda de IA será centralizada y cuánto quedará distribuida.
Joulent: del stealth a $1.750M en nueve días
Joulent emergió del modo stealth el 22 de junio de 2026 tras un año incubada dentro de Engine No. 1, el fondo activista que forzó cambios en la junta de Exxon. Nueve días después, National Grid Ventures anunció una inversión de $1.750 millones por el 35% de la compañía, valuándola implícitamente en $5.000 millones. Ese cheque —el mayor financiamiento de infraestructura energética para IA de la semana en que se anunció— superó cualquier ronda de modelo de lenguaje o aplicación en el mismo período.
Su proyecto insignia, «Kilby», es una instalación de 2,67 GW co-ubicada en el oeste de Texas, desarrollada 50/50 con Chevron Corporation, dedicada a un data center operado por Microsoft bajo un acuerdo de compra de energía (<abbr title="Power Purchase Agreement: contrato de largo plazo que fija precio y volumen de electricidad">PPA</abbr>) de 20 años. Los equipos críticos —turbinas GE Vernova— ya están asegurados, y el primer despacho de energía está programado para 2028.
Zoë Yujnovich, CEO de National Grid, describió la inversión en Joulent como «inversión disciplinada, liderada por socios, en infraestructura crítica contratada para la economía de grandes cargas impulsada por IA». La firma está construyendo más proyectos en paralelo, todos bajo el mismo modelo: joint venture con una petrolera que aporta derechos de tierra y experiencia en permisos, financiamiento estratégico de una utility, y contrato de largo plazo con un hiperscaler.
Microsoft, Google y la carrera por gigavatios contratados
Microsoft contrató más de 5 GW de capacidad de energía «detrás del medidor» (behind-the-meter, sin pasar por la red pública) en lo que va de 2026. De ellos, 2,7 GW provienen del acuerdo con Joulent y Chevron, y más de 2 GW de contratos turnkey de data centers con empresas como Crusoe. Google no se queda atrás: su consumo eléctrico creció 37% interanual en 2025, el mayor incremento registrado en su historia.
El contexto lo explica: la congestión en redes eléctricas compartidas se cuadruplicó en doce meses según datos de PJM, el mayor operador de red de Estados Unidos. Las colas para interconexión a la red pública superan los cuatro años en muchas regiones, haciendo inviable esperar para quien necesita capacidad de cómputo ahora. La solución BYOP —construir tu propia planta de generación junto al data center— es la única que cierra los tiempos.
Por qué poder vale más que compute
El mercado ha valorado esta dinámica con claridad. Mientras los precios de modelos de IA caen 90% año contra año por la competencia china, la deuda y el capital equity invertido en infraestructura física de data centers y generación de energía siguen subiendo. Crusoe y Joulent arbitran ese diferencial: venden el activo que escasea (gigavatios contratados), no el que sobra (tokens por dólar).
El financiamiento también cambió. Joulent no levantó capital de venture sino de National Grid, una utility con balance para financiar infraestructura de largo plazo. Crusoe cerró su Serie E con fondos especializados en activos reales, no en software. Ese giro señala que el mercado dejó de tratar la infraestructura de IA como tech venture y empezó a tratarla como infraestructura energética regulada, con retornos predecibles y contratos de dos décadas.
- Crusoe: valuación de ~$30.000M en julio 2026 (vs. $10.000M en octubre 2025).
- Joulent: valuada en $5.000M tras levantar $1.750M de National Grid por el 35%.
- Modelo de financiamiento: utility capital y equity estratégico, no venture.
- Contratos: PPAs de 20 años con hiperscalers (Microsoft, Google, Meta).
Modular vs. hiperscale: dos apuestas paralelas
Crusoe invierte $200 millones en su línea de unidades modulares Crusoe Spark, cada una de aproximadamente 1 MW, tamaño de contenedor, con objetivo de producir 100 al año desde su fábrica de Brighton. Esa apuesta corre en paralelo a sus campamentos de gigavatio. Joulent, en cambio, va full-hiperscale: proyectos de 2+ GW con socios estratégicos y contratos de dos décadas.
Ambas tácticas reflejan incertidumbre sobre cómo se distribuirá la demanda de inferencia de IA: ¿centralizada en campamentos de gigavatio operados por hiperscalers, o distribuida en edge compute más cerca del usuario final? Crusoe cubre ambos escenarios; Joulent apuesta todo al primero. El mercado sabrá en 18-24 meses cuál tenía razón, pero por ahora ambos modelos están cerrando contratos a ritmo récord.
Para el inversor que mira infraestructura de IA, la lección es simple: el activo escaso no es el chip ni el modelo. Es el gigavatio contratado con entrega en menos de dos años. Crusoe y Joulent construyeron sus valuaciones sobre esa premisa, y Microsoft, Google y Meta están pagando por adelantado para asegurarlo.