American Eagle bate ganancias y eleva guidance pero inversores huyen por debilidad core
María González · Empresas y Resultados · 2026-09-21
El retailer reportó EPS de $0.79 frente a consenso de $0.21 el 9 de septiembre, pero su acción cayó 14%. Aerie dispara comps 19%; American Eagle, plana.
American Eagle Outfitters reportó el miércoles 9 de septiembre unos resultados de segundo trimestre fiscal 2026 que batieron las estimaciones en casi todas las líneas, elevó su <abbr title="Proyección de resultados futuros que una compañía comunica al mercado">guidance</abbr> anual de <abbr title="Ingresos o beneficios operativos, según contexto">operating income</abbr> y reiteró su expectativa de crecimiento comparable de mid-single digits. La respuesta del mercado fue una caída de 14,36% en la sesión, cerrando en $14,48. La acción cotiza hoy en $15,06, apenas recuperada de ese golpe.
El <abbr title="Earnings per share o ganancias por acción: beneficio neto dividido entre el número de acciones">EPS</abbr> ajustado alcanzó $0,79, frente a un consenso de $0,21 —un beat del 276%— y contra $0,45 del año anterior. El revenue llegó a $1,38 mil millones, ligeramente por encima de los $1,37 mil millones esperados y con un crecimiento del 8% interanual. Ventas comparables consolidadas subieron 6%. En apariencia, todo encajaba.
El problema está en el origen del margen
La compañía recibió $196 millones en reembolsos arancelarios durante el segundo trimestre, un windfall que infló el <abbr title="Beneficio bruto: ingresos menos coste de ventas, antes de gastos operativos">gross profit</abbr> a $672 millones (+41% interanual). Esos refunds representan el 29% del gross profit del trimestre. Sin ese empujón, el margen operativo real de la operación habría sido notablemente más bajo.
Aerie dispara mientras American Eagle arrastra
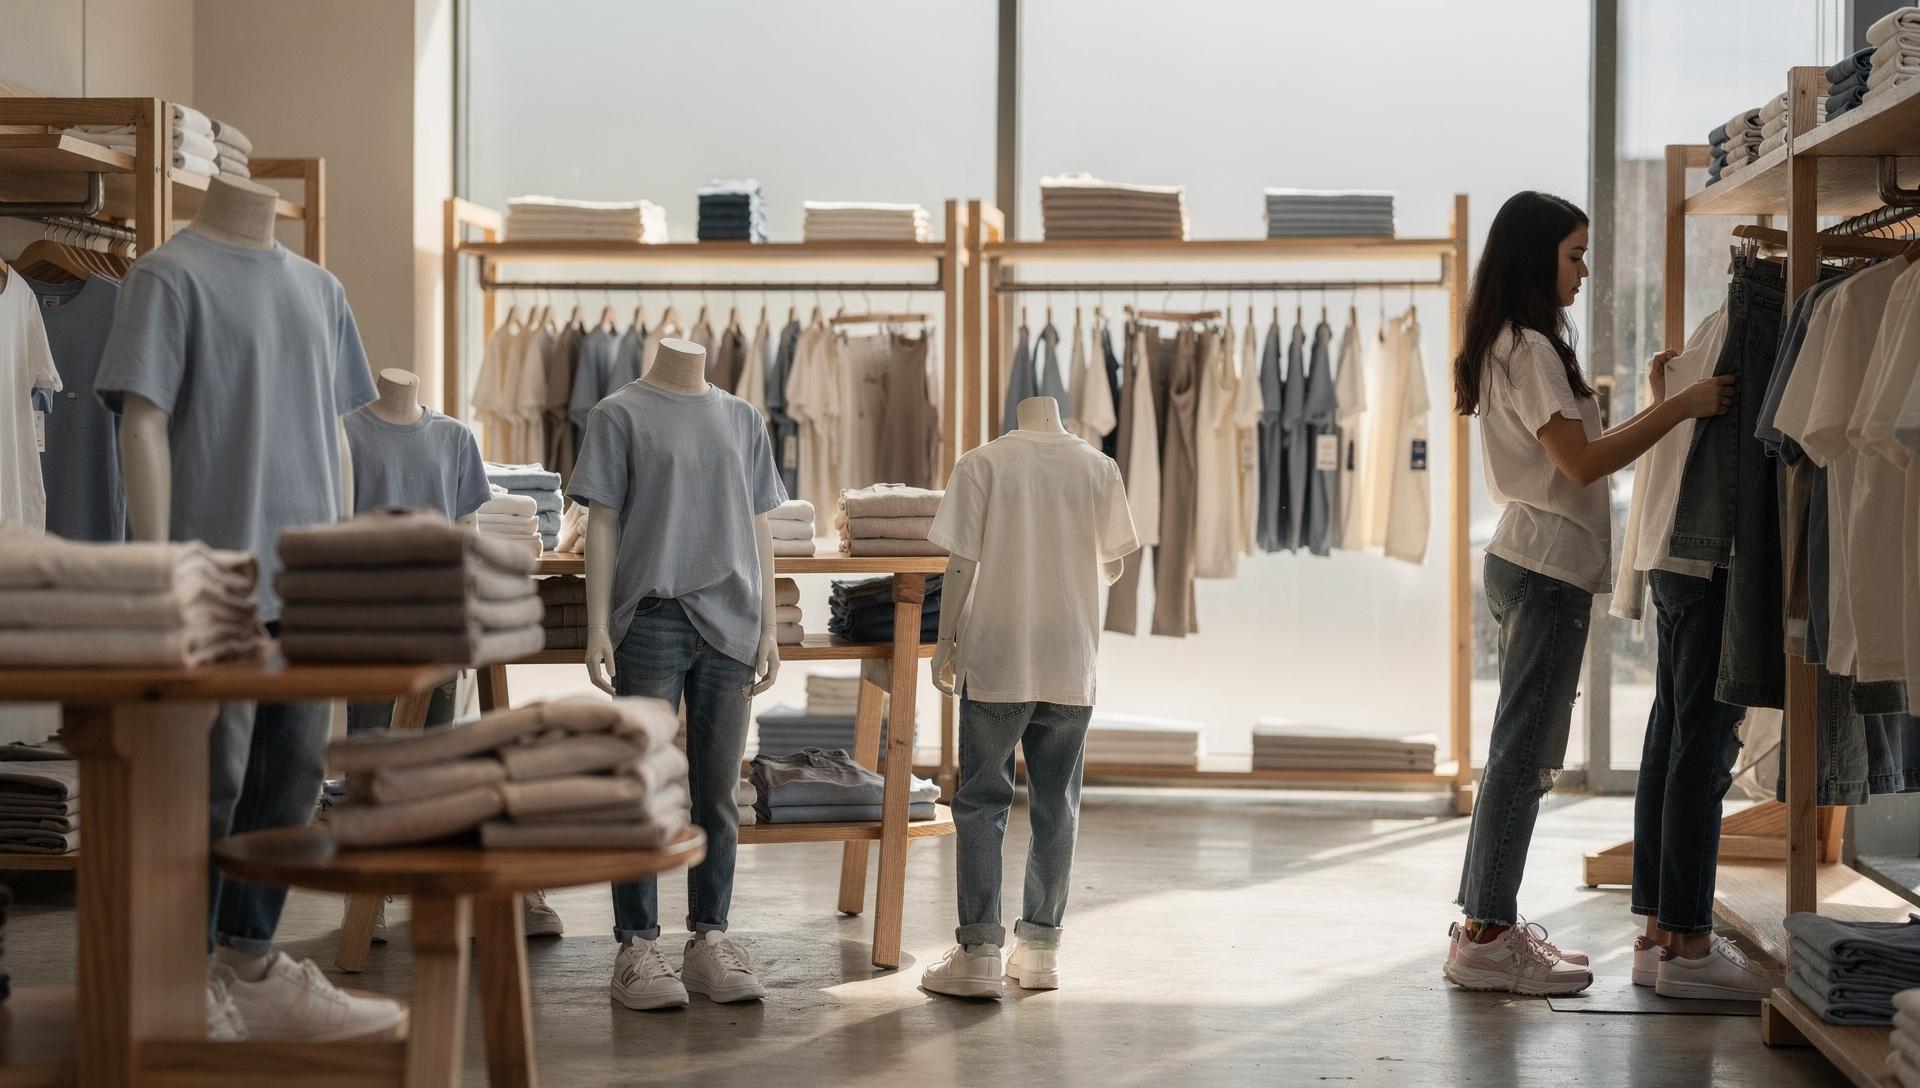
La dualidad dentro del grupo es marcada. Aerie, la submarca enfocada en intimates y activewear, reportó ventas comparables de +19% en el trimestre. Por el contrario, la marca principal American Eagle mostró un crecimiento comparable de apenas 2% según los datos consolidados del management, con debilidad concentrada en categorías estacionales como shorts y prendas de temporada.
La guía para el tercer trimestre fiscal no deja lugar a dudas sobre dónde está la tracción: American Eagle <abbr title="Ventas en tiendas abiertas más de un año, métrica clave para medir crecimiento orgánico">comps</abbr> se proyectan aproximadamente planas, mientras que Aerie y OFFLINE esperan crecimientos de high-teens a 20%. Jennifer Foyle, Executive Creative Director, reconoció durante la earnings call la presión en productos estacionales y la necesidad de rebalancear inventario.
- Consolidated comps Q2: +6%
- Aerie comps Q2: +19%
- American Eagle comps Q2: +2%
- Guidance Q3 AE comps: aproximadamente flat
- Guidance Q3 Aerie/OFFLINE: high-teens a 20%
Los inversores no quieren depender de una submarca para ocultar el estancamiento de la operación principal. El inventario en costo subió 14% (debido a aranceles), mientras que las unidades subieron 9%; esa brecha señala incertidumbre sobre la demanda real en American Eagle y eleva el riesgo de descuentos forzados más adelante.
Un patrón que se repite en el sector
American Eagle no es un caso aislado. Academy Sports reportó el mismo día un beat de EPS del 10% con un margen bruto récord de 40,4%, pero las ventas comparables cayeron 0,4% y el margen se infló con reembolsos arancelarios similares. Días antes, Walmart batió ganancias y elevó guidance pero perdió $80.000 millones de capitalización en un día por comps más débiles en seis años.
El contexto macro no ayuda: el petróleo Brent cotiza hoy en $103,87, tras haber superado los $100 por barril en semanas previas, elevando costos de flete y dejando menos margen de gasto discrecional al consumidor. Patrick Ricciardi, analista de Third Bridge, señaló que «American Eagle continúa luchando... AE queda rezagada frente a Levi's y Abercrombie». Barclays recortó el precio objetivo de AEO a $15 desde $17 el 10 de septiembre, un día después del reporte.
Guidance anual elevada pero con asterisco
American Eagle subió su guidance de operating income para el año fiscal 2026 a un rango de $540–$550 millones, desde el rango anterior, tras el windfall de los tariff refunds. Pero la proyección de ventas comparables se mantuvo sin cambios en mid-single digits por segunda vez en el año, y la advertencia de margen plano en Q3 deja claro que el beat de EPS no refleja una mejora operativa sostenible.
Desde el cierre del martes 8 de septiembre en $17,22, la acción perdió $2,43 en una sola sesión. La recuperación posterior a $15,06 (+4% desde el mínimo) no compensa la desconfianza instalada. El mercado está descontando que, sin el colchón de los reembolsos arancelarios, American Eagle enfrenta un H2 con presión en márgenes, inventario desbalanceado y una marca core que no encuentra tracción en categorías clave.