ASML cae en Amsterdam pero la demanda de EUV ya agotó 2027 y apunta a 110 en 2028
María González · Empresas y Resultados · 2026-09-15
JPMorgan confirma que la holandesa examina producir más de 110 máquinas en 2028. El constraint cambió: ya no es la cadena de suministro sino la velocidad de ensamblaje.
ASML cotiza este martes en €1.393,80 en Amsterdam, una caída de 5,72%, pero la noticia operativa apunta en dirección contraria. Analistas de JPMorgan confirmaron tras reunirse con el CFO Roger Dassen el lunes que la compañía holandesa examina producir más de 110 herramientas <abbr title="Extreme Ultraviolet, tecnología de litografía avanzada que permite fabricar chips de última generación">EUV</abbr> en 2028, un salto de al menos 37,5% respecto a las 80 máquinas previstas para 2027.
El dato más relevante no es solo el volumen. El principal <abbr title="Punto de estrangulamiento o limitación en un proceso productivo">cuello de botella</abbr> de ASML ya no es la cadena de suministro —lásers, óptica de Zeiss, componentes críticos—, sino la velocidad de ensamblaje de las máquinas. Eso cambia la ecuación para quien sigue la acción: la empresa puede desbloquear capacidad adicional sin invertir en nueva infraestructura masiva, solo optimizando procesos internos.
Demanda visible a dos años vista
La holandesa ya tiene 2027 prácticamente vendido y, según JPMorgan, «la mayoría de nuevas órdenes son ahora para máquinas a entregar en 2028». Cada herramienta <abbr title="Extreme Ultraviolet de baja apertura numérica, la generación actual de máquinas EUV">Low-NA EUV</abbr> cuesta aproximadamente $200 millones. Que los fabricantes de chips estén dispuestos a comprometer ese capital con dos años de antelación es señal de confianza en el ciclo de IA a largo plazo, más allá de las turbulencias de corto que hundieron semiconductores el lunes tras las advertencias de Amodei, Altman y Musk.
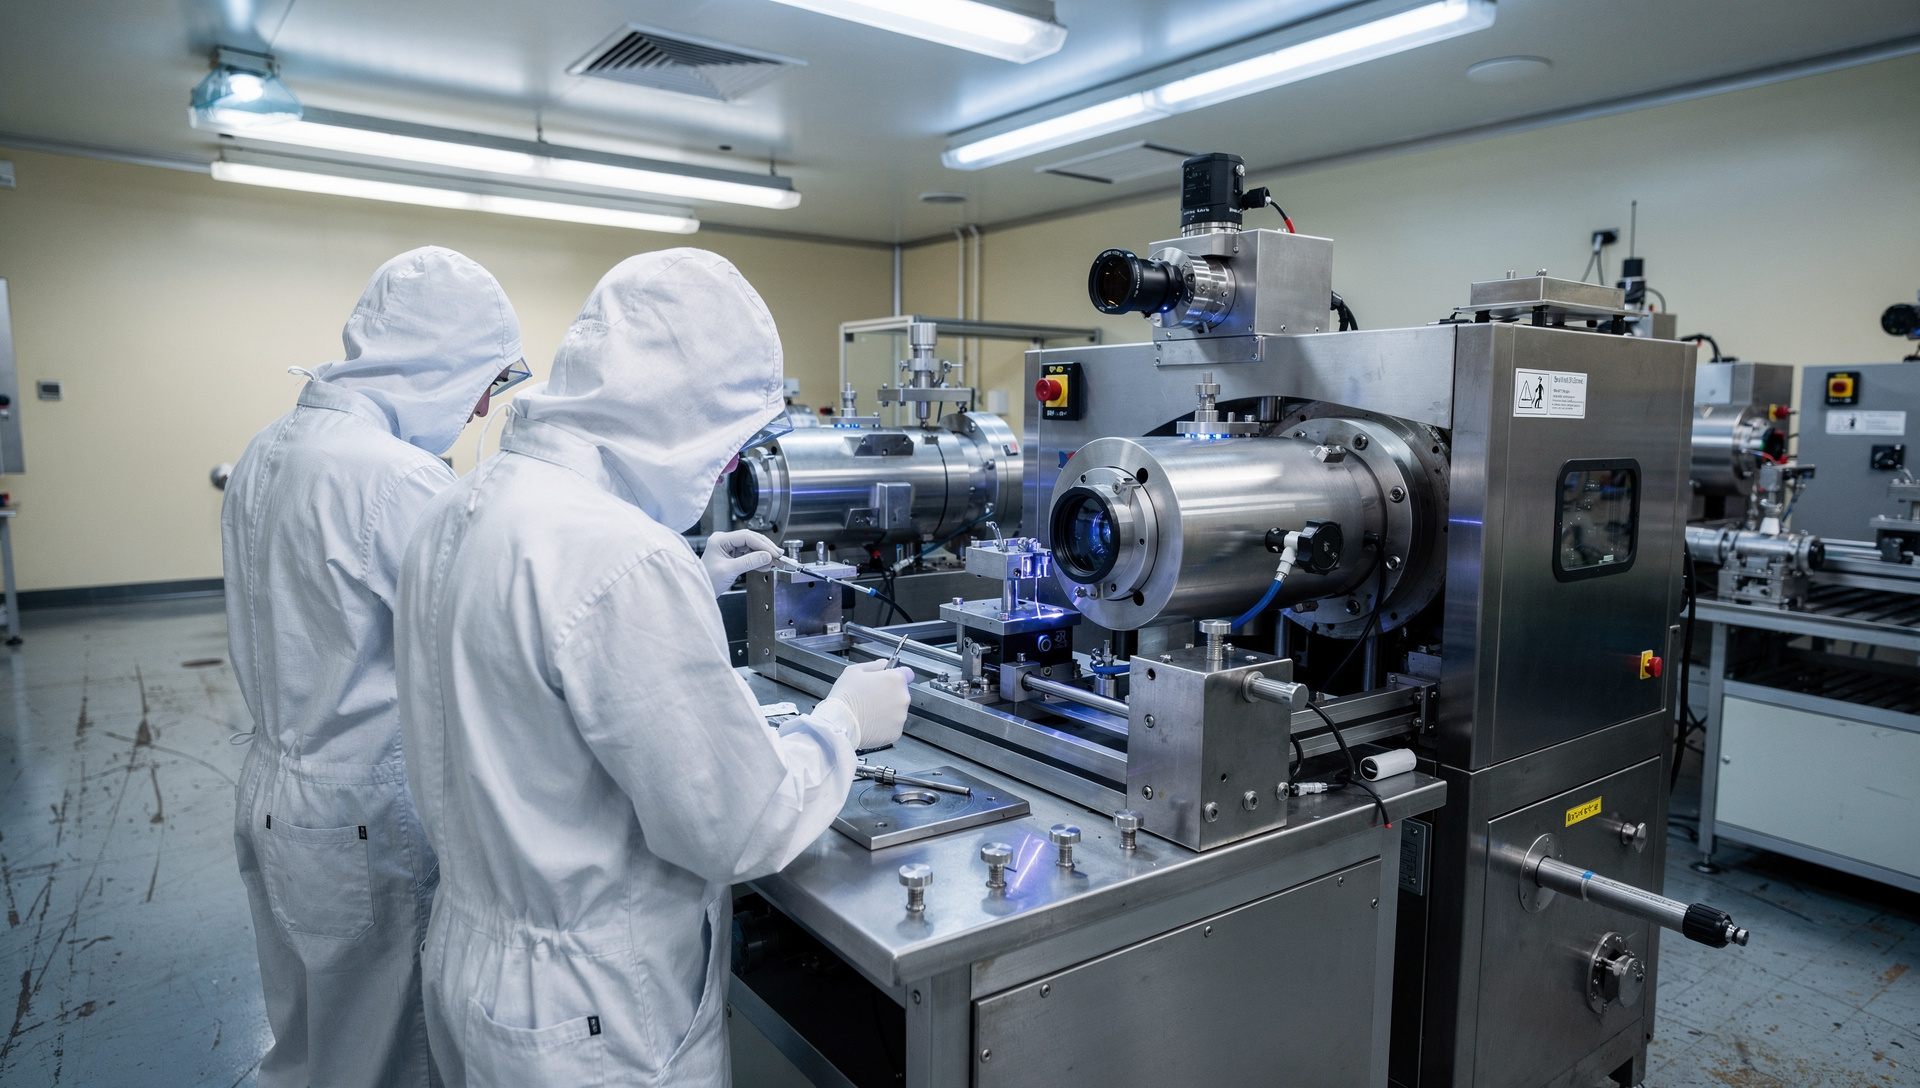
Las cifras: ASML fabricó en torno a 65 máquinas Low-NA en 2026; para 2027 apunta a un mínimo de 80 sistemas; si concreta el objetivo de 110+ en 2028, habrá escalado producción un 69% en dos años. El management, según la nota de JPMorgan, describió la demanda como «muy, muy fuerte».
Intel vuelve, Musk entra
- Intel será «cliente significativo otra vez» en 2027, tras varios trimestres de recortes.
- Terafab, la iniciativa de fabricación de Elon Musk, figura como cliente «en desarrollo» para el ciclo 2028.
- JPMorgan espera que las ventas a fabricantes de memoria en China se fortalezcan en 2027.
- Samsung planea producción en masa con <abbr title="Extreme Ultraviolet de alta apertura numérica, nueva generación que permite patrones aún más finos">High-NA EUV</abbr> desde 2028; TSMC lo hará en 2030.
El calendario de adopción de High-NA —máquinas aún más avanzadas que cuestan cerca de $400 millones— ya fue confirmado por los tres mayores fabricantes la semana pasada, aunque JPMorgan advierte que su impacto en ingresos será «más significativo durante la próxima década» que en el ciclo inmediato.
Precio vs. fundamentos
La acción de ASML cayó 5,2% el lunes en Amsterdam en la ola de ventas que golpeó al sector tras las declaraciones de los CEOs de IA. Hoy martes cotiza en €1.393,80 en Amsterdam, extendiendo pérdidas. Sin embargo, en Nueva York la historia es distinta: ASML.US cotiza en $1.583,27, un alza de 0,52% en la sesión de este martes, aún abierta.
El contexto más amplio: en junio, JPMorgan ya había estimado más de 110 herramientas sin construir, pero la acción subía 41% en el año mientras el índice de semiconductores avanzaba 80%. Tres meses después, ASML sigue rezagada frente al sector pese a que la visibilidad de demanda hasta 2028 es, según los analistas, sin precedentes en la industria.
Para quien opera la acción, el dato de velocidad de ensamblaje importa más que el volumen bruto. Si ASML logra sostener ciclos de 15 semanas en vez de 22, puede entregar 46% más máquinas al año con la misma plantilla y espacio de fábrica. Esa mejora operativa no requiere años ni capex extraordinario; es ejecutable en trimestres. La demanda está confirmada hasta 2028. La pregunta es si el mercado seguirá castigando la acción por miedo macro o empezará a pagar los fundamentos industriales.