$4.6B en ingresos y la acción cae 48% desde mayo: Fabrinet apuesta todo a capacidad
Lucas Montero · Empresas y Resultados · 2026-09-20
La compañía batió estimaciones en agosto pero el mercado castigó márgenes comprimidos y flujo de caja negativo. Mientras tanto, planea expandir capacidad de $5.3B a $12.5B-$14B para capturar demanda de transceivers ópticos para IA.
Fabrinet cerró su año fiscal 2026 (terminado en junio) con ingresos de $4.64 mil millones, un salto del 36% interanual, y un <abbr title="Beneficio por acción ajustado, excluyendo partidas extraordinarias">EPS non-GAAP</abbr> de $14.09 (+39%). El 17 de agosto reportó resultados del cuarto trimestre que superaron las estimaciones: ingresos de $1.316 mil millones y EPS de $4.10, por encima del consenso de $3.81. Al día siguiente, la acción cayó 8.6% en pre-apertura. Desde su máximo de 52 semanas en $748.89 el 14 de mayo, el papel retrocedió hasta $388.55 el viernes 18 de septiembre, una caída del 48%.
Los números que importan y los que pesan
El trimestre final del año fiscal mostró crecimiento del 45% interanual en ingresos, con el segmento de centros de datos expandiéndose 68% y alcanzando el 51% de los ingresos totales. El <abbr title="Flujo de efectivo libre: dinero generado después de inversiones en activos fijos">flujo de caja libre</abbr> del cuarto trimestre fue negativo en $37 millones, pese a que la compañía batió estimaciones en la línea superior e inferior. Los márgenes se comprimieron por la inversión acelerada en expansión de capacidad manufacturera.
Ese flujo de caja negativo, combinado con guidance de ganancias más suave para el trimestre en curso, fue suficiente para que los inversores vendieran primero y preguntaran después. El mercado de transceivers ópticos para IA pasó de $16.5 mil millones en 2025 a $26 mil millones en 2026 según LightCounting, un crecimiento del 60%. Fabrinet es el proveedor de empaque óptico de precisión para ese hardware, pero ejecutar esa oportunidad requiere construir fábricas antes de que lleguen los pedidos confirmados.
De $5.3B a $14B: la apuesta más grande de la óptica industrial
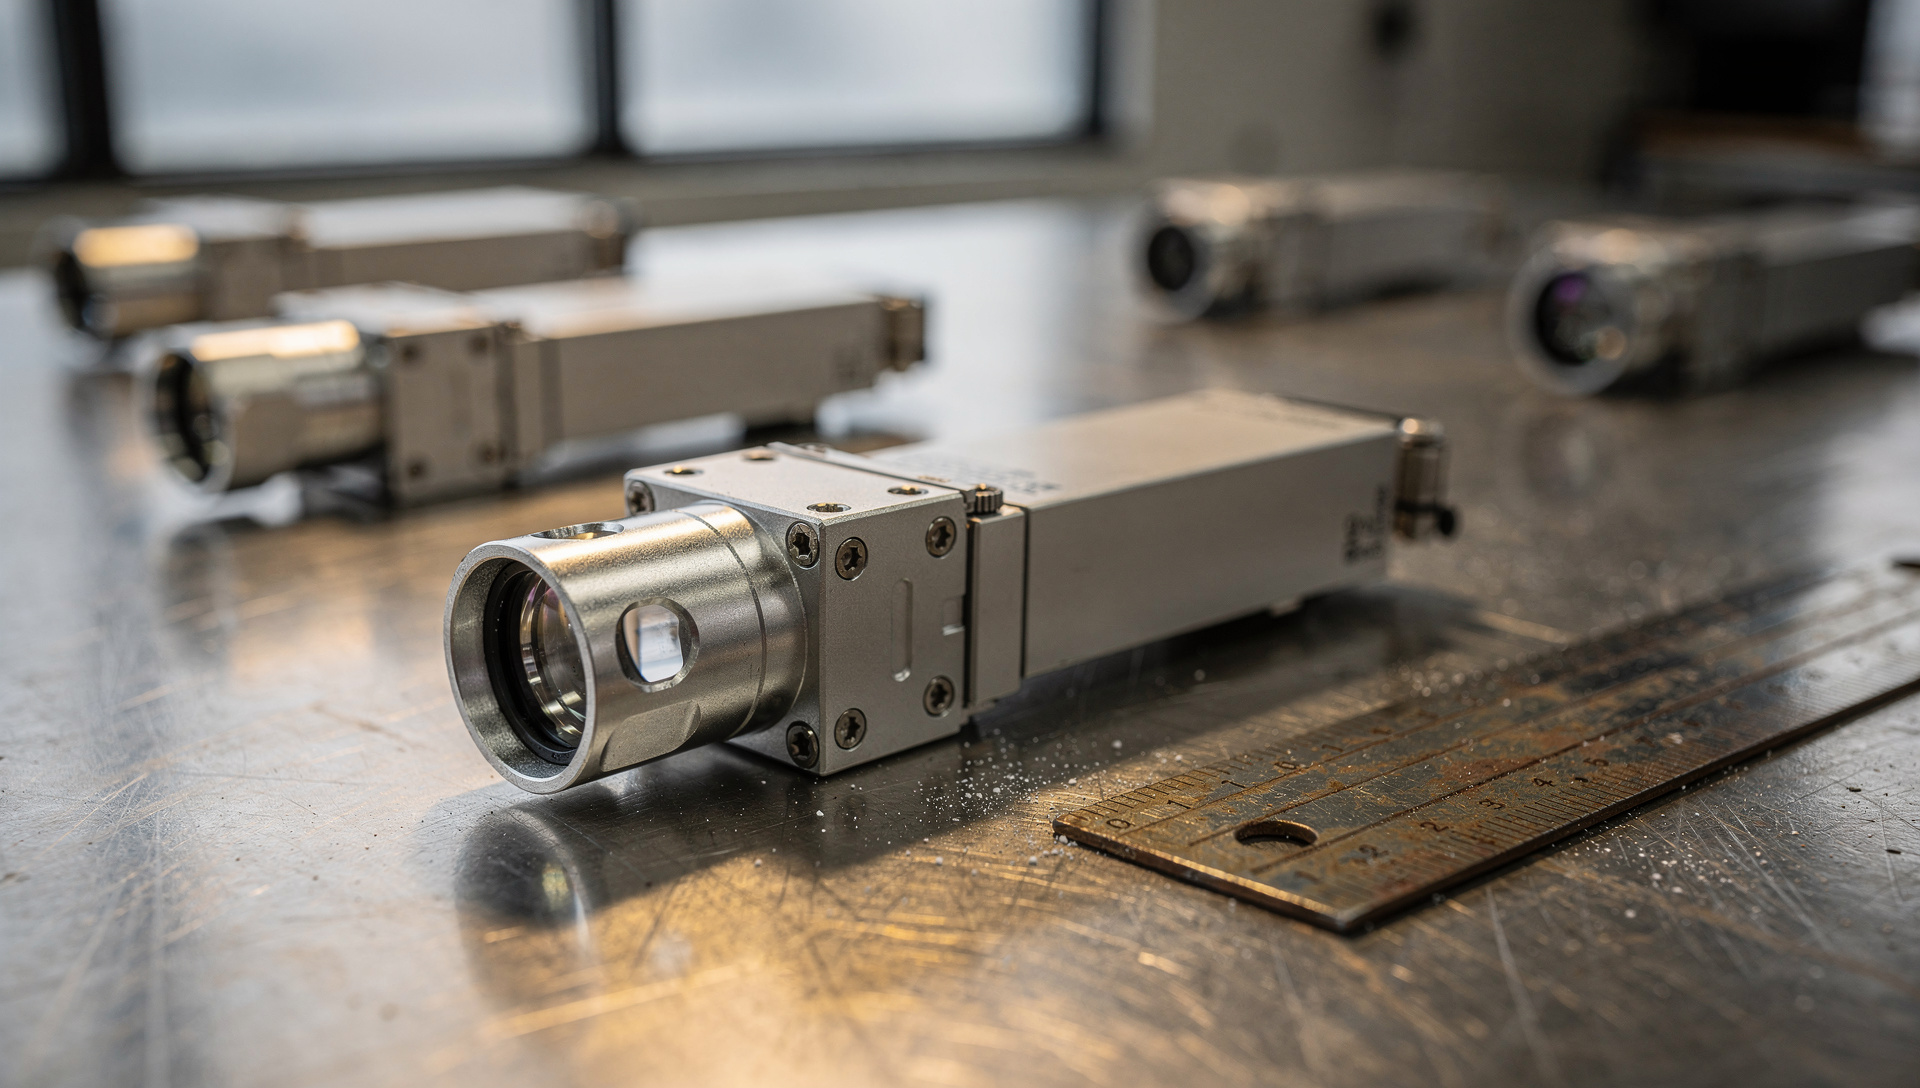
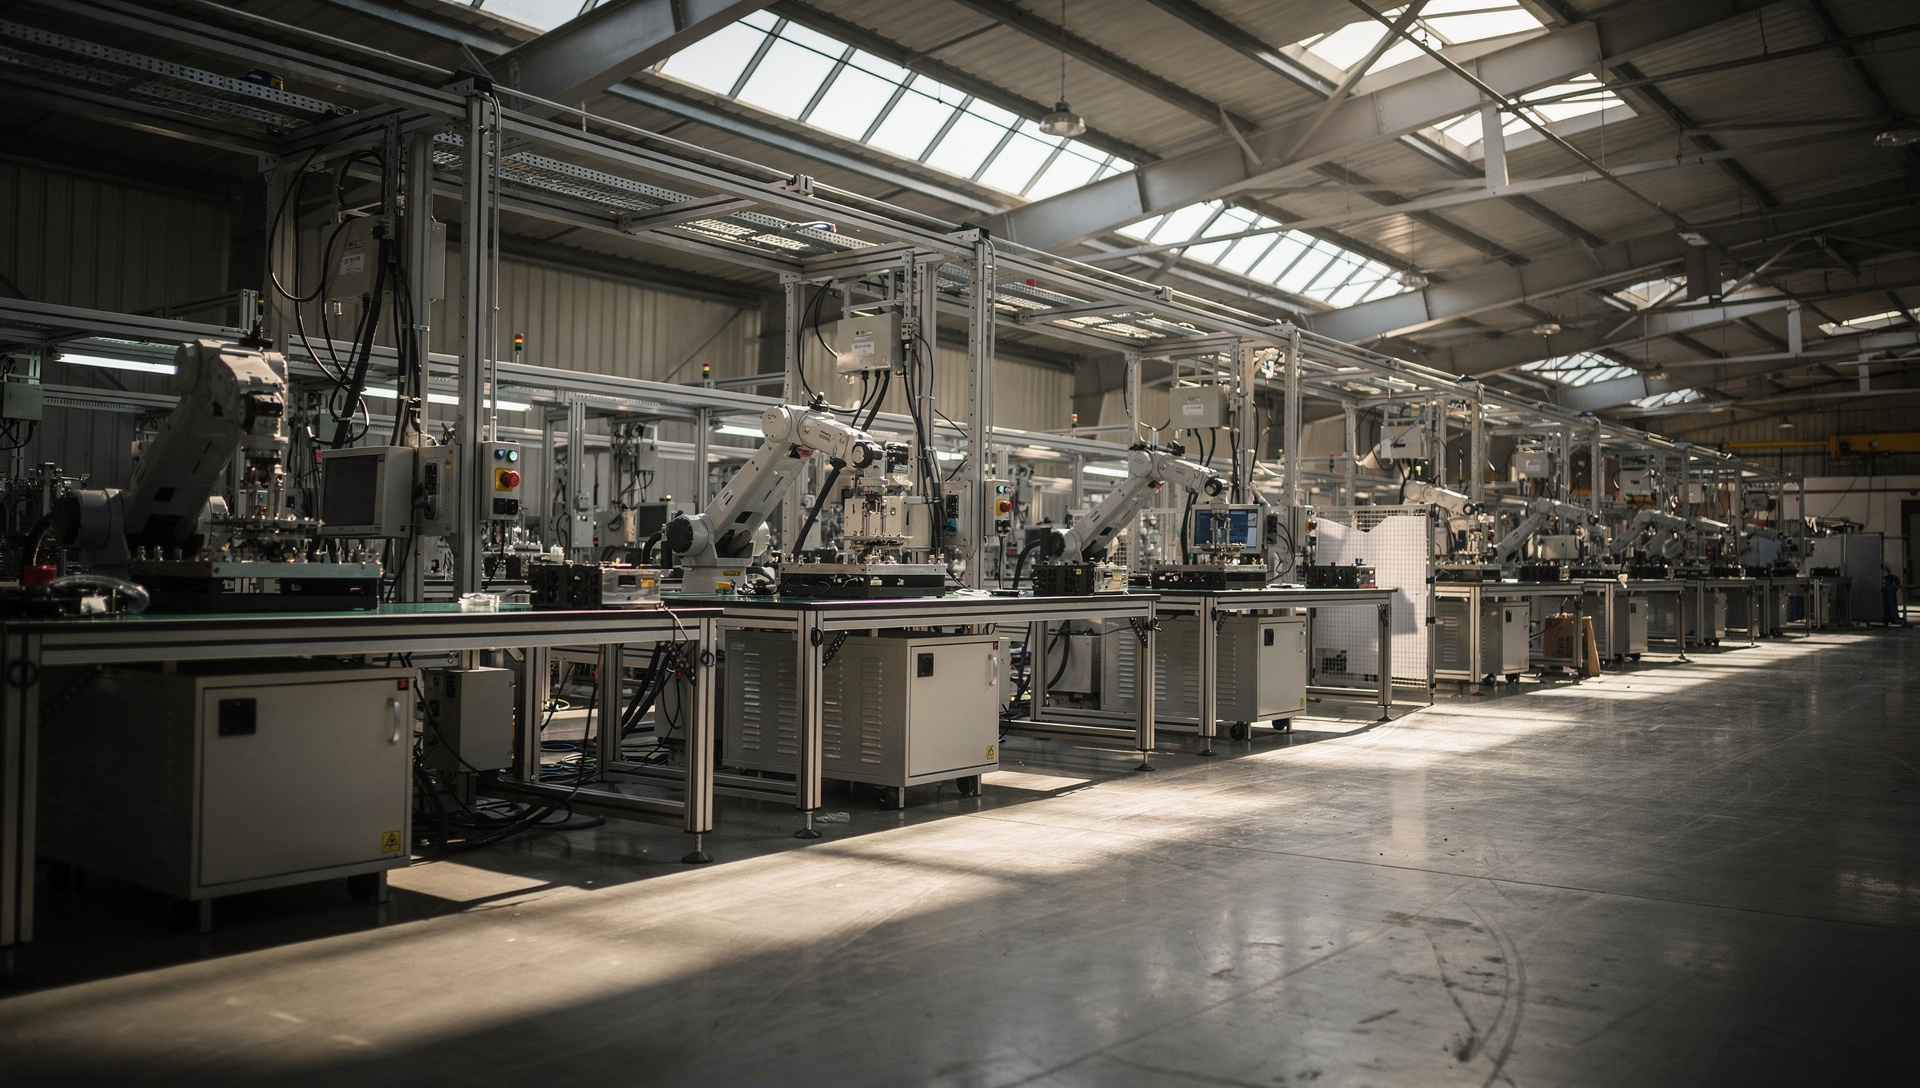
El CEO Seamus Grady detalló en la llamada de resultados que la empresa cerró el año fiscal en un run rate de $5.3 mil millones. Las conversiones de espacio de oficinas a manufactura en la planta de Pinehurst llevarán la capacidad a $5.5-$5.8 mil millones. Building 10 en Chonburi, Tailandia, añadirá entre $3 mil millones y $3.5 mil millones, lo que por sí solo representa el 65% del run rate actual. Sumando la facilidad recién adquirida Nava Nakorn ($200-$250 millones) y el nuevo campus en Santa Clara ($200-$250 millones), la capacidad total alcanzará $8.5-$9.3 mil millones.
- Building 10 (Chonburi, Tailandia): $3-$3.5B de capacidad adicional
- Pinehurst (conversión de oficinas): $5.5-$5.8B de capacidad total tras conversión
- Nava Nakorn (Tailandia): $200-$250M adicionales
- Santa Clara (California): $200-$250M adicionales
- Dos fábricas adicionales planeadas en Chonburi: $1.8-$2.1B cada una
Si las dos fábricas adicionales planeadas en Chonburi se completan, el potencial total de capacidad llegaría a $12.5-$14 mil millones. Grady indicó que espera alcanzar aproximadamente $9.8 mil millones para el trimestre de marzo de 2027, un aumento del 85% desde el cierre del año fiscal, soportado por $250 millones anuales en <abbr title="Inversión en activos fijos como edificios, maquinaria y equipos">capex</abbr>. El CEO añadió que no está «fuera de los límites de posibilidad» que el crecimiento de ingresos en el año fiscal 2027 supere el 36% registrado en 2026, aunque enfatizó que no se trata de guidance oficial.
Concentración de clientes y riesgo visible
Cuatro clientes representan el 58% de los ingresos de Fabrinet: Cisco (20%), NVIDIA (16%), Nokia (11%) y Amazon (11%). Esa concentración es funcional en un mercado donde los hiperscalers y los fabricantes de equipos de red dominan la demanda de transceivers de alta densidad, pero también implica que cualquier recorte de pedidos de uno de esos cuatro nombres impacta directamente en los resultados trimestrales. El sector de óptica para IA ya mostró volatilidad extrema en agosto, con Marvell cayendo 10% pese a earnings beat y un mercado en expansión del 57%.
El guidance para el primer trimestre del año fiscal 2027 (que terminará el 25 de septiembre) proyecta ingresos de $1.375-$1.425 mil millones, un crecimiento del 43% interanual en el punto medio, y un EPS non-GAAP de $4.10-$4.25. Los números son sólidos, pero el mercado está penalizando la brecha entre la narrativa de demanda sostenida y la realidad contable de márgenes presionados por inversión adelantada.
Valuación actual: PEG de 1.05 con deuda de ejecución
Según The Motley Fool, Fabrinet cotiza a un <abbr title="Relación precio-ganancia proyectada, usando ganancias estimadas del próximo año">forward P/E</abbr> de 21, con analistas esperando un crecimiento de ganancias del 20% anualizado en los próximos años. Eso implica un <abbr title="Relación precio-ganancia ajustada por crecimiento; valores cercanos a 1 se consideran equilibrados">PEG ratio</abbr> de aproximadamente 1.05, en línea con el crecimiento proyectado. A $388.55 por acción el viernes, la compañía capitaliza en torno a $14 mil millones, un múltiplo que exige ejecución impecable en la apertura de las nuevas plantas.
La pregunta que el mercado no ha resuelto: ¿el capex de $250 millones anuales es suficiente para entregar $12.5-$14 mil millones de capacidad en los plazos prometidos, o la compañía tendrá que volver al mercado de capitales para financiar la segunda fase de expansión en Chonburi? El flujo de caja libre negativo del cuarto trimestre sugiere que la autofinanciación tiene límites cuando la velocidad de construcción se acelera.
El sector de transceivers ópticos para centros de datos de IA sigue creciendo a ritmo acelerado, con tráfico en centros de datos de hiperescala en Norteamérica sosteniendo expansión anual superior al 30%. La oferta de chips optoelectrónicos críticos, como lasers modulados de absorción electroóptica y lasers de onda continua, permanece restringida por límites de capacidad. Fabrinet está en el punto exacto donde esa restricción se convierte en ventaja competitiva, siempre que pueda encender las fábricas antes de que llegue la próxima oleada de pedidos confirmados de Google, Microsoft y Meta.