¿Cuánto vale validar infraestructura de IA cuando nadie más puede hacerlo?
María González · Empresas y Resultados · 2026-09-19
Keysight acumula casi $100 millones en pedidos atrasados porque no puede fabricar suficientes equipos de test. El cuello de botella cambió: ya no es el chip ni la electricidad.
Keysight Technologies cerró el viernes en $335 con una historia de crecimiento explosivo y un problema poco habitual: tiene aproximadamente $100 millones en ingresos atrasados no porque le falte demanda, sino porque no puede fabricar los equipos de test lo bastante rápido. La compañía reportó en agosto cifras récord para su tercer trimestre fiscal (cerrado el 31 de julio): órdenes +56%, ingresos +36% y beneficio por acción +79% interanual. Pero la restricción de 20 a 30 SKUs altamente diferenciados está retrasando entregas más allá del ciclo normal.
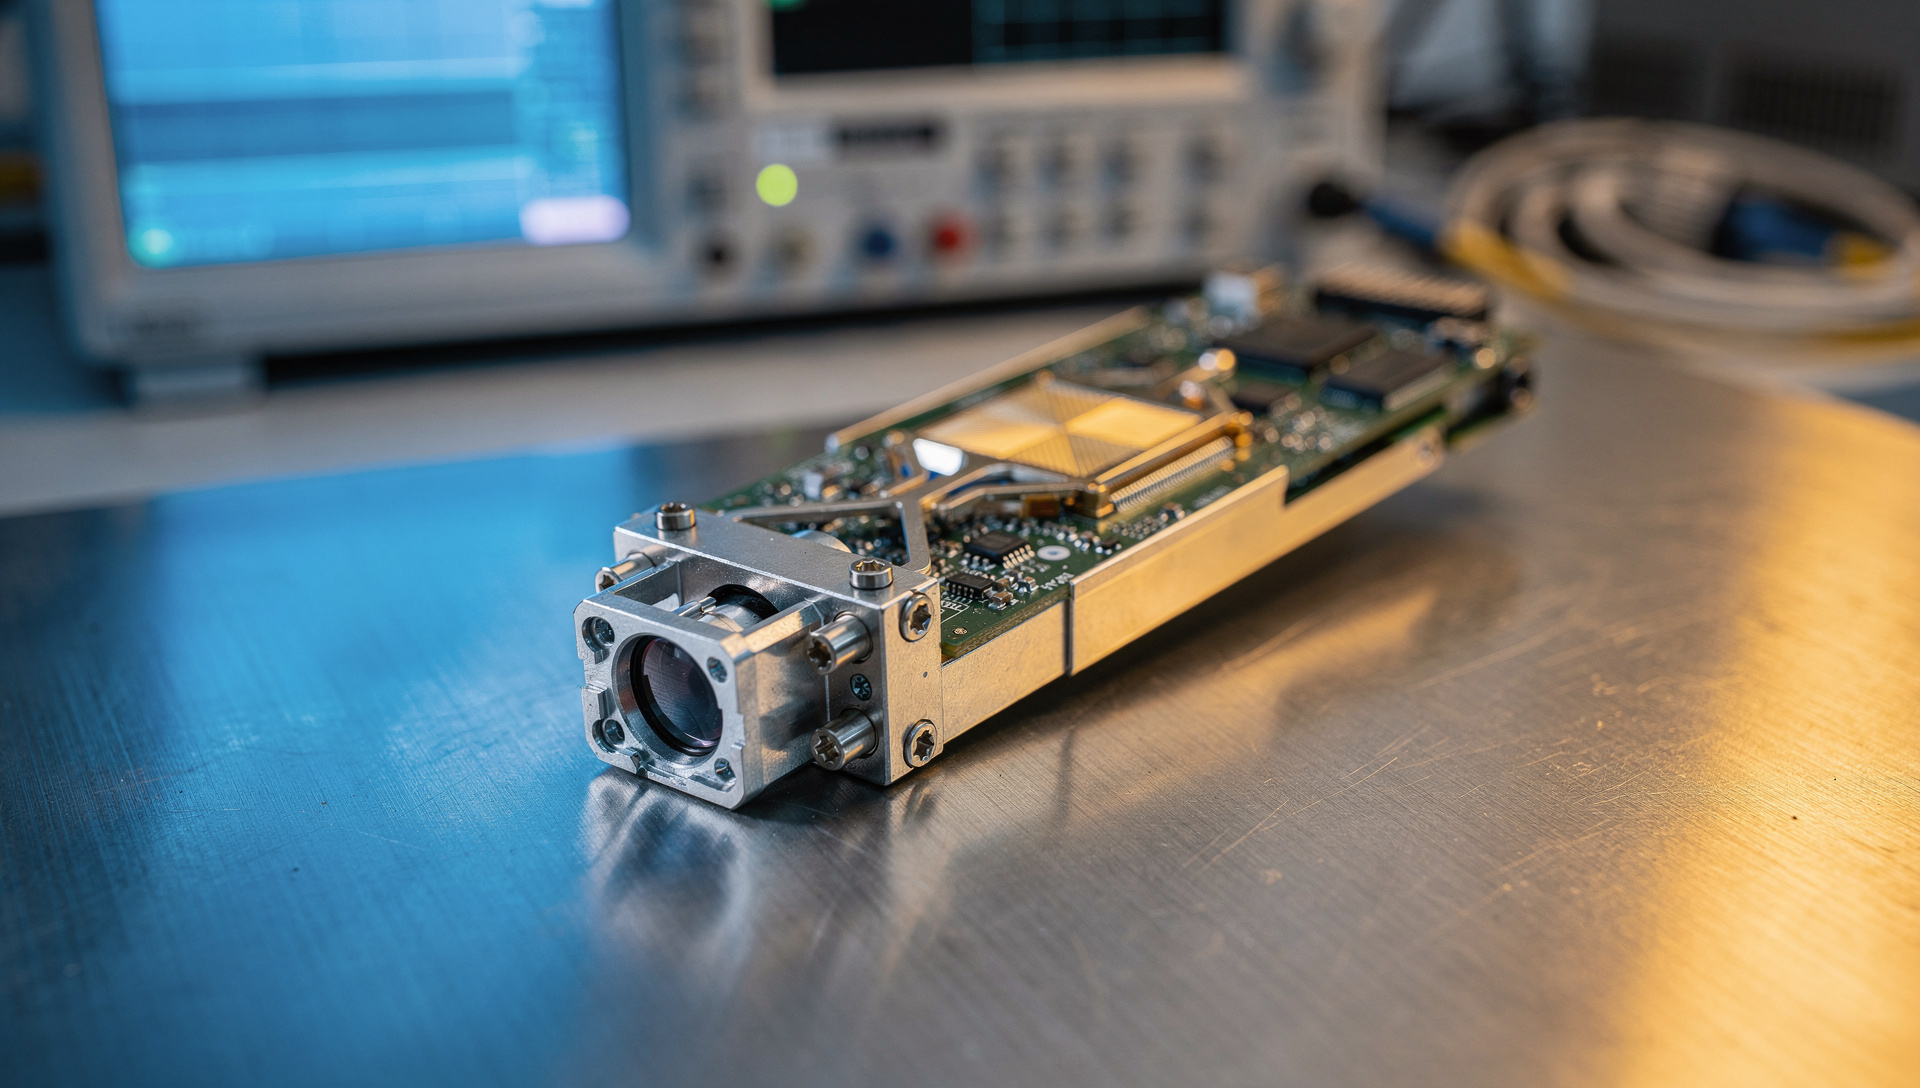
El dato no es anecdótico. Microsoft acumula $80.000 millones en pedidos de Azure que no puede cumplir por falta de electricidad. Keysight señala el siguiente cuello de botella: aunque consigas la energía y los chips, necesitas validar cada <abbr title="Dispositivos que transmiten y reciben señales ópticas a alta velocidad en redes de datos">transceptor óptico</abbr> de 1.6 terabits y 3.2 terabits antes de meterlo en producción, y esa capacidad está saturada.
Wireline supera a wireless por primera vez
El segmento de Comunicaciones Comerciales de Keysight alcanzó su primer trimestre por encima de $1.000 millones en Q3. Dentro de ese bloque, los ingresos de wireline (redes cableadas de alta velocidad) superaron a wireless por primera vez en la historia de la compañía. La arquitectura de los data centers de IA explica el giro: interconexiones de alta velocidad entre chips, servidores y racks que requieren validación en cada etapa de diseño, desde pre-silicon hasta sistemas completos.
La demanda cubre <abbr title="Integración de componentes ópticos y electrónicos en el mismo chip para reducir latencia y consumo energético">fotónica de silicio</abbr>, <abbr title="Ubicación de la óptica directamente junto al procesador en lugar de en módulos separados">óptica co-empaquetada</abbr> y test de sistemas completos. Kailash Narayanan, vicepresidente senior y presidente del Communications Solutions Group, subrayó en la conferencia con analistas que la demanda relacionada con IA se ha convertido en prioridad de corto plazo para toda la cadena de suministro.
Guidance Q4 y target de analistas
Keysight proyectó para su cuarto trimestre fiscal ingresos de $1.930 a $1.950 millones (+37% interanual) y <abbr title="Earnings Per Share: beneficio neto dividido por número de acciones, indicador clave de rentabilidad">EPS</abbr> de $3.34 a $3.40 (+76% interanual). En agosto reportamos cómo la acción cayó 7% en sesión regular tras el anuncio de resultados, para luego rebotar 4-5% en after-hours cuando el mercado procesó que el <abbr title="Proyección oficial de la compañía sobre ingresos y beneficios futuros">guidance</abbr> superaba el consenso en 24%.
El <abbr title="Target de precio: estimación del analista sobre el valor objetivo de una acción en los próximos 12 meses">target promedio</abbr> de 12 analistas se sitúa en $415.08, un potencial alcista de +28.66% desde el cierre del viernes. Morgan Stanley elevó su objetivo a $425 el 19 de agosto, mientras que TipRanks reportó el 12 de septiembre un analista iniciando posición Buy con target de $405 enfocado en crecimiento multi-año impulsado por IA y 6G. El máximo de 52 semanas está en $374.96, un 16.6% por encima del precio actual.
- Órdenes Q3: +56% interanual, con el segmento de Comunicaciones Comerciales rompiendo la barrera de $1.000 millones por primera vez.
- Ingresos atrasados: aproximadamente $100 millones retenidos por restricciones de suministro en componentes altamente diferenciados.
- Margen objetivo: Keysight planea mantener márgenes incrementales de al menos 40% cuando el crecimiento supere 5%.
- Nuevos clientes: 3.000 agregados en lo que va de año, representando más de $100 millones en negocio incremental.
6G en el radar: timing sincronizado con dinero real
Satish Dhanasekaran, CEO de Keysight desde mayo de 2022, fue explícito sobre el calendario de 6G: la industria apunta al primer estándar 6G en marzo de 2029, tras reunión 3GPP en junio. La compañía anticipa aceleración de inversión en 6G durante el primer semestre de 2028, con clientes ya en programas de desarrollo financiados. Los Juegos Olímpicos de 2029 se manejan como hito comercial.
El <abbr title="Total Addressable Market: tamaño total del mercado disponible para un producto o servicio">TAM</abbr> de 6G se espera que supere el de 5G debido a vectores de innovación adicionales: AI-RAN (redes radio inteligentes), sensado integrado y redes no-terrestres (satélites LEO). Keysight lleva ventaja de tres a cuatro años en desarrollo de equipos de test para estas arquitecturas. Riesgo: si el timing se estira, los márgenes se comprimen; oportunidad: si se cumple, consolida posición antes de que entren competidores.
Defensa como estabilizador silencioso
Los ingresos de Aeroespacial, Defensa y Gobierno alcanzaron $339 millones en Q3, un crecimiento de +14%. Las órdenes aumentaron en porcentaje de dos dígitos en múltiples regiones. No es el mismo perfil de demanda que data centers: soberanía tecnológica, UAVs, satélites LEO, arquitecturas avanzadas de radar. Dinero diferente al de IA: menos competencia de precios, mayor fidelización, ciclos más largos.
La relación wireline/wireless en un trimestre puede ser ruido; el cambio estructural hacia validación de infraestructura de IA no lo es. El que opera desde ahora debe decidir si el múltiplo actual descuenta ya el crecimiento proyectado o si queda margen. A $335, Keysight cotiza 10.27% por debajo de su máximo histórico de $374.96, con una subida de +89.04% en el último año. Los 3.000 nuevos clientes agregados year-to-date no son especulativos: son contratos firmados que ya representan más de $100 millones en ingresos incrementales.