¿Aprobará la Fed que OppFi compre un banco tras frenar a Enova?
Patricia López · Empresas y Resultados · 2026-09-17
Los accionistas de BNCCORP votaron a favor de la venta a OppFi por $130.7M. El spread de arbitraje es de solo 2.7%, pero aún faltan tres reguladores. El timing es delicado: Enova tuvo que cancelar su adquisición bancaria hace 48 horas.
Los accionistas de BNCCORP (OTCQX: BNCC) aprobaron este jueves la venta del banco a OppFi (NYSE: OPFI) en una transacción valorada en $130.7 millones. Cada acción de BNCC recibirá $19.375 en efectivo más 1.9 acciones de OppFi clase A. El cierre está pendiente de tres aprobaciones regulatorias: OCC, Reserva Federal y FDIC. Se espera para el cuarto trimestre de 2026.
El timing de la votación no es casual. Hace apenas 48 horas, Enova tuvo que cancelar su adquisición de Grasshopper tras nueve meses de bloqueo regulatorio silencioso. OppFi está comprando el mismo tipo de activo —un banco con charter nacional— y necesita el visto bueno de los mismos reguladores.
El spread dice que el mercado confía
BNCC cerró en $31.85 este jueves, mientras OppFi cotiza a $7.04. Con esos precios, la valoración implícita del deal es de $32.75 por acción de BNCC ($19.375 en cash más 1.9 × $7.04). El spread de arbitraje es de apenas 2.7% —BNCC cotiza ligeramente por debajo de lo que recibirá—, una señal de que los inversores ven el cierre como muy probable pese al riesgo regulatorio.
Para una operación que aún necesita tres aprobaciones y no cierra hasta dentro de tres meses, un spread tan ajustado es llamativo. Compara con el caso Skyworks-Qorvo: cuando el <abbr title="Director ejecutivo, el CEO de una empresa">CEO</abbr> Phil Brace aceleró el timeline de cierre a 2026, el spread se comprimió inmediatamente porque el mercado descontó menos riesgo temporal. Aquí, el spread ya está comprimido antes de tener las aprobaciones.
Tres reguladores y un precedente reciente
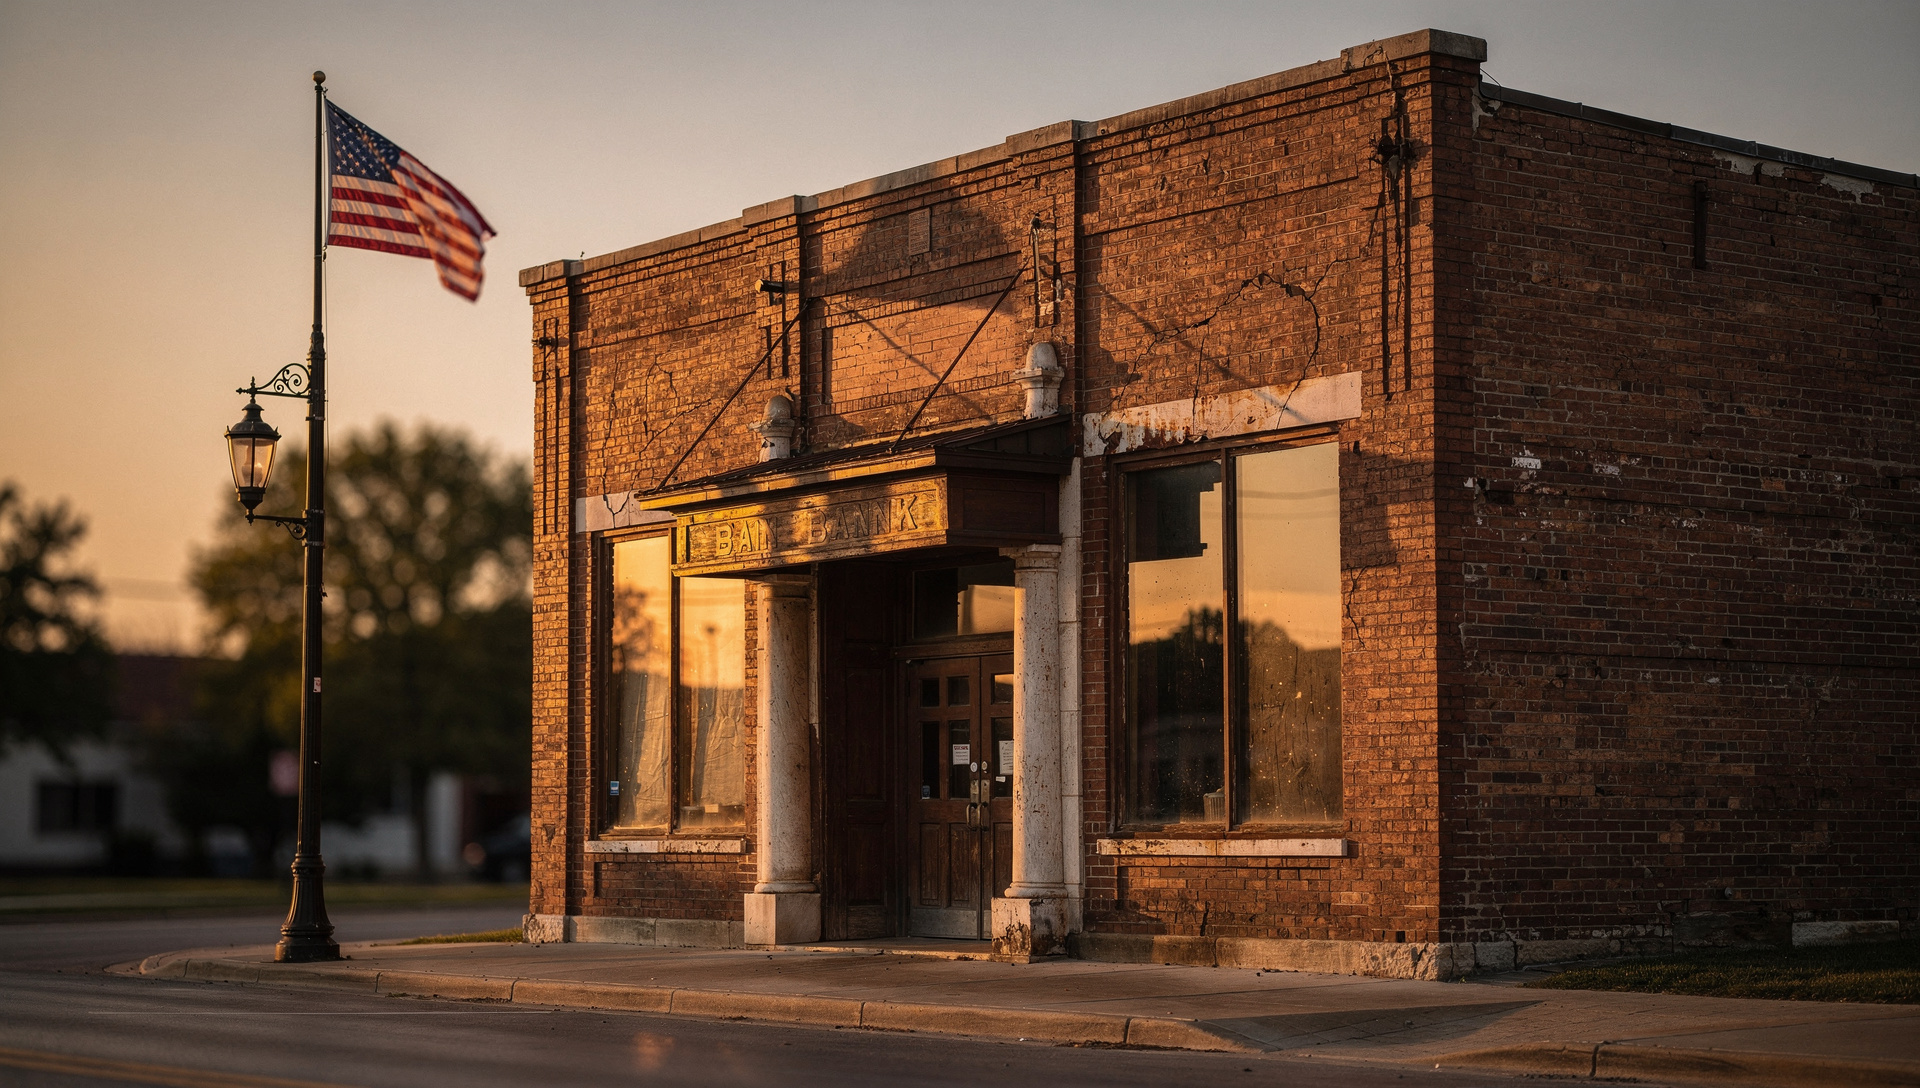
La OCC, la Reserva Federal y la FDIC deben aprobar la transacción antes del cierre. Michael Vekich, chairman de BNCC, llamó al voto de hoy «un desarrollo significativo», pero dejó claro que el proceso regulatorio sigue en marcha. El deal se anunció el 29 de abril; han pasado casi cinco meses sin luz verde.
El antecedente de Enova pesa. Esa fintech retiró su adquisición de Grasshopper Bank el martes tras esperar nueve meses sin respuesta formal de los reguladores. En su comunicado, Enova admitió que el proceso bancario estadounidense «carece de estándares claros» y es «susceptible a presión política». OppFi está en la misma cola, con la diferencia de que su deal es más grande —$130.7M frente a los términos no revelados de Grasshopper— y la integración es más profunda.
Por qué una fintech paga $130M por un banco pequeño
BNC National Bank generó $51 millones en ingresos por intereses y $10 millones de ingresos netos en el año terminado el 31 de diciembre de 2025. No es un gigante, pero tiene lo que OppFi necesita: un charter bancario nacional y acceso a depósitos. Para una fintech que opera préstamos en línea, conseguir funding barato a través de depósitos asegurados por <abbr title="Federal Deposit Insurance Corporation, asegura depósitos bancarios en EE.UU.">FDIC</abbr> cambia la ecuación de rentabilidad.
Actualmente, OppFi financia su cartera de préstamos a pequeños negocios y consumidores mediante titulización y líneas de crédito corporativas —instrumentos más caros y menos estables que los depósitos minoristas. Al convertirse en banco holding e integrar sus operaciones en BNC, OppFi reduce el costo de capital y gana flexibilidad regulatoria.
- Año 1 post-cierre: al menos $60 millones en sinergias operativas proyectadas
- Año 2: más de $90 millones en sinergias acumuladas
- Año 3: más de $115 millones anuales, según la proyección conjunta de ambas compañías
Esas cifras dependen de que la integración funcione y de que OppFi consiga escalar la cartera de BNC sin perder calidad crediticia. El 93% del equity post-cierre quedará en manos de los accionistas actuales de OppFi; los de BNCC se quedan con 7%. Para OppFi, el deal es estratégico; para BNCC, es una salida con prima moderada sobre el precio reciente.
Lo que viene
No se requiere voto de accionistas de OppFi para esta transacción, así que la pelota está en las tres agencias federales. El timeline de cuarto trimestre 2026 da margen de tres meses, pero el silencio regulatorio puede alargarse. Si la OCC, la Fed o la FDIC piden información adicional —algo habitual en adquisiciones de bancos por no-bancos—, el cierre podría retrasarse hasta 2027 o forzar una renegociación.
El spread actual de 2.7% implica que el mercado asigna alta probabilidad al cierre, pero ese optimismo puede evaporarse rápido si alguno de los reguladores emite una solicitud formal de revisión ampliada. Los arbitrajistas que entraron en BNCC tras el anuncio de abril ya llevan cinco meses esperando; el coste de oportunidad empieza a pesar.