Royal Caribbean sube un 10% en tres sesiones tras superar previsiones en Q3
María González · Empresas y Resultados ·
La naviera batió consenso por tercera vez consecutiva, con margen EBITDA del 45% y load factor de 112%. El mercado valida la apuesta por resorts all-inclusive.
Royal Caribbean reportó el pasado 27 de octubre un <abbr title="Ganancias por acción ajustadas, excluyendo elementos no recurrentes">EPS</abbr> ajustado de $6.57 en el tercer trimestre de 2026, superando el consenso de analistas de $6.38. La acción cerró ese martes con un salto del 5.46% hasta $295.92 y siguió subiendo: el jueves 29 de octubre tocó $313.68, acumulando un avance del 10.5% en tres sesiones desde el anuncio. El viernes 30 de octubre cerró en $307.18, un retroceso técnico del 1% que no borra el impulso.
El beat marca el tercer trimestre consecutivo en que la naviera supera previsiones, con un crecimiento interanual del 14.3% en <abbr title="Ganancias por acción ajustadas, excluyendo elementos no recurrentes">EPS</abbr> ($6.57 vs $5.75 en Q3 2025). Los ingresos alcanzaron $5.59 mil millones, un alza del 9% respecto al año anterior, aunque quedaron ligeramente por debajo del consenso de $5.61 mil millones. El <abbr title="Ganancias antes de intereses, impuestos, depreciación y amortización">EBITDA</abbr> ajustado llegó a $2.5 mil millones, con un margen del 45% que batió estimaciones en 3.2 puntos porcentuales.
Operación a plena capacidad
La compañía entregó 2.7 millones de vacaciones en el trimestre, con un <abbr title="Porcentaje de ocupación de los camarotes disponibles">load factor</abbr> del 112%, un indicador que refleja ocupación superior al 100% cuando se venden camarotes para más pasajeros de su capacidad nominal (literas adicionales, configuraciones familiares). El 40% de los huéspedes fueron clientes del programa de lealtad, un dato que Jason Liberty, chairman y CEO, destacó como pilar de la estrategia de retención y venta cruzada.
| Métrica | Q3 2026 | Variación YoY |
|---|---|---|
| EPS ajustado | $6.57 | +14.3% |
| Ingresos | $5.59B | +9.0% |
| EBITDA ajustado | $2.5B | — |
| Margen EBITDA | 45% | — |
| Load factor | 112% | — |
| Vacaciones entregadas | 2.7M | — |
El margen operativo se mantuvo en 33.5%, en línea con el mismo trimestre del año anterior, a pesar del incremento en costos de combustible y presión cambiaria. Según el comunicado oficial, la demanda close-in (reservas de último momento) fue más fuerte de lo esperado y algunos gastos se desplazaron fuera del trimestre por timing, lo que ayudó a compensar vientos en contra.
La apuesta all-inclusive entra en contexto
El anuncio de septiembre sobre la adquisición del 50% de Sandals y Beaches Resorts ahora se lee con más claridad: los números del Q3 muestran que Royal Caribbean tiene músculo operativo para financiar la diversificación sin comprometer márgenes. La transacción, que valúa el portafolio de resorts <abbr title="Vacaciones con comidas, bebidas y actividades incluidas en el precio">all-inclusive</abbr> en $6 mil millones, incluye 18 resorts en operación en el Caribe, tres en desarrollo y un activo menos visible pero estratégico: más de 1,000 acres de tierra virgen caribeña sin desarrollar.
Liberty describió ese land bank como «uno de los activos más valiosos de la transacción» durante la presentación de resultados. No es retórica: ese terreno permite a Royal Caribbean planificar expansión a 5-10 años con control sobre ubicaciones prime, sin depender de desarrolladores externos ni competir por suelo en destinos saturados. El cierre está previsto para principios de 2027, sujeto a aprobaciones regulatorias, y se espera que la inversión sea inmediatamente acretiva a ganancias, aunque la contribución exacta dependerá de la fecha efectiva de consolidación.
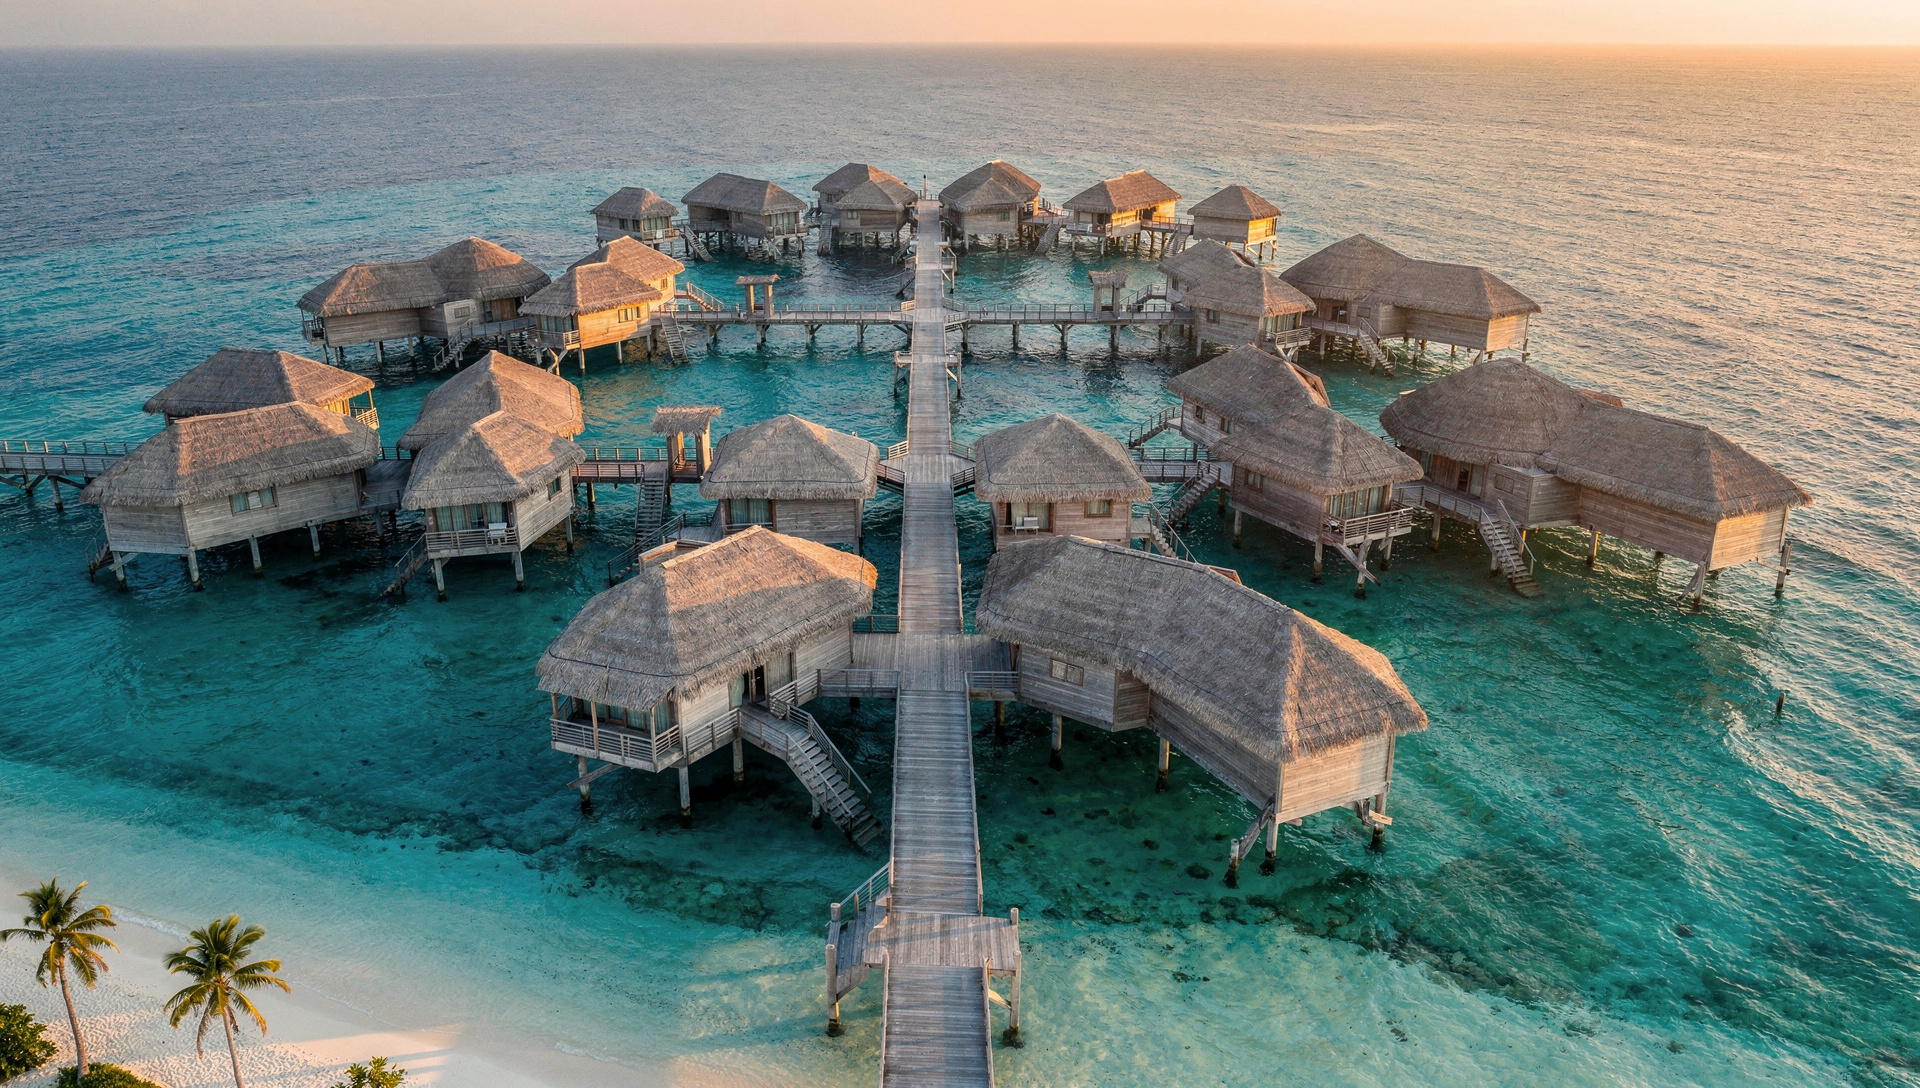
El <abbr title="Acuerdo entre dos o más empresas para crear una entidad conjunta con participación compartida">joint venture</abbr> amplía el mercado direccionable de Royal Caribbean a aproximadamente el 50% del presupuesto de vacaciones, según datos de la compañía. Adam Stewart, executive chairman de Sandals, retendrá su rol de liderazgo en la nueva estructura y trabajará junto a Liberty en la integración operativa. La firma identificó «varios cientos de millones de dólares» en oportunidades de sinergia, aunque no desglosó el calendario ni la naturaleza exacta de esos ahorros.
Guía al alza y respaldo de analistas
Royal Caribbean elevó ligeramente su guía de <abbr title="Ganancias por acción ajustadas, excluyendo elementos no recurrentes">EPS</abbr> ajustado para el año completo 2026 a un rango de $17.85 a $17.95, con punto medio de $17.90, frente al consenso inicial de $17.83. La compañía señaló que espera superar su objetivo para 2027 en aproximadamente $1 por acción si los precios del combustible se mantienen en niveles spot actuales, un colchón que da margen para absorber volatilidad sin comprometer la narrativa de crecimiento.
- 29 analistas califican la acción con recomendación promedio de «Strong Buy».
- Precio objetivo a 12 meses: $353.46, que implica un upside del 14% desde el cierre del jueves 29 de octubre en $313.68.
- Capitalización de mercado actual: $80.20 mil millones.
- Rango de 52 semanas: mínimo $222.22, máximo $356.39. La acción cerró el viernes 30 de octubre en $307.18, un 13.8% por debajo de su techo anual.
El objetivo de la compañía es alcanzar un CAGR del 20% en <abbr title="Ganancias por acción ajustadas, excluyendo elementos no recurrentes">EPS</abbr> ajustado en el horizonte de mediano plazo, una métrica que los resultados de Q3 respaldan con holgura. El margen <abbr title="Ganancias antes de intereses, impuestos, depreciación y amortización">EBITDA</abbr> del 45% está en línea con el modelo de negocio de cruceros premium, pero la incorporación de resorts <abbr title="Vacaciones con comidas, bebidas y actividades incluidas en el precio">all-inclusive</abbr> —que operan típicamente con márgenes operativos superiores y menor exposición a la volatilidad del combustible— podría elevar ese promedio consolidado a partir de 2027.
¿Por qué ahora?
El timing de la apuesta por Sandals tiene lógica operativa. Royal Caribbean acumula tres trimestres consecutivos batiendo previsiones, con un <abbr title="Porcentaje de ocupación de los camarotes disponibles">load factor</abbr> del 112% que señala saturación de capacidad en el negocio core. Expandir flota de cruceros implica plazos largos (3-5 años desde pedido hasta entrega) y capex intensivo; entrar a resorts mediante un <abbr title="Acuerdo entre dos o más empresas para crear una entidad conjunta con participación compartida">joint venture</abbr> con un operador consolidado permite acelerar la diversificación sin construcción desde cero.
El dato de superposición de clientela (30% en ambas direcciones) tampoco es trivial: implica que Royal Caribbean no necesita cambiar su propuesta de valor ni conquistar un perfil de cliente radicalmente distinto. La misma base que ya gasta en cruceros tiene propensión demostrada a gastar en <abbr title="Vacaciones con comidas, bebidas y actividades incluidas en el precio">all-inclusive</abbr>. Como vimos en el caso de Mastercard, la diversificación funciona cuando se apoya en la infraestructura existente: aquí, el programa de lealtad, la tecnología de reservas y la relación con agencias de viaje se trasladan sin fricción al nuevo vertical.
El cierre esperado en principios de 2027 deja margen para que Royal Caribbean integre operaciones antes del pico de temporada alta del Caribe (invierno 2027-2028). Con los 1,000 acres de terreno sin desarrollar, la naviera asegura runway de crecimiento orgánico más allá del primer año de consolidación, un activo que no aparece en los múltiplos actuales pero que el mercado valora como optionalidad de largo plazo. El precio objetivo de analistas en $353.46 descuenta parte de ese potencial, pero si la ejecución en 2027 confirma las sinergias, ese techo puede revisarse al alza.