Crudo iraquí pierde $43 contra Murban: Ormuz convierte geografía en precio
Carlos Ramírez · Materias Primas · 2026-09-17
Basrah Medium se ofrece con descuento brutal mientras Abu Dhabi cotiza sobre $127 por barril. El mercado ya no negocia petróleo: negocia rutas de salida.
El crudo Basrah Medium de Irak para carga en octubre se ofrece con un descuento de $43,06 por barril frente al Murban de Abu Dhabi, según datos de Argus citados por Reuters. Es el diferencial más amplio entre dos grados de crudo del Golfo en la historia reciente. Murban cotiza sobre $127 por barril; Basrah Medium apenas supera los $84. Mismo origen geográfico, calidad comparable, pero una diferencia: Murban sale por Fujairah sin cruzar el Estrecho de Ormuz.
El Brent opera hoy jueves en $107,77 tras cerrar ayer en $130,80, mientras el WTI cotiza en $104,06. Esas cifras representan el promedio global, pero ocultan la realidad de un mercado fragmentado en dos: crudo que puede salir sin amenaza militar y crudo atrapado detrás de Ormuz. El diésel estadounidense marcó récord mientras el crudo promedio sube menos de lo esperado; la explicación está en esta brecha de disponibilidad física.
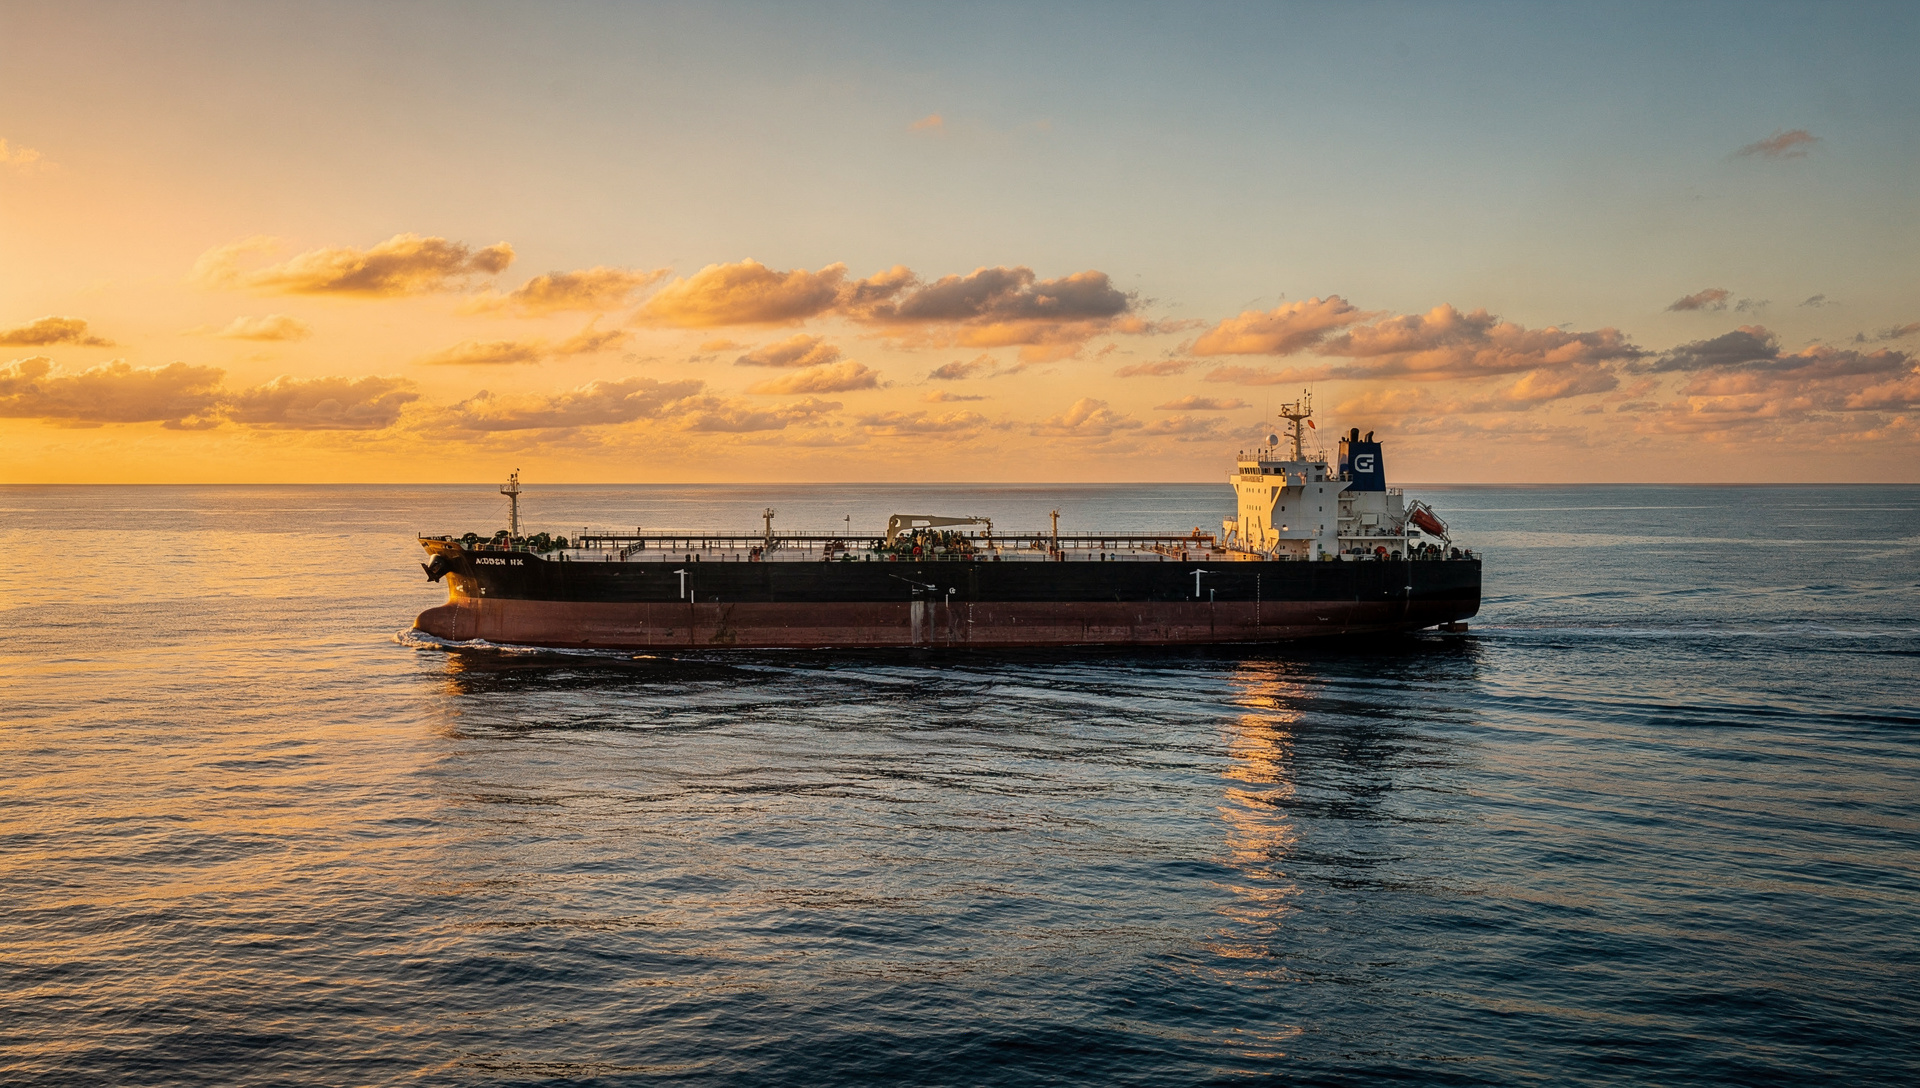
Ormuz sigue prácticamente cerrado
El memorándum de entendimiento firmado el 17 de junio entre EE.UU. e Irán incluyó 60 días de tregua para negociar tránsito comercial seguro. Colapsó el 8 de julio cuando Teherán reactivó ataques a buques para afirmar soberanía. Desde entonces, el tráfico se mantiene en mínimos. Windward reportó solo un buque saliente el 14 de septiembre, con otros dos entrando; todos transportaban gas licuado de petróleo, no crudo.
Irak ha visto su producción en campos del sur caer 70% a 1,3 millones de barriles diarios por limitaciones de exportación. La <abbr title="Organización estatal iraquí de comercialización de petróleo">SOMO</abbr> debe ofrecer descuentos sin precedentes para encontrar compradores dispuestos a asumir el riesgo de cruzar el Estrecho o a costear rutas alternativas más largas.
Premios por seguridad y descuentos por riesgo
- Murban (Abu Dhabi): sobre $127/barril. Sale por Fujairah, sin cruzar Ormuz.
- Basrah Medium (Irak): ~$84/barril. Descuento de $43,06 frente a Murban.
- Al-Shaheen (Qatar): descuento de $24,92/barril frente a Murban. Menor que Irak, pero Qatar tiene algo de capacidad logística alternativa.
- Australian Pyrenees: alcanza $138/barril. Pacífico, cero riesgo geopolítico.
- ESPO (Rusia): cotiza hasta $10 arriba del Brent. Sale por el Pacífico, evita el Golfo.
El arbitraje ya no es técnico ni de calidad: es puro riesgo percibido. Un trader que compre Basrah Medium asume costos de seguro marítimo estratosféricos, demoras indefinidas y probabilidad no nula de pérdida total del cargamento. Quien compra Murban o Pyrenees paga por certeza logística.
La crisis silenciosa: productos refinados, no crudo
Ejecutivos de Chevron, ExxonMobil, Phillips 66 y Marathon Petroleum advirtieron esta semana que la disrupción prolongada de Ormuz ha generado una crisis de combustible, no solo de crudo. Las reservas comerciales de gasolina, diésel y combustible para aviación llevan más de seis meses siendo extraídas sin reposición suficiente. Las reservas estratégicas de crudo tienen flexibilidad limitada: el problema no es tener barriles almacenados, sino tener capacidad de refino operativa y abastecida.
Arabia Saudí perdió 2,5 millones de barriles diarios cuando su tubería Este-Oeste fue cerrada tras ataques hutíes. Exxon negocia retorno a Venezuela precisamente porque el crudo que puede llegar a refinerías del Golfo de México vale más que nunca. La aritmética: si Brent cotiza en $108 pero un refinador en Texas no puede recibirlo, su precio implícito es cero para esa operación. El petróleo atrapado no es petróleo.
Un cálculo simple: en 2025, cerca de 15 millones de barriles diarios —34% del comercio global de crudo— pasaban por Ormuz. Si la producción iraquí cayó 70%, eso implica una pérdida neta de al menos 3 millones de barriles diarios solo de Irak. Súmale restricciones parciales en Kuwait y parte de Arabia Saudí: el déficit físico acumulado en dos meses supera los 300 millones de barriles. Esa cifra no reaparece con un comunicado de prensa; requiere meses de flujo normalizado.
¿Qué sigue?
El diferencial de $43 puede ampliarse si el conflicto se intensifica o si nuevos ataques hutíes añaden restricciones. También puede contraerse de golpe si EE.UU. e Irán retoman negociaciones creíbles. Pero mientras el tráfico en Ormuz permanezca en un buque al día, los operadores seguirán pagando premios por seguridad y exigiendo descuentos por riesgo. El petróleo dejó de ser un commodity global único: ahora es un portafolio de activos regionales con correlación débil y spreads de tres dígitos en dólares por barril.