¿Qué pasa con el refugio cuando el diésel rompe récord y yields tocan 5%?
Patricia López · Materias Primas · 2026-09-17
El combustible que mueve el flete estadounidense marcó $6.285 por galón mientras Bitcoin y oro caen juntos por primera vez en años. Los yields altos castigan incluso los activos escasos.
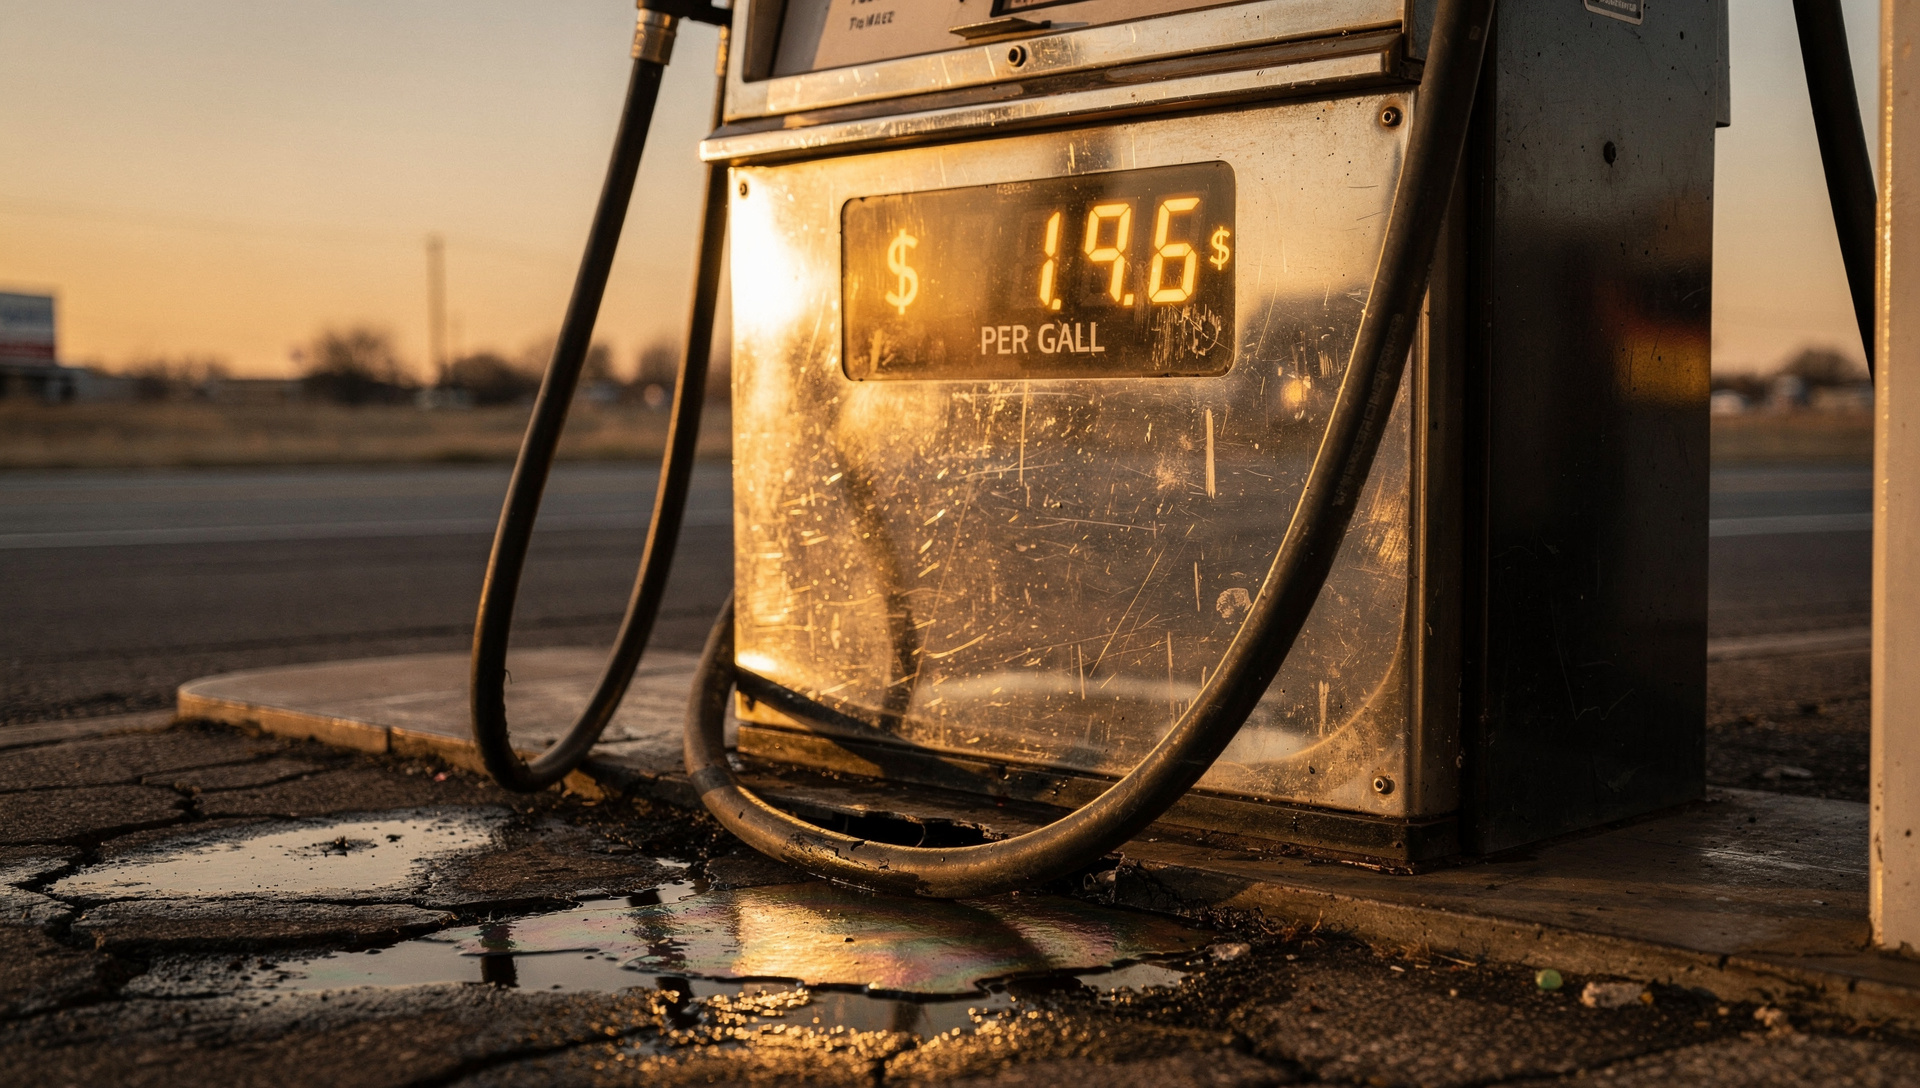
El diésel estadounidense alcanzó $6.285 por galón el miércoles 16 de septiembre, según datos oficiales de la Energy Information Administration publicados ayer miércoles. Es el precio más alto de la historia para este combustible, que mueve el 70% del flete del país. Mientras tanto, Bitcoin cotiza este jueves en $76,447 y el oro en $4,272 por onza, ambos bajo presión tras la subida de tasas de la Fed del miércoles. El bono a 10 años opera en 5.006% esta mañana.
El diésel sube 69% en un año y la inflación vuelve al centro
El precio del diésel avanzó casi 69% desde hace un año, cuando promediaba $3.69 por galón. La causa: el cierre de facto del Estrecho de Ormuz durante seis meses cortó 20% del suministro global de crudo y derivados, mientras las refinerías estadounidenses operan al 98% de capacidad y no pueden compensar el déficit. El crack spread del diésel —la diferencia entre el precio del crudo y el del combustible refinado— superó $100 por barril el 1 de septiembre en el Golfo de EE.UU., cinco veces su nivel histórico de $20.
Este combustible no es solo transporte: alimenta maquinaria agrícola, construcción e industria pesada. Un precio sostenido por encima de $6 transmite inflación a toda la cadena productiva. Ya publicamos la semana pasada cómo el récord anterior del viernes 11 de septiembre presionó los bonos largos; esta vez el dato oficial del lunes confirmó que el pico no fue un espasmo intradiario.
Bitcoin y oro: correlación récord pero sin rebote
La correlación de Pearson a 30 días entre Bitcoin y oro tocó 0.8 a principios de septiembre, el nivel más alto registrado según datos de Bitwise y Grayscale Research. Para contexto: durante años esa correlación fue negativa o cercana a cero; el oro subía cuando el mercado huía del riesgo y Bitcoin caía junto con el Nasdaq. Ahora ambos activos se mueven juntos, señal de que el mercado los lee como activos monetarios escasos frente a una deuda federal que cruzó $40 billones en agosto.
Pero la teoría choca con los hechos esta semana. Bitcoin operaba por encima de $82,000 a inicios de septiembre; cayó 3.3% el martes pasado tras el shock del oleoducto saudí y cerró el miércoles 16 en $75,986 antes de recuperar parcialmente hoy. El oro, que alcanzó $4,346 el miércoles por la mañana, cotiza ahora en $4,272 con -0.57% en la sesión europea. Ambos actúan como refugio en el papel; en la práctica están bajo presión.
- Activos netos de ETF de Bitcoin: cayeron a $95.19 billones el miércoles 16 desde $100.09 billones el lunes 14 de septiembre, según datos de mercado compilados.
- Yields de Treasuries: el bono a 10 años tocó 5.01% intradiario el martes antes de estabilizarse hoy en 5.006%.
- Correlación Bitcoin-Nasdaq: cayó desde 60% a 33% en los últimos 90 días, confirmando la rotación fuera de tech de alto beta.
Por qué los yields matan el refugio
Warren Patterson y Ewa Manthey, estrategas de ING, publicaron el martes 15 que el oro está «vulnerable» no por debilitamiento fundamental sino por el levantamiento del dólar y la presión de yields tras la decisión de la Fed.
La Fed subió tasas 25 puntos básicos el miércoles 16, llevando la tasa de fondos federales a un nuevo máximo del ciclo. El presidente de la Fed, Kevin Warsh, declaró en el comunicado posterior que «no le cuesta trabajo llamar a las condiciones financieras restrictivas», señal de que la inflación energética justifica más endurecimiento si persiste. Las apuestas de otra alza en octubre ya superan el 70% en futuros de tasas.
Dónde queda el capital que huye
El TLT, el ETF que replica bonos del Tesoro de más de 20 años, acumula una caída del 34.19% en los últimos cinco años según nuestro seguimiento previo. Los bonos largos no funcionan porque la duración —sensibilidad del precio a cambios en tasas— es una trampa cuando los yields suben. Pero si Bitcoin y oro tampoco suben, ¿qué queda?
Por ahora, efectivo y bonos cortos. El mercado premia <abbr title="Rendimiento que se obtiene por mantener un activo que paga interés periódico, como bonos a corto plazo o depósitos">carry</abbr> sobre apreciación. Christopher Waller, gobernador de la Reserva Federal, argumentó en septiembre que la «prima de seguridad» tradicional de los Treasuries ha desaparecido en gran medida y que se necesitarían reformas estructurales para abordar la carga de deuda. Traducido: la deuda de $40 billones genera incertidumbre, pero mientras las tasas reales sean positivas, el mercado no necesita oro ni Bitcoin como alternativa inmediata.
El déficit federal proyectado para el año fiscal 2026 es de $1.9 billones según la Congressional Budget Office. Esa cifra alimenta la narrativa de «activos anti-sistema», pero solo si el costo del crédito baja. Con el Brent en $103.95 esta mañana y el diésel en récord, la Fed tiene margen para seguir apretando antes de que el mercado vuelva a mirar refugios monetarios.
Implicaciones prácticas
Para quien opera Bitcoin o tiene exposición a oro físico o <abbr title="Exchange-Traded Fund, fondo cotizado que replica el precio de un activo subyacente como oro, Bitcoin o índices bursátiles">ETF</abbr> de metales, la semana es un recordatorio: la correlación con activos tradicionales cambia según el régimen macro. Bitcoin puede actuar como «oro digital» en un entorno de dinero barato y deuda creciente; en un entorno de yields altos y condiciones financieras restrictivas, ambos activos pierden atractivo frente a instrumentos que pagan interés.
El diésel récord es el dato que conecta todo: señala inflación persistente en la economía real, justifica tasas más altas por más tiempo y drena liquidez del sistema. Mientras el combustible que mueve la producción siga en máximos, el capital buscará rendimiento, no cobertura. Bitcoin cerró septiembre de 2022 en $19,400 tras un año de subidas de la Fed. Esta vez arranca desde $76,447, pero la dinámica es la misma: sin liquidez, los activos de riesgo —incluso los que se venden como refugio— no suben.