Exxon dobla su apuesta de GNL pese a proyecciones de sobreoferta desde 2027
Carlos Ramírez · Materias Primas · 2026-09-14
La petrolera eleva su target de ventas anuales de gas natural licuado de 40 a 50 millones de toneladas para 2030, apostando por demanda asiática mientras Bloomberg proyecta exceso de oferta global.
ExxonMobil elevó su pronóstico de ventas anuales de <abbr title="Gas natural licuado, gas enfriado a -162°C para transporte en barco">GNL</abbr> de 40 a 50 millones de toneladas para 2030, un incremento del 25% que apuesta por el crecimiento de demanda asiática en medio de dos dinámicas que apuntan en direcciones opuestas. Por un lado, el conflicto en el Estrecho de Ormuz ha cortado aproximadamente una quinta parte del suministro global que provenía del Golfo Pérsico, elevando precios del gas a máximos en años. Por otro, las proyecciones de mercado advierten de una sobreoferta estructural que podría llegar en 2027 y extenderse hasta 2030.
El anuncio: Bangkok y la visión asiática
Peter Clarke, vicepresidente senior de GNL de ExxonMobil International, presentó el nuevo target el viernes 11 de septiembre en vísperas de Gastech 2026, la conferencia de gas que arrancó el lunes en Bangkok. Clarke afirmó que la demanda global de GNL crecerá desde los 400 millones de toneladas actuales hasta aproximadamente 500 millones en 2030, para luego alcanzar 1.000 millones de toneladas en 2050. El ejecutivo destacó que el 70% de la demanda mundial de GNL en 2050 estará en Asia, según las estimaciones internas de la petrolera.
La Agencia Internacional de la Energía estima que se incorporarán 300 mil millones de metros cúbicos anuales de nueva capacidad de licuefacción entre 2024 y 2030, liderada por Estados Unidos y Qatar. Ese volumen podría generar períodos de sobreoferta temporal entre 2026 y 2028, antes de que la demanda asiática se realice plenamente — si es que se materializa al ritmo que Exxon proyecta.
La tesis contrarian: Exxon contra el consenso
La apuesta de Exxon asume que la demanda asiática absorberá la nueva capacidad de oferta antes de lo que el consenso de analistas espera. Clarke señaló que Estados Unidos podría representar alrededor del 30% del mercado global de GNL para 2030, apoyado por la expansión de la producción de gas natural en territorio estadounidense. El contexto geopolítico juega a favor de ese escenario: con el conflicto EE.UU.-Irán restringiendo los flujos desde el Golfo Pérsico, los compradores asiáticos buscan alternativas de suministro que no dependan del Estrecho de Ormuz.
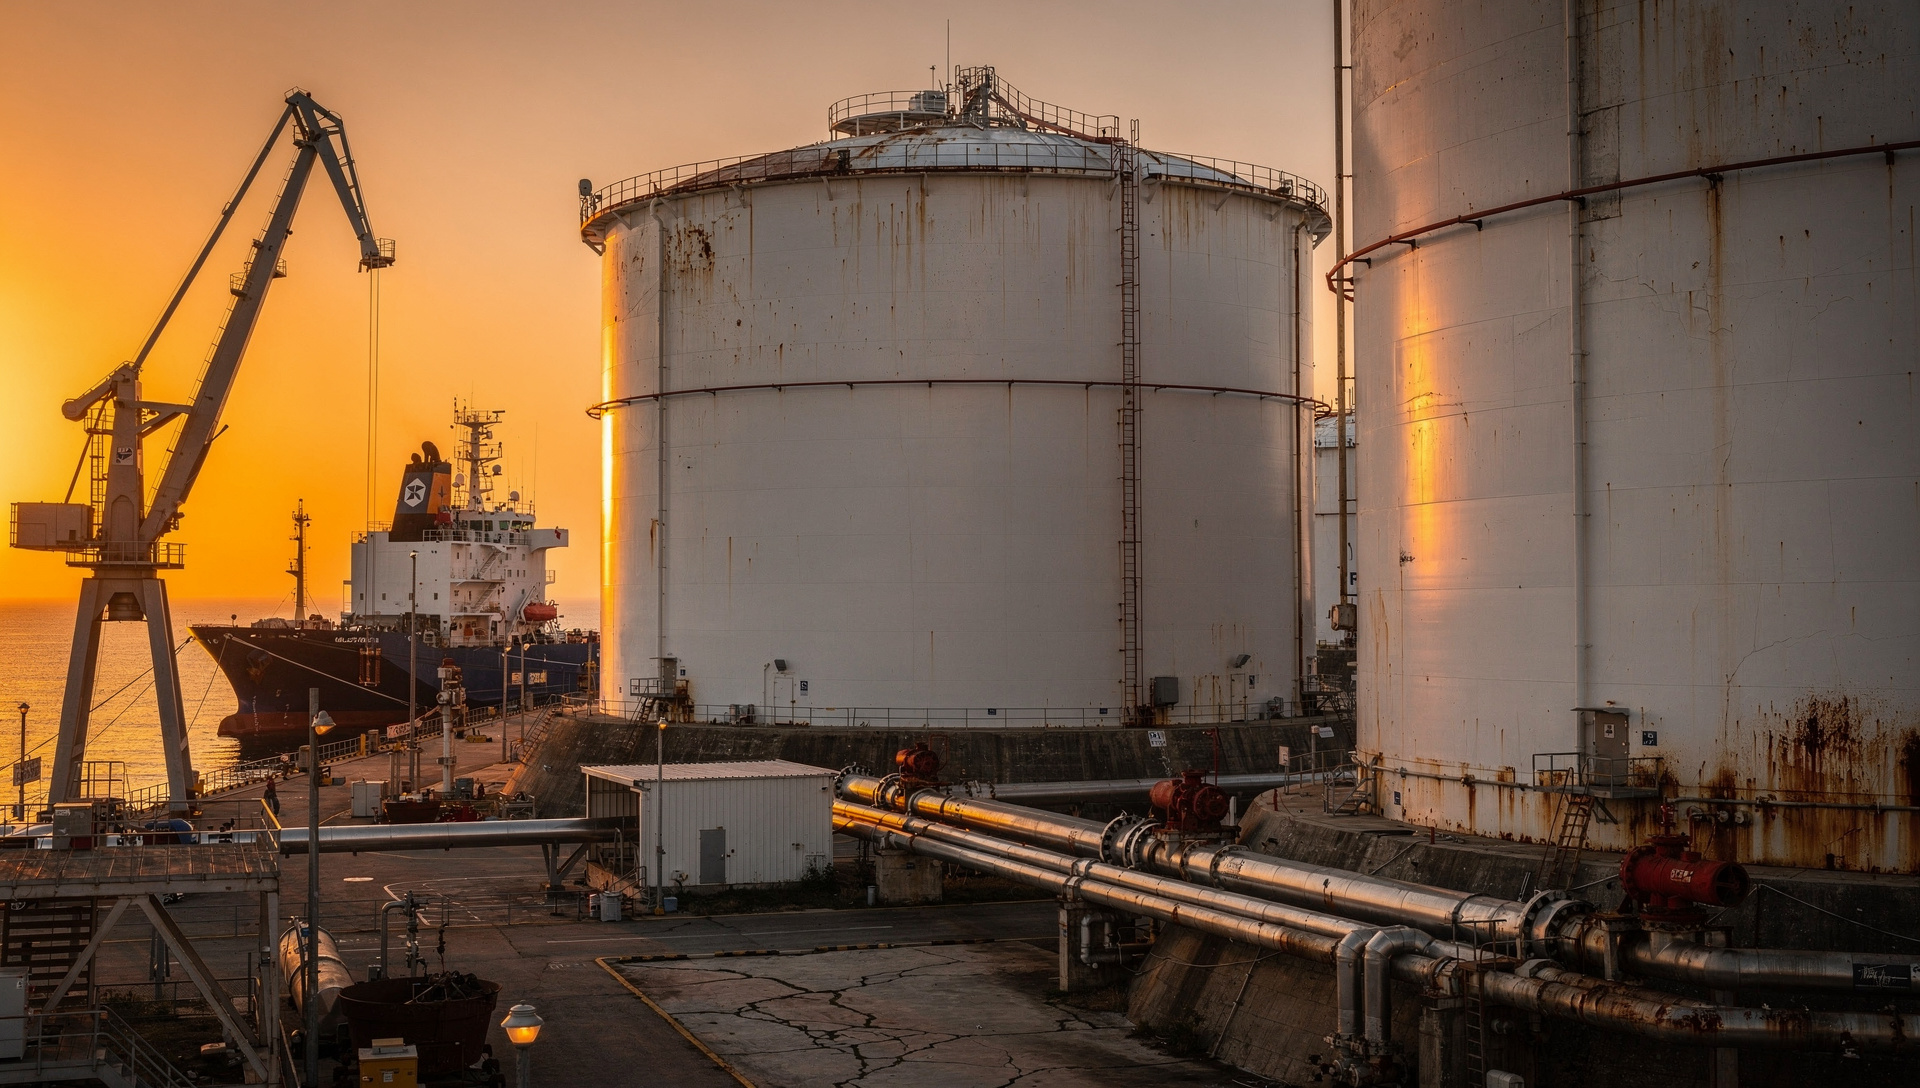
Pero la ventana de precios altos podría cerrarse antes de que Exxon complete su expansión. Si la oferta de nuevos proyectos de licuefacción en Estados Unidos y Qatar entra en línea según lo programado, el mercado podría pasar de escasez a exceso en cuestión de trimestres. La diferencia entre ganar con esta apuesta o enfrentar márgenes comprimidos depende de cuánto tarda Asia en consumir ese gas adicional — y de si la infraestructura de regasificación en destino está lista para recibirlo.
Los números que Exxon no menciona
El pronóstico de Clarke omite cualquier referencia al riesgo de sobreoferta en el corto y medio plazo. La IEA y Bloomberg coinciden en que entre 2026 y 2028 habrá un período de capacidad ociosa antes de que la demanda asiática alcance los niveles proyectados. Ese desfase temporal puede traducirse en precios bajos del gas spot, menores márgenes de licuefacción y contratos a largo plazo menos favorables para los productores que ya han comprometido capital en proyectos en construcción.
- Target elevado: 50 millones de toneladas anuales en 2030, frente a 40 millones proyectadas anteriormente (+25%).
- Demanda global esperada: 400 millones de toneladas hoy, 500 millones en 2030, 1.000 millones en 2050.
- Participación de EE.UU.: cerca del 30% del mercado global de GNL para 2030, según Peter Clarke.
- Oversupply proyectado: 15 millones de toneladas en 2030 según Bloomberg, con fase de sobreoferta desde 2027.
- Golden Pass LNG: 18 millones de toneladas anuales, producción completa esperada para finales de 2027.
Golden Pass y la ejecución pendiente
La asociación de Exxon con QatarEnergy en el proyecto Golden Pass LNG, ubicado cerca de la frontera entre Texas y Luisiana, es la pieza clave de la expansión. Se espera que alcance producción completa hacia finales de 2027, con una capacidad de exportación de aproximadamente 18 millones de toneladas anuales. Ese volumen representa más de un tercio del target de 50 millones para 2030, lo que significa que Exxon necesita ejecutar sin retrasos y asegurar contratos de venta antes de que la ventana de precios altos se cierre.
El mercado no parece convencido todavía. XOM cotiza cerca de $165-167 este lunes, situándose un 6,3% por debajo de su <abbr title="Precio más alto alcanzado en los últimos doce meses">máximo de 52 semanas</abbr> en $176.41. El que compra Exxon hoy está apostando a que la demanda asiática llegue antes que el oversupply — y a que Clarke tenga razón sobre 2030 cuando el consenso espera exceso en 2027. Los bancos ya están rebalanceando sus forecasts de energía, pero por ahora el <abbr title="Ratio precio/beneficio, valoración bursátil que compara precio de acción con ganancias por acción">múltiplo</abbr> de la acción no refleja premio por visión de largo plazo.