Primoris cae 50% por $110M ocultos y Hagens Berman investiga
Lucas Montero · Empresas y Resultados · 2026-05-09
La constructora de energía perdió la mitad de su valor en una sola sesión tras admitir sobrecostos masivos en renovables que en febrero calificó de «aislados». Ahora hay investigación formal sobre qué sabía management y cuándo.
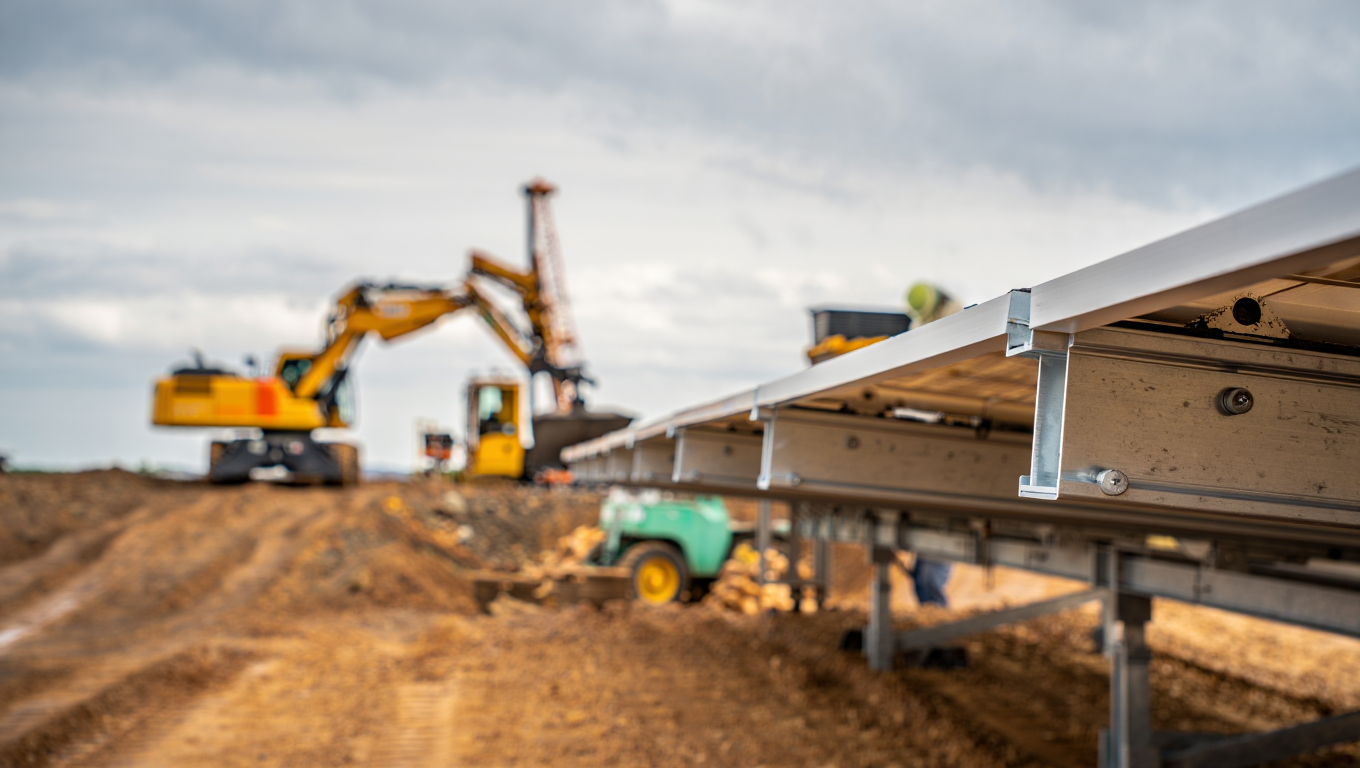
Primoris Services (NYSE: PRIM) cerró el martes 6 de mayo con una caída de $101.69 (-50%) tras revelar que su negocio de renovables le costó $110 millones en el primer trimestre. La cifra apareció el lunes por la tarde, después del cierre, en el earnings call de Q1. Tres meses antes, en febrero, management había descrito los problemas de ejecución en proyectos solares como «aislados» y expresó «confianza en medidas remediales». El mercado no compró la narrativa de recuperación.
La firma de abogados Hagens Berman abrió el jueves 8 de mayo una investigación formal sobre si Primoris violó leyes de valores al no divulgar a tiempo el alcance de los problemas. La pregunta de fondo es simple: ¿cuándo supo management que el impacto era de triple dígito millonario y por qué no lo comunicó antes del reporte de Q1?
Los números del Q1
Primoris reportó $1.56 mil millones en ingresos totales, caída de 5.4% interanual. La ganancia bruta cayó 21.1% a $134.7 millones y la ganancia operativa se desplomó 65.3% a $24.4 millones. El <abbr title="Beneficio por acción ajustado, excluyendo partidas extraordinarias">EPS ajustado</abbr> quedó en $0.59, muy por debajo del consenso de $0.84.
El segmento Energy, que genera dos tercios de los ingresos anuales, perdió $152.9 millones en revenue (-13.8% YoY) y vio caer su ganancia bruta casi 40%. Dentro de Energy, el negocio de renovables representa aproximadamente el 40% del ingreso anual de la compañía. Es decir, la mayor parte del negocio está bajo presión.
El <abbr title="Flujo de caja generado por las actividades operativas del negocio">flujo de caja operativo</abbr> viró a una salida de $122.6 millones en el trimestre. Para una constructora que había subido 55% en lo que iba del año antes del reporte, el golpe fue terminal.
De «aislado» en febrero a $110M en mayo
En febrero de 2026, management atribuyó márgenes menores a «costos inesperadamente altos» en proyectos de renovables, citando condiciones difíciles de suelo y roca. El mensaje fue claro: problema aislado, un solo proyecto, medidas ya en marcha. Al mismo tiempo, Primoris destacó su capacidad de «acelerar cronogramas de proyectos» para 2026.
Tres meses después, el CEO Koti Vadlamudi admitió en el earnings call del lunes 5 de mayo que los resultados fueron afectados por «presiones de costos en múltiples proyectos solares». Listó rediseños, problemas de mano de obra, errores de secuencia y disrupciones climáticas. También mencionó «planificación previa y complejidad asociada con nuevos mercados laborales geográficos» como conductores primarios del underperformance.
La brecha entre un proyecto aislado y múltiples proyectos con impacto de $110 millones es lo que Hagens Berman quiere investigar. Reed Kathrein, socio de la firma, puso el foco en «cuándo management de Primoris se percató de los problemas de ejecución revelados en el earnings call de mayo». Otra firma, Block & Leviton, también abrió investigación sobre posibles violaciones de leyes de valores.
Guidance recortado y backlog plano
Primoris recortó la guía de <abbr title="Beneficio por acción ajustado, excluyendo partidas extraordinarias">EPS ajustado</abbr> para 2026 de un rango de $5.80–$6.00 a $4.80–$5.00, una reducción de aproximadamente 17% en el punto medio. El <abbr title="Beneficios antes de intereses, impuestos, depreciación y amortización, ajustado por partidas no recurrentes">EBITDA ajustado</abbr> ahora se espera entre $480 y $500 millones, frente a un consenso previo de $569 millones.
- Revenue de renovables 2026: reducido a aproximadamente $2.3 mil millones.
- Backlog total: cerró Q1 en $11.6 mil millones, bajó $0.3 mil millones desde Q4 2025.
- Narrativa de recuperación: management espera «ingresos mayores y márgenes mejorados a partir de Q2», con «mejora continua en H2» conforme proyectos solares lleguen a completarse.
El mercado no está comprando ese mensaje. La acción abrió el martes en $202.92 (cierre del lunes 5 de mayo) y cayó a mínimos intradiarios de $101.60 durante la sesión. Cerró en ese rango.
Para quien opera constructoras de energía con contratos de precio fijo, la lección es directa: un puñado de proyectos mal ejecutados puede desmantelar una narrativa completa. Y cuando management minimiza en febrero lo que en mayo admite como sistémico, el mercado no espera a septiembre para ver si la recuperación llega.