Caterpillar suma $63B en cartera de pedidos por la demanda de la IA
Lucas Montero · Empresas y Resultados · 2026-06-17
La empresa batió consenso 19% en Q1 y elevó guidance anual. El segmento Power Generation creció 41% por demanda de data centers AI que no pueden esperar a que la red eléctrica se expanda.
Caterpillar cerró el primer trimestre de 2026 con un backlog récord de $63 mil millones, un aumento del 79% anual que el CEO Joe Creed atribuyó directamente a la demanda de generadores para centros de datos de inteligencia artificial. La compañía reportó el 30 de abril <abbr title="Beneficio por acción, earnings per share en inglés">EPS</abbr> de $5.54 frente a un consenso de $4.65 —un beat del 19%— e ingresos de $17.4 mil millones, superando las estimaciones de $16.5 mil millones con un crecimiento del 22% anual.
El dato clave no está en las cifras trimestrales, sino en la transformación del negocio: el segmento Power Generation alcanzó $2.8 mil millones en Q1 2026, con un crecimiento del 41% anual, el más rápido de toda la compañía. Este impulso refleja la demanda robusta de generadores para data centers, donde Caterpillar ha visto aumentos significativos en grandes motores alternativos para aplicaciones de centros de datos.
Por qué los hyperscalers necesitan a CAT, no solo a Nvidia
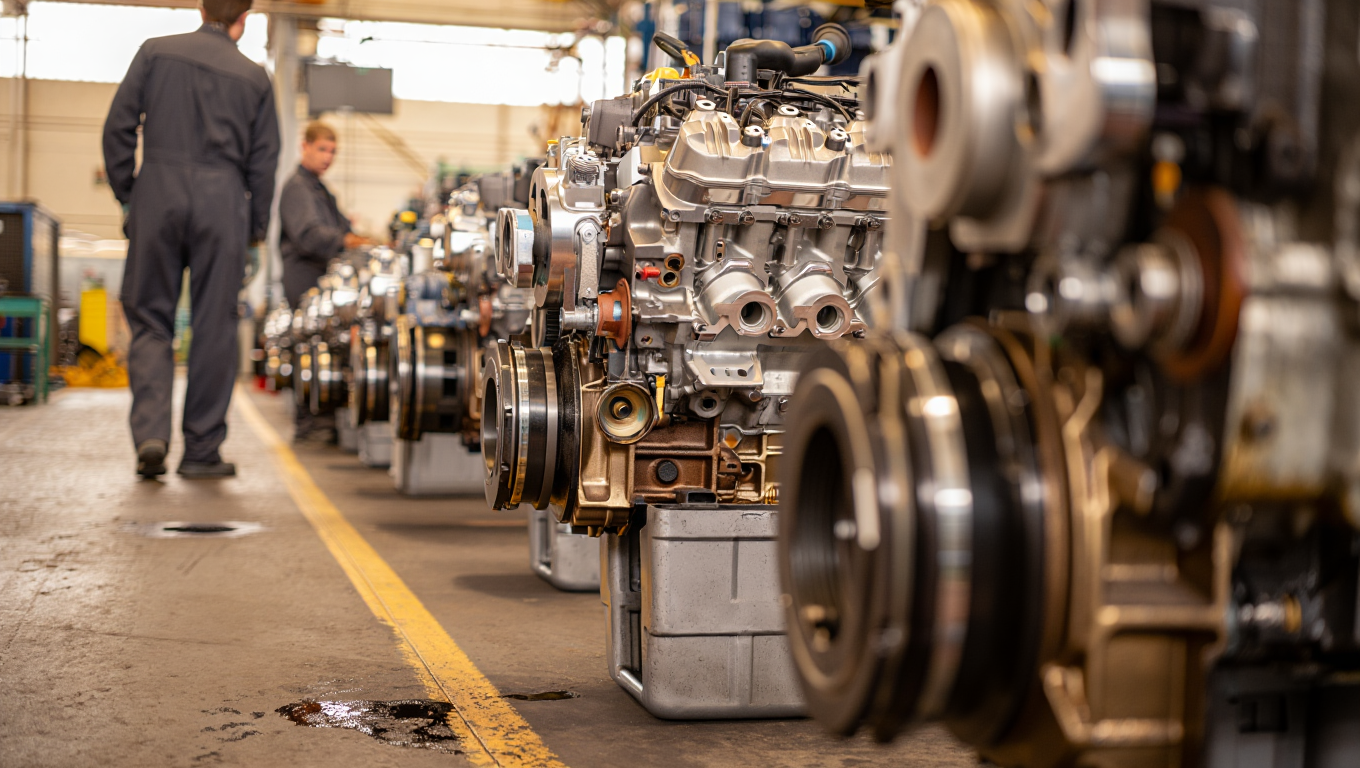
Los centros de datos de IA consumen exponencialmente más energía que los tradicionales, y la red eléctrica no puede expandirse al ritmo que exige el buildout. Los generadores de gas de Caterpillar —motores recíprocos grandes que pueden instalarse on-site en meses, no años— están llenando ese vacío para hyperscalers que necesitan capacidad ahora, no en 2028 cuando llegue la conexión a la red.
El backlog de motores recíprocos grandes de Caterpillar se ha multiplicado por 3.5 veces desde enero de 2024. La empresa planea expandir su capacidad de producción a casi tres veces los niveles de 2024, añadiendo aproximadamente 15 gigavatios de capacidad anual cuando complete la expansión.
Guidance al alza pese a $2.4B en aranceles
La dirección elevó el target de crecimiento de ingresos a largo plazo a un rango de 6-9% anual hasta 2030, frente al 7% promedio proyectado previamente. Para 2026, la empresa estima que los ingresos anuales subirán en un rango de bajo doble dígito porcentual, una revisión al alza significativa.
Pero la demanda récord no llega sin fricciones. Caterpillar ajustó su proyección de impacto de aranceles a entre $2.2 y $2.4 mil millones para el año completo, reducida desde los $2.6 mil millones estimados previamente, y espera costos de aranceles de $700 millones solo para el segundo trimestre. El segmento Power & Energy registró aproximadamente 20.6% de margen operativo en Q1 2026, bajando 170 puntos base anual.
La pregunta operativa es si esa compresión de margen es transitoria —producto del ramp-up de capacidad y aranceles puntuales— o si la estructura de costos del negocio de generadores es estructuralmente más ajustada que el mix histórico de Caterpillar. Los próximos dos trimestres lo resolverán.
- Backlog récord: $63 mil millones al cierre de Q1 2026, +79% anual.
- Beat de estimaciones: EPS de $5.54 vs. consenso de $4.65; ingresos de $17.4B vs. $16.5B esperado.
- Power Generation: $2.8 mil millones en Q1 2026, +41% anual; el segmento más rápido de la compañía.
- Expansión de capacidad: producción de motores recíprocos grandes casi 3x niveles de 2024; +15 GW de capacidad anual.
- Headwinds: $2.2-2.4B en impacto de aranceles 2026; margen operativo de Power & Energy cayó 170 bps en Q1.
El mercado revalúa: +162% en doce meses
El stock de Caterpillar cerró el lunes 16 de junio en $945.46, acumulando un alza del 162.57% en los últimos doce meses y del 58% en lo que va del año. Este martes 17 de junio operó en un rango de $933.50 a $961.33, cerrando en $946.40. La capitalización de mercado ronda los $430 mil millones, valorando a la empresa a un múltiplo cercano a P/E 46 —premium significativo frente a industriales tradicionales.
UBS elevó su price target a $900 tras los resultados de Q1, citando optimismo en las proyecciones de crecimiento para 2027-2028. El 10 de junio, la junta directiva votó aumentar el dividendo trimestral en 8%, de $1.51 a $1.63 por acción, señal de confianza en flujo de caja sostenido.
La tesis de inversión gira ahora en torno a visibilidad: con $63 mil millones en backlog y producción comprometida para los próximos dos años, Caterpillar ofrece un proxy de infraestructura AI con ingresos ya facturables, no promesas de pipeline. El riesgo está en márgenes comprimidos mientras escala capacidad y absorbe aranceles, y en si la demanda de generadores on-site es un pico cíclico o una tendencia estructural de cinco años.
Lo que el mercado está valorando ya no es una empresa de maquinaria pesada con exposición a construcción y minería. Es el cuello de botella energético del buildout AI. Y ese cuello de botella tiene nombre: motores recíprocos grandes, fabricados en Lafayette, Indiana, con entrega estimada en 18 a 24 meses.