Cheniere elevaría previsiones 11% pero el mercado ya lo descuenta
Carlos Ramírez · Empresas y Resultados ·
La mayor exportadora de GNL de EE.UU. subiría por cuarta vez su proyección de EBITDA 2026 a $8.75-$9.25 mil millones y aumentaría el dividendo más del 12%, según cifras anticipadas, mientras la acción cerró ayer plana a la espera del anuncio.
Cheniere Energy (NYSE: LNG) presentará este jueves a las 15:00 UTC sus resultados del tercer trimestre de 2026, en los que según cifras anticipadas reportaría una utilidad neta de $1.17 mil millones, un 11% más que los $1.05 mil millones del mismo período del año pasado, y elevaría su guidance de <abbr title="Ganancias antes de intereses, impuestos, depreciación y amortización">EBITDA</abbr> ajustado para el año completo de $7.90-$8.40 mil millones a $8.75-$9.25 mil millones, lo que marcaría la cuarta revisión al alza en ocho meses. La acción cotiza en $297.77 tras cerrar ayer con una caída del 0.66%, sin reacción significativa a la espera del anuncio.
El incremento en el punto medio del guidance de EBITDA pasa de $8.15 mil millones a $9.00 mil millones, un salto del 10.4%. La empresa también subió su proyección de flujo de caja distribuible de $5.30-$5.80 mil millones a $6.05-$6.55 mil millones, lo que implica $750 millones adicionales en el punto medio para cerrar el año.
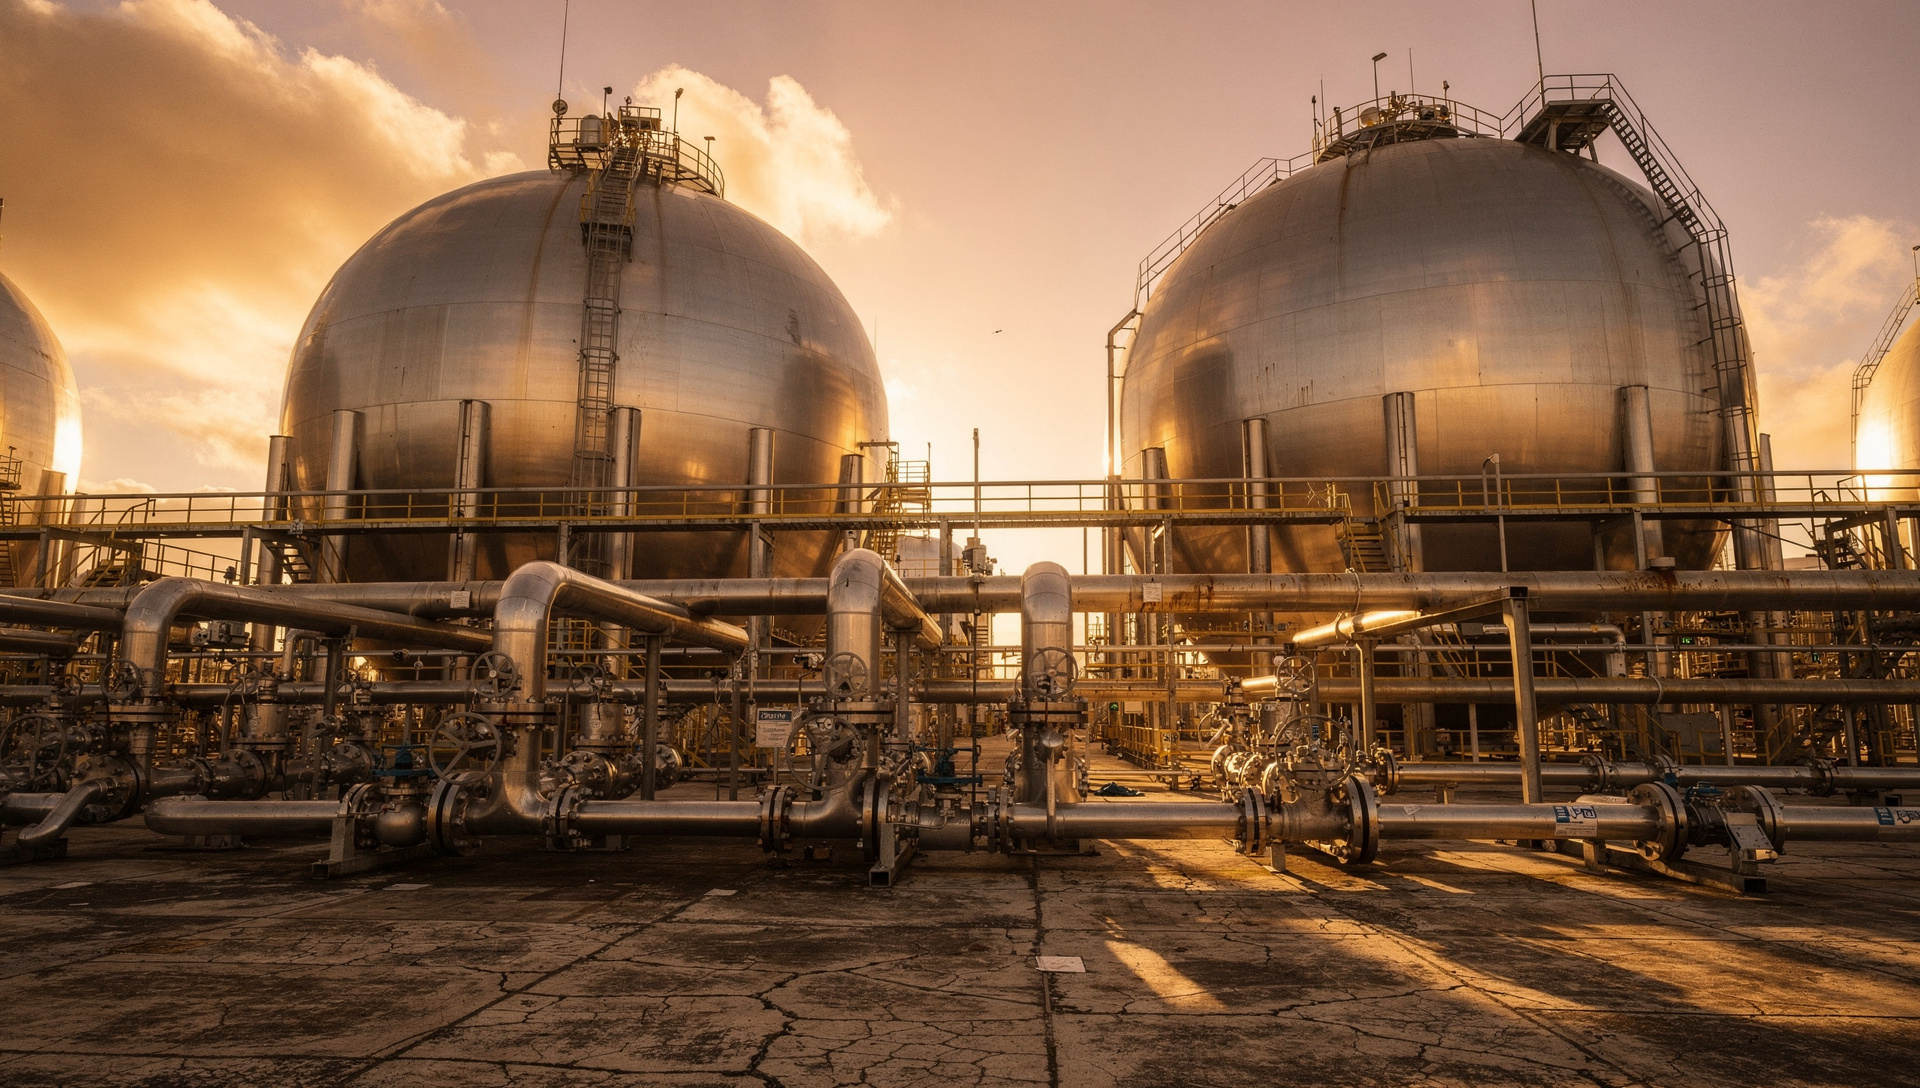
Cifras del trimestre: ingresos suben 42%
Los ingresos de <abbr title="Gas natural licuado">GNL</abbr> alcanzaron $6.17 mil millones en el tercer trimestre, un aumento del 42% frente a los $4.3 mil millones del Q3 2025. En los nueve meses acumulados, la compañía generó ingresos totales de $17.77 mil millones y un EBITDA ajustado consolidado de $6.04 mil millones.
| Métrica | Q3 2026 | 9M 2026 | Guidance 2026 anterior | Guidance 2026 nuevo |
|---|---|---|---|---|
| Ingresos | $6.17B | $17.77B | — | — |
| Utilidad neta | $1.17B | $0.74B | — | — |
| EBITDA ajustado | $1.90B | $6.04B | $7.90-$8.40B | $8.75-$9.25B |
| Flujo de caja distribuible | $1.23B | $4.07B | $5.30-$5.80B | $6.05-$6.55B |
El flujo de caja distribuible de los nueve meses cerrados al 30 de septiembre llegó a $4.07 mil millones, dejando el nuevo guidance con una proyección implícita de $2.23 mil millones para el cuarto trimestre en el punto medio. Ese número supera ampliamente la utilidad neta acumulada de $0.74 mil millones en los primeros nueve meses, un patrón típico de empresas de infraestructura energética con ajustes contables por derivados de cobertura.
Guidance al alza por cuarta vez en ocho meses
Cheniere había actualizado su proyección de EBITDA ajustado por última vez el 28 de agosto (Q2 2026), cuando fijó el rango en $7.90-$8.40 mil millones. La revisión de hoy representa un aumento del 11% en el punto medio. La compañía opera los terminales de licuefacción Sabine Pass en Luisiana y Corpus Christi en Texas, y es el mayor productor y exportador de GNL en Estados Unidos.
La demanda global de GNL sigue robusta, impulsada por Europa —que aún busca reemplazar el gas ruso— y Asia. Cheniere aseguró recientemente un acuerdo de compra a largo plazo con QatarEnergy por 4 millones de toneladas anuales hasta 2054, blindando márgenes en un horizonte de tres décadas. Las perturbaciones continuas de oferta global por tensiones geopolíticas en el Estrecho de Ormuz también respaldan los precios del gas.
La empresa anunció además un aumento del dividendo trimestral de más del 12%, aunque no detalló la cifra exacta del nuevo pago en el comunicado. El dividendo anterior era de $0.56 por acción cada trimestre, lo que arrojaba un rendimiento anual de $2.22 por acción.
Mercado ya descontaba el alza
La acción de Cheniere cerró ayer miércoles 28 de octubre en $297.77, con una caída del 0.66%, y acumula una subida del 54% en lo que va del año. El 23 de octubre, apenas seis días antes del anuncio de hoy, el título tocó su máximo de esa sesión en $298.67, subiendo un 4.06% en esa jornada, en lo que parece ser una anticipación del mercado al alza de guidance que se conocería hoy.
El patrón recuerda al de Shell hace unos días: resultados sólidos que baten el consenso pero una reacción bursátil mínima. Cuando los números ya están anticipados por el mercado y el guidance anterior ya se revisó varias veces, el impacto del anuncio se diluye.
La capitalización de mercado de Cheniere ronda los $61.5 mil millones, con un ratio <abbr title="Precio sobre ganancias en los últimos doce meses">P/E</abbr> de 22.70 según el cierre del miércoles. JPMorgan elevó su precio objetivo de $334 a $344, manteniendo calificación Overweight. El consenso de 22 analistas marca un precio objetivo promedio de $314.86 para los próximos 12 meses, un potencial de subida del 5.74% desde el cierre de ayer.
Contexto operativo: del desplome por derivados al récord operativo
En septiembre, Cheniere reportó una pérdida neta gigante de $3.5 mil millones impulsada por ajustes contables de derivados no monetarios, aunque su flujo de caja operativo y el guidance siguieron al alza. Esa vez, como ahora, el mercado miró el efectivo generado más que la utilidad neta contable.
El margen de EBITDA del tercer trimestre alcanzó el 30.8% ($1.90B de EBITDA sobre $6.17B de ingresos), y el margen neto fue del 19.0%. La empresa genera efectivo por encima de lo que muestra en ganancias netas precisamente por la diferencia entre la contabilidad de derivados de cobertura —que fluctúa con los precios futuros del gas— y el flujo real de las operaciones de licuefacción y exportación.
Con el nuevo guidance, Cheniere proyecta cerrar 2026 con un EBITDA ajustado entre $8.75 y $9.25 mil millones y un flujo de caja distribuible entre $6.05 y $6.55 mil millones. Esos $6.30 mil millones de efectivo en el punto medio representan un 10.2% de su capitalización de mercado, un nivel de generación de caja que sostiene el aumento del dividendo y deja margen para recompra de acciones o inversión en nueva capacidad.