AMD duplica a $120.000M su mercado potencial de CPUs por la IA
Lucas Montero · Empresas y Resultados · 2026-05-10
La compañía proyecta ahora un mercado de servidores CPU que dobla su estimación de hace seis meses. El argumento: la IA agentic necesita CPUs tanto como GPUs, y eso cambia el juego competitivo.
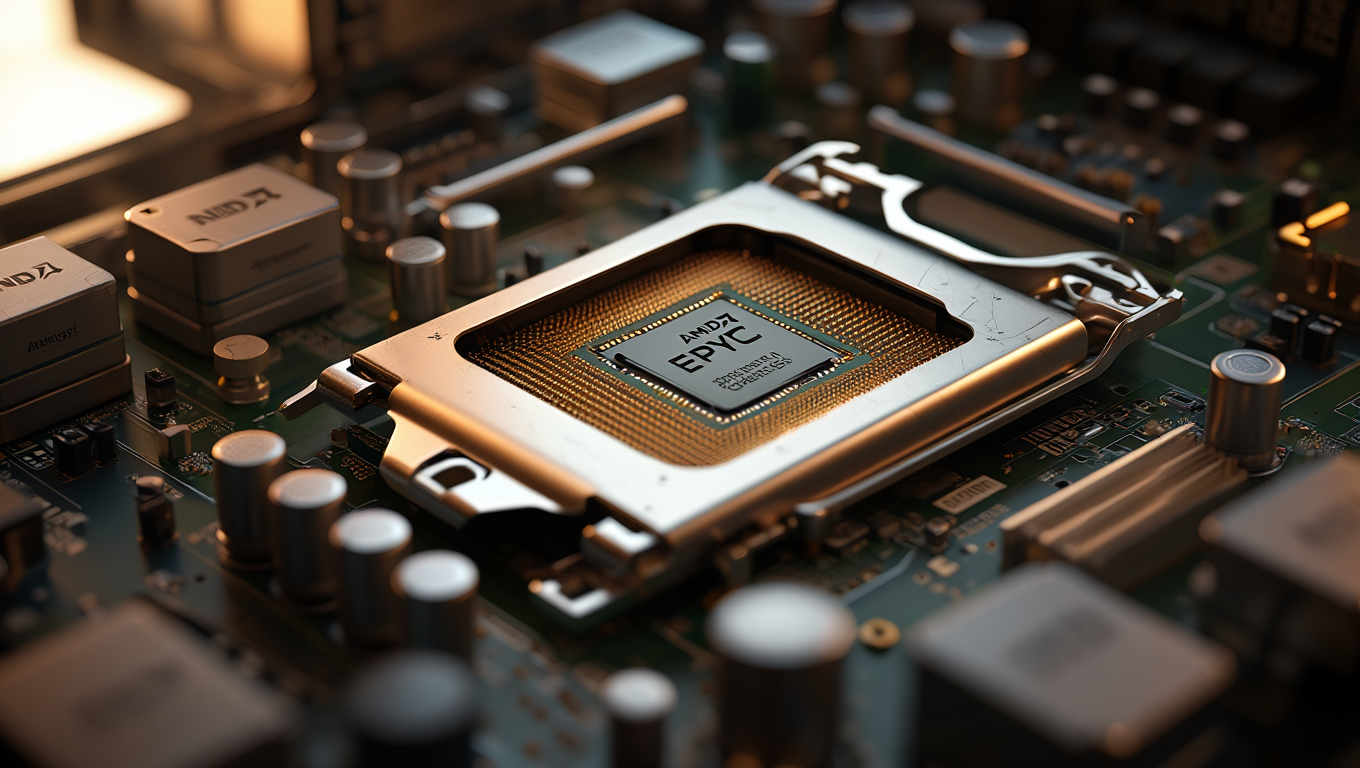
AMD reportó el 5 de mayo un Q1 que batió expectativas —ya cubierto en estas páginas— pero la noticia de fondo apareció en la conference call: la compañía duplicó su proyección del mercado direccionable de <abbr title="Unidades de procesamiento central, el 'cerebro' del servidor que ejecuta instrucciones generales">CPUs</abbr> para servidores, de $60.000 millones (estimado en noviembre de 2025) a más de $120.000 millones para 2030. El motivo: management cree que la <abbr title="IA capaz de ejecutar tareas complejas de forma autónoma, tomando decisiones en múltiples pasos">IA agentic</abbr> y la inferencia necesitan procesadores centrales tanto como aceleradores gráficos, lo que reescribe las arquitecturas de data center.
La tesis es simple pero potente: el ratio históricamente aceptado de CPU a GPU en centros de datos de IA era de 1 a 4 o incluso 1 a 8. La CEO Lisa Su argumentó en la llamada que ese ratio se moverá hacia 1 a 1 a medida que los workloads de IA se diversifiquen más allá del entrenamiento puro y entren en inferencia en tiempo real, agentes autónomos y procesamiento edge. Traducción práctica: AMD ya no compite solo en el terreno donde Nvidia domina (GPUs); reclama liderazgo en el componente donde históricamente es más fuerte (CPUs EPYC) y proyecta que ese componente será tan crítico como el acelerador.
Los números del trimestre: Data Center toma el mando
AMD facturó $10.300 millones en el primer trimestre (+38% interanual), con un <abbr title="Ganancias por acción ajustadas, excluyendo gastos extraordinarios">EPS no-GAAP</abbr> de $1.37 (+43% interanual). El segmento de Data Center aportó $5.800 millones (+57% interanual), consolidándose como el principal motor de ingresos y representando el 56% del total —primer trimestre en el que supera a Client y Gaming combinados—. El <abbr title="Flujo de caja libre, dinero disponible tras inversiones operativas">free cash flow</abbr> fue de $2.600 millones, más del triple que el año anterior.
El mercado reaccionó al alza: +4% el 5 de mayo al cierre de la sesión de resultados y +16% el 6 de mayo, llevando la acción a territorio récord tras acumular un alza del 66% en lo que va de 2026. Bernstein subió la calificación de Market Perform a Outperform y fijó precio objetivo en $525 (desde $265), argumentando que el ciclo de infraestructura de IA apenas comienza y AMD está posicionada para capturar cuota tanto en GPUs Instinct como en CPUs EPYC.
- Guidance Q2: revenue de $11.200 millones (+46% interanual), con margen bruto no-GAAP del 55%.
- Server CPU growth Q2: AMD proyecta crecimiento superior al 70% interanual, con momentum robusto esperado en la segunda mitad de 2026 y entrando en 2027.
- Acuerdo Meta: despliegue de hasta 6 gigavatios de GPUs Instinct, con el primer gigavatio usando el chip MI450 custom; Meta también será cliente principal para la 6ª generación de EPYC (Venice y Verano).
Por qué duplicar el TAM importa más que el beat trimestral
Un beat de earnings es noticia de una sesión. Una proyección de mercado que dobla en seis meses redefine la tesis de inversión. Si AMD tiene razón y el mercado de CPUs para servidores crece al 35% anual hasta 2030, la compañía no solo compite por participación en un mercado conocido; captura una expansión estructural del mercado mismo. Y lo hace en un terreno donde ya tiene ventaja técnica y relaciones con clientes enterprise consolidadas.
La lógica detrás del cambio de ratio CPU:GPU es técnica pero rastreable: los modelos de IA agentic no solo entrenan (trabajo intensivo en GPU); también toman decisiones en tiempo real, orquestan tareas, gestionan memoria y coordinan múltiples workloads simultáneos. Eso requiere capacidad de procesamiento general, no solo cálculo paralelo masivo. Lisa Su citó casos de uso en inferencia edge, procesamiento de lenguaje natural en producción y sistemas autónomos que operan fuera del data center centralizado. En esos escenarios, el CPU vuelve al centro.
Riesgos que el mercado no descuenta
Frank Lee, analista de HSBC, bajó la calificación a Hold el 4 de mayo —un día antes del reporte— desde Buy, argumentando que el <abbr title="Potencial de subida adicional desde el precio actual">upside</abbr> es limitado tras el rally de abril. También recortó su estimación de ingresos por GPUs de IA de $18.500 millones a $14.600 millones para 2026, citando restricciones de capacidad en TSMC, el fabricante del que AMD depende completamente para producir sus chips.
A diferencia de Intel —que diseña y fabrica en casa—, AMD externaliza manufactura. Si TSMC no puede escalar capacidad al ritmo que AMD proyecta server CPU growth del 70% en Q2, la tesis se rompe. La dependencia de un solo proveedor de fabricación es el cuello de botella operativo más claro, y hasta ahora management no ha ofrecido garantías contractuales públicas de capacidad asegurada más allá de 2026.
El otro punto es el gasto. Los <abbr title="Gastos operativos, incluyen investigación, desarrollo, ventas y administración">OpEx</abbr> subieron 42% a $3.100 millones en Q1, impulsados por inversión agresiva en I+D de IA. La CFO Jean Hu proyectó gastos de $3.200 millones en Q2 y defendió la cifra argumentando que las inversiones están generando momentum de ingresos. Correcto, pero eso significa que los márgenes operativos están comprimidos en el corto plazo. Si el ciclo de IA desacelera antes de que esas inversiones se materialicen en cuota de mercado, el flujo de caja se verá presionado.
- Dependencia TSMC: manufactura 100% externalizada; restricciones de capacidad ya flagged por analistas.
- Valuación estirada: +66% YTD antes del Q1; gran parte del upside ya descontado.
- OpEx en alza: +42% en Q1, $3.200M proyectados en Q2; si el ciclo frena, los márgenes sufren.
- Competencia en GPUs: Nvidia sigue dominando con más del 80% de cuota; AMD tiene tracción pero está lejos de igualar.
Qué cambia para quien sigue el sector
La duplicación del TAM de CPUs no es un ajuste de modelo financiero; es una señal de que AMD está reposicionando su narrativa competitiva. Durante los últimos dos años, la conversación ha sido «¿quién le quita cuota a Nvidia en GPUs?». AMD ahora dice: «Esa no es la única pregunta relevante. La pregunta es quién diseña la arquitectura completa de los data centers de IA, y ahí necesitas tanto CPU como GPU, y nosotros vendemos ambos integrados».
Los partnerships estratégicos respaldan esa tesis. Meta no solo compra 6 gigavatios de GPUs Instinct; también será cliente principal de la próxima generación de EPYC. AWS, Google Cloud, Microsoft Azure y Tencent anunciaron instancias nuevas basadas en la 5ª generación de EPYC. Eso no es solo momentum comercial; es validación de que los hiperescaladores están comprando la visión de arquitecturas integradas CPU+GPU en vez de solo aceleradores.
Para quien opera o invierte, el punto a seguir es simple: si el ratio CPU:GPU realmente se mueve hacia 1:1 en los próximos tres años, AMD tiene una ventaja estructural que Nvidia no puede replicar fácilmente (Nvidia no fabrica CPUs competitivos para servidores). Pero si la proyección es optimista y el ratio se queda en 1:3 o 1:4, entonces AMD acaba de inflar expectativas que el mercado —tras subir 66% YTD— no va a perdonar si no se cumplen. Los próximos dos trimestres dirán si el server CPU growth del 70% es sostenible o si TSMC pone un techo antes de tiempo.