Deere compensa con construcción la caída de su negocio agrícola
Lucas Montero · Empresas y Resultados · 2026-10-03
El segmento de construcción disparó su beneficio operativo un 84% en Q3 mientras las ventas agrícolas de precisión caen un 6%. La acción cotiza en $687, a un 3% de su máximo histórico.
Deere & Company cotiza este viernes en $687, a menos del 4% de su máximo histórico de $709, después de un tercer trimestre fiscal 2026 que mostró dos velocidades: el segmento de construcción y bosques disparó su beneficio operativo un 84% mientras las ventas del negocio agrícola de precisión cayeron un 6%. Los resultados, publicados el 20 de agosto, llevaron a la empresa a elevar su <abbr title="Previsión de ingresos para el año fiscal completo">guidance</abbr> anual a entre $4.75 y $5 mil millones de ingresos netos.
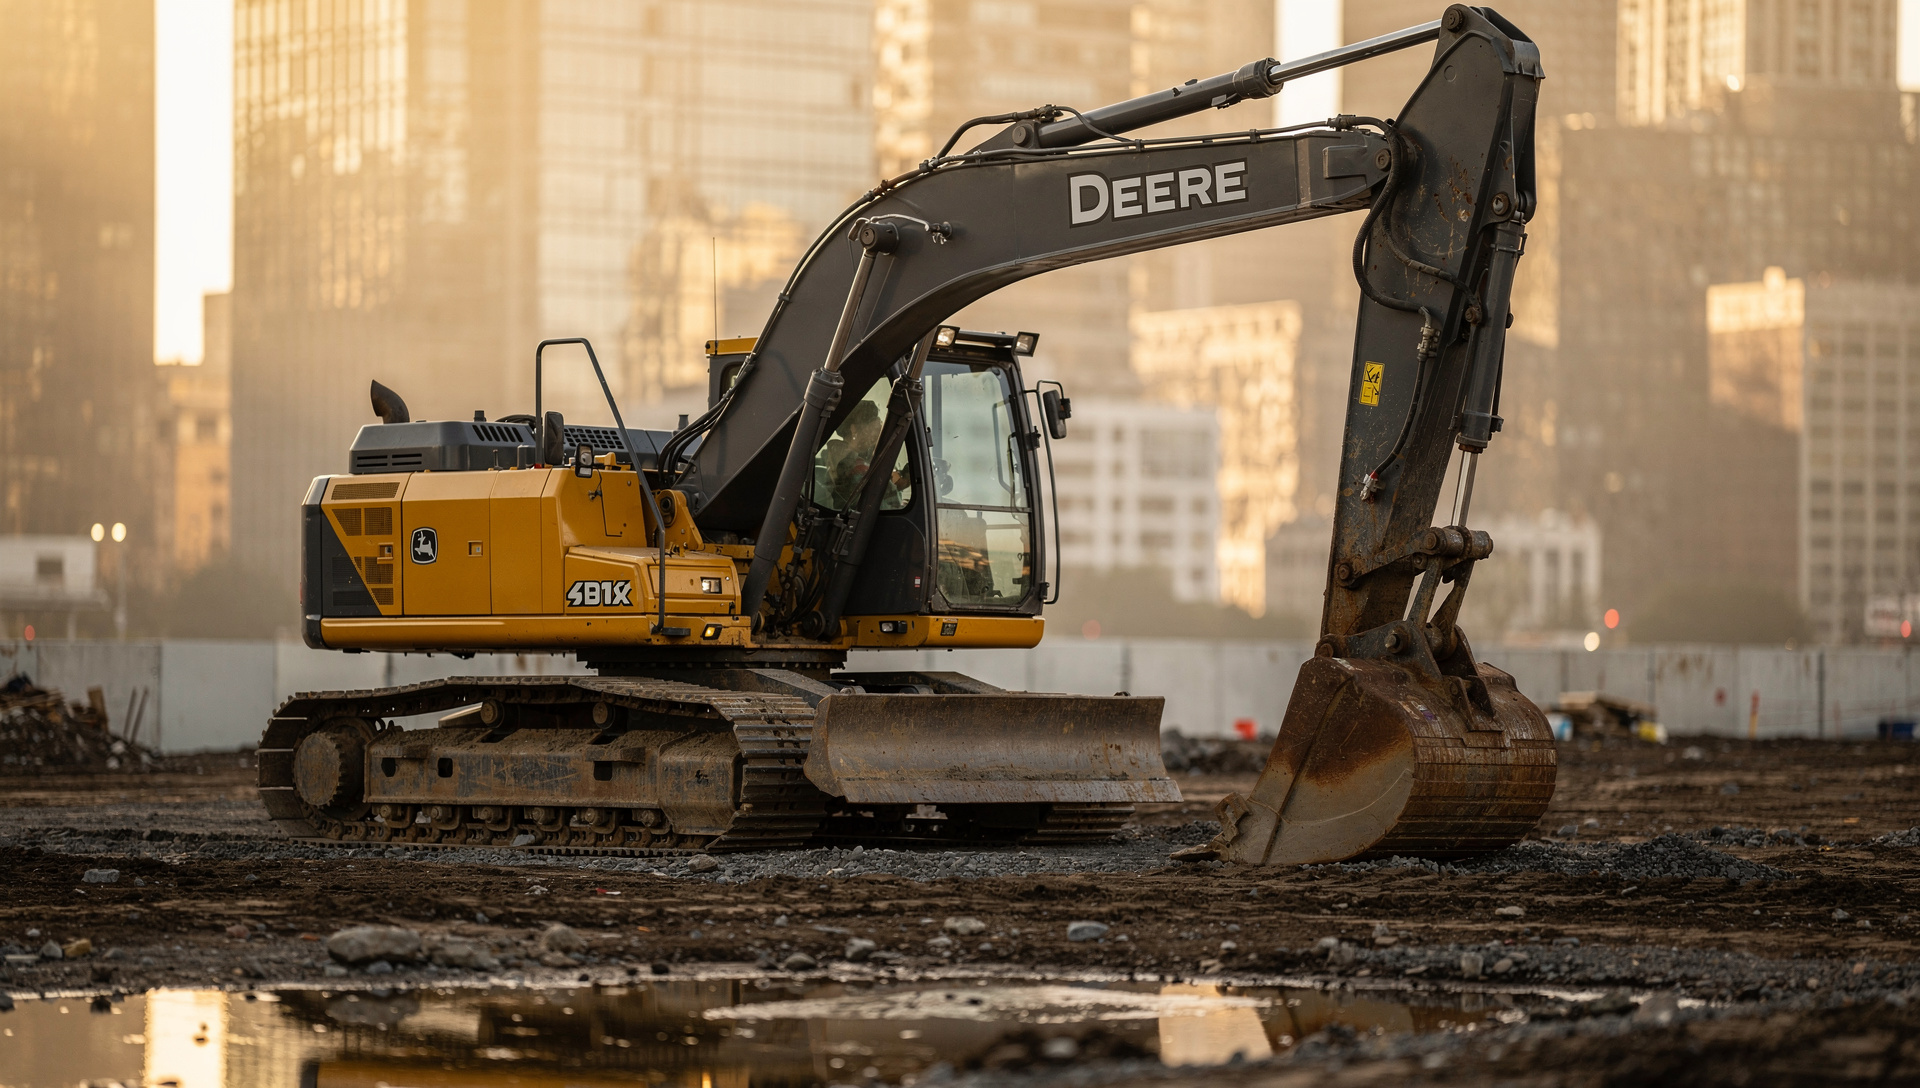
La narrativa de la compañía del tractor verde ahora depende menos de los campos y más de las obras. En Q3 2026, Construction & Forestry registró ventas netas de $3.62 mil millones, un alza del 18% interanual, con un margen operativo que se expandió desde el 7.7% del año anterior hasta el 12.1%. El beneficio operativo del segmento saltó a $436 millones.
Precio sobre volumen en construcción
La realización de precios —la diferencia neta entre lo que Deere cobró este año versus el anterior— añadió $244 millones a los ingresos de construcción en el trimestre. El volumen de ventas, en cambio, apenas contribuyó $22 millones adicionales. Esa proporción de once a uno señala que el crecimiento vino por cobrar más caro, no por vender más unidades.
Deere compró en febrero de 2026 a Tenna LLC por $439 millones, firma de tecnología que ofrece soluciones de rastreo de equipos de construcción. La adquisición refuerza la oferta de software y conectividad en un segmento donde Caterpillar lidera con un backlog récord de $72 mil millones. Para el año fiscal completo, Deere espera que las ventas de construcción suban alrededor del 20%, con una realización de precios arriba del 3%.
Agricultura bajo presión
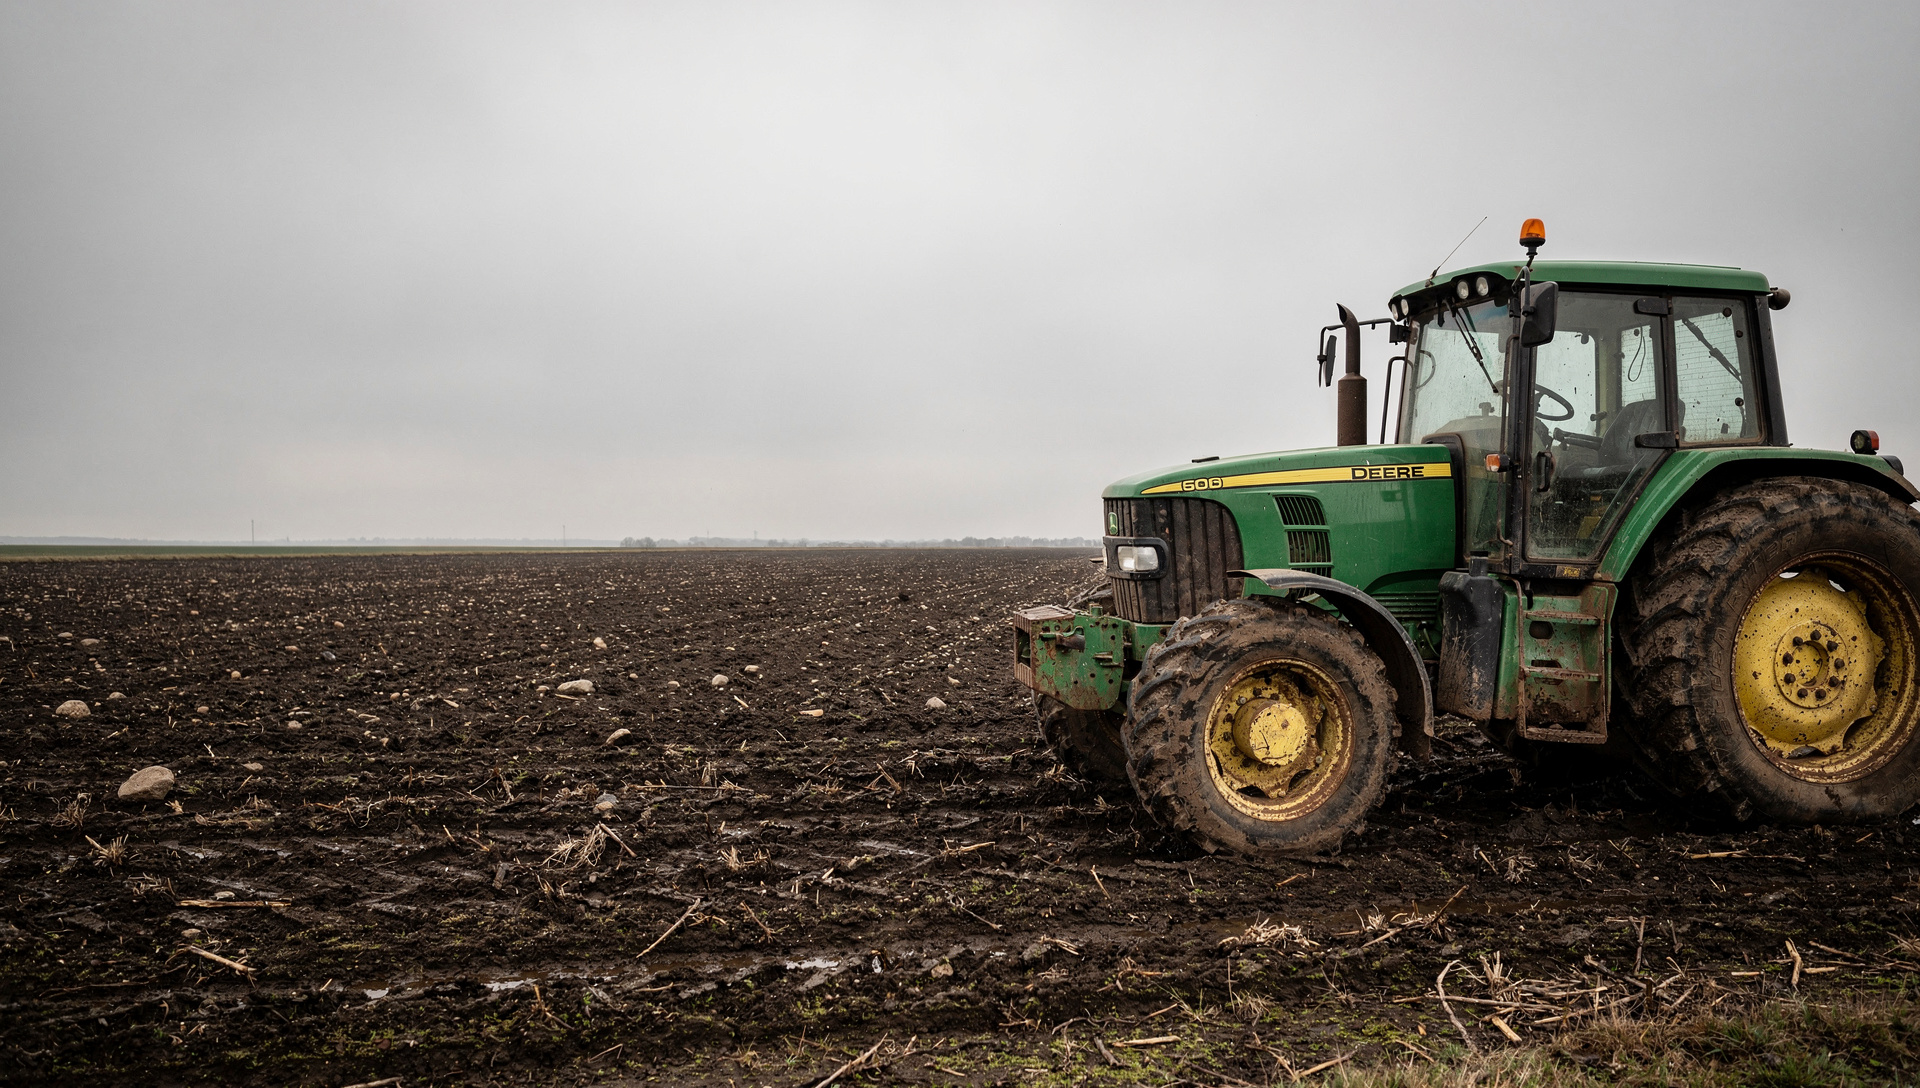
El contraste está en el segmento que históricamente definió a la marca. Production & Precision Agriculture —tractores grandes, equipos de siembra y cosecha con software de precisión— reportó ventas de $4.0 mil millones, un retroceso del 6% causado principalmente por menores volúmenes de envío. Para el año fiscal completo, Deere anticipa que las ventas de este segmento caigan aproximadamente un 10%, con un margen operativo de entre 11% y 12%.
La industria de equipo agrícola <abbr title="Maquinaria de gran capacidad para agricultura comercial">large cap</abbr> enfrenta un panorama complicado: las ventas en Estados Unidos y Canadá se espera que bajen entre 15% y 20%, con una caída similar en América del Sur. La rentabilidad de los agricultores está bajo presión por costos de insumos elevados —fertilizantes, combustible— y precios de cosechas que no compensan. El resultado es un gasto de capital cauteloso y pedidos que no llegan.
- Small Agriculture & Turf: ventas +12% a $3.38 mil millones, beneficio operativo de $622 millones, margen del 18.4%.
- Industria construcción EE.UU./Canadá: volúmenes esperados arriba entre 5% y 10% en el año fiscal.
- Pavimentación global: volúmenes proyectados arriba alrededor del 10%.
El CEO John May declaró el 20 de agosto que «continuamos creyendo que 2026 marcará el fondo del actual ciclo de equipo agrícola». La afirmación implica que la recuperación empezaría en 2027, pero por ahora no hay datos que la confirmen. El CFO Brent Norwood señaló que el trimestre y el libro de pedidos fuerte permitieron a la empresa mejorar su outlook.
Diversificación al test
La acción subió un 8.59% a $620.94 el día de los resultados, acercándose al máximo de 52 semanas de $674 vigente en ese momento. En el cierre del 2 de octubre cotiza en $687, con una ganancia acumulada de 49.27% en el último año. El mercado premió la capacidad de Deere de compensar la debilidad agrícola con construcción y equipo pequeño.
La pregunta es si ese modelo es sostenible. La realización de precios en construcción domina la ecuación: si la demanda de infraestructura se modera o la competencia presiona márgenes, el soporte desaparece. Por otro lado, si 2026 efectivamente marca el piso del ciclo agrícola y la recuperación tarda más de lo anticipado, Deere enfrenta un 2027 con su negocio principal aún en contracción y un segmento de construcción que podría no repetir el mismo ritmo de crecimiento. El <abbr title="Proyecciones financieras de la compañía para un periodo determinado">guidance</abbr> mejorado refleja el presente; no certifica el futuro.
En construcción, Deere añadió casi once veces más ingresos por precio que por volumen durante Q3. Esa relación es un indicador adelantado: cuando el músculo viene del precio y no de las unidades vendidas, el margen de maniobra se estrecha. La diversificación funciona hasta que no funciona en todos los frentes a la vez.