XPeng sube un 15% en entregas pero su acción se hunde 60%
Lucas Montero · Empresas y Resultados · 2026-10-04
El fabricante chino reportó 15% más entregas en Q3, pero el mercado sigue vendiendo. La razón: sin rentabilidad ni flujo de caja positivo, los volúmenes ya no sostienen la historia.
XPeng entregó 118.390 vehículos en Q3 2026, un alza del 15% frente al trimestre anterior y del 2,05% interanual, pero el mercado respondió igual que en los últimos doce meses: vendiendo. La acción cotiza a $9,25, con una caída del 60,58% en un año y a solo siete centavos del mínimo de 52 semanas de $9,18. La capitalización de mercado se desplomó hasta $8.910 millones, mientras los analistas mantienen un precio objetivo promedio de $19,07, implicando un upside del 106% si el mercado decidiera volver a creer.
El desacople es brutal: las entregas crecen, pero la valoración se hunde. El jueves 1 de octubre XPeng reportó 41.256 entregas en septiembre, récord mensual del año, con un avance del 5,50% mes a mes aunque una caída marginal del 0,78% interanual. El modelo XPENG L03, pieza clave de su estrategia de premiumización, superó 10.000 unidades entregadas en el mes, consolidándose como el impulsor principal desde su lanzamiento.
Los números operativos suben, la bolsa no los compra
El trimestre marcó el crecimiento secuencial más fuerte del año para XPeng, con un salto de 15% respecto a Q2. Pero ese momentum operacional no se tradujo en precio. Desde que la acción tocó su máximo de 52 semanas en $28,24, la caída acumulada ronda el 67%. El cierre del viernes 2 de octubre dejó la acción en $9,25; para el domingo ya cotizaba a $9,25, en zona de mínimos anuales.
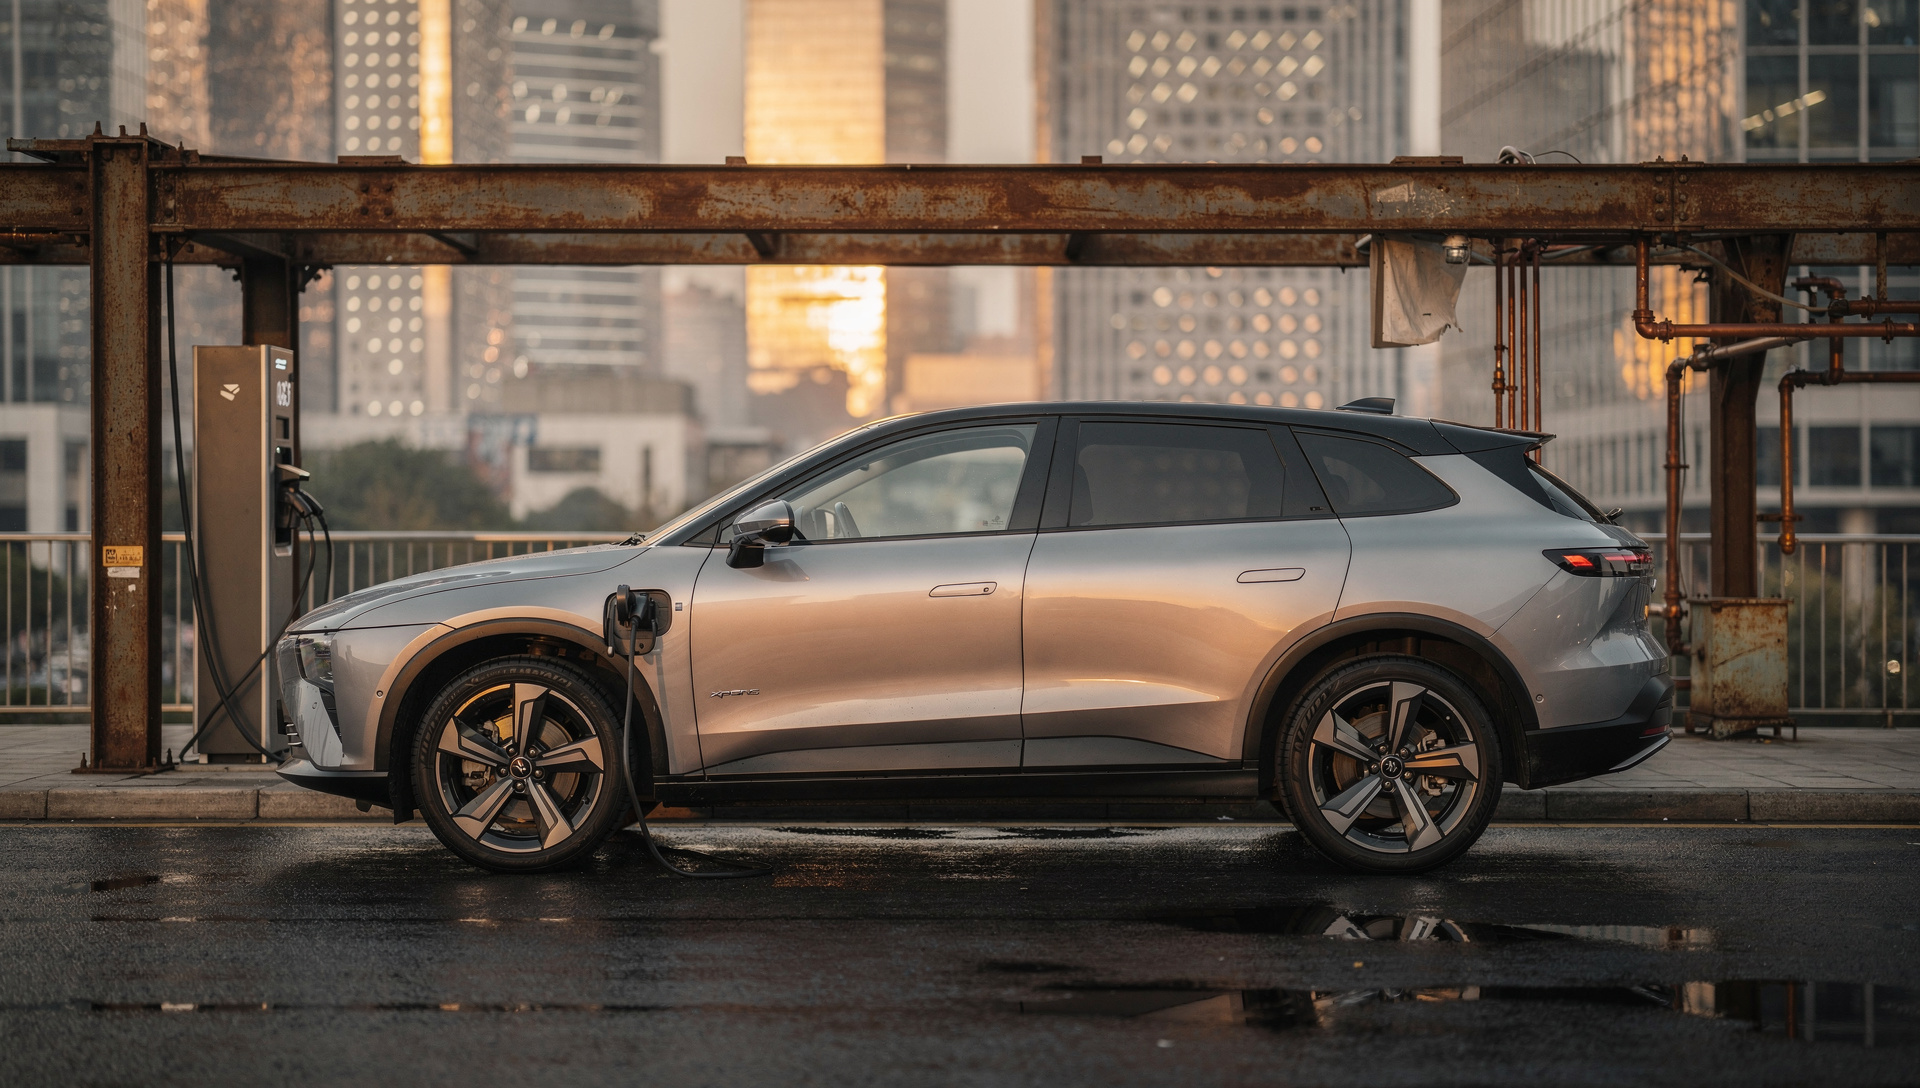
El problema no es la demanda. XPeng mantiene ritmo de crecimiento y lanza productos: el G9L, su SUV premium flagship, debutó en China el 17 de septiembre y tendrá su estreno global en el Salón de París entre el 12 y el 18 de octubre, buscando escapar de la guerra de precios en su mercado doméstico. Además, el sistema de carga de XPeng ya cuenta con más de 4.000 estaciones en más de 430 ciudades chinas, infraestructura que apoya la adopción.
Por qué Wall Street ignora los volúmenes
La narrativa de mercado ha cambiado. Entregas récord ya no sostienen el optimismo cuando la empresa opera sin ganancias y con flujo de caja negativo. XPeng reportó en los últimos doce meses ingresos de $11.100 millones, un aumento del 25,1% interanual, pero una pérdida neta de $459,14 millones y un <abbr title="Beneficio por acción, indicador de rentabilidad para accionistas">EPS</abbr> de -$0,48. Sin dividendo, sin rentabilidad sostenible y con una estructura intensiva en capital, la valoración tradicional se complica.
El <abbr title="Relación entre el precio de la acción y las ventas anuales por acción">ratio price-to-sales</abbr> de XPeng es bajo comparado con pares estadounidenses, pero el mercado descuenta escepticismo sobre la capacidad de la compañía para convertir escala en beneficio. El margen bruto superó el 20% en Q2 2026, un avance respecto a trimestres anteriores, pero aún insuficiente para cubrir la quema de caja de una empresa que invierte masivamente en tecnologías de frontera.
- Ingresos últimos 12 meses: $11.100 millones (+25,1% interanual)
- Pérdida neta: -$459,14 millones
- Margen bruto Q2 2026: superior al 20%
- Capitalización de mercado: $8.910 millones
- Deuda y estructura: sin visibilidad clara hacia flujo de caja positivo en el corto plazo
El contexto de la industria tampoco ayuda. Rivian superó entregas 46% en Q3 y cerró en rojo porque no elevó su guía anual. Ford perdió $8.200 millones en 2025 pero mantiene dividendo porque su negocio de camiones genera caja. XPeng carece de esa almohada: su única apuesta es demostrar que las tecnologías en las que invierte pueden monetizarse antes de que la paciencia del mercado se agote.
La apuesta en robotaxis y robots humanoid que aún no generan un dólar
XPeng está diversificando hacia IA física y robotaxis, sectores de alto riesgo pero con narrativa potente si logran tracción. En agosto de 2026, XPENG Robotaxi obtuvo permisos de prueba sin operador a bordo en Guangzhou, marcando un hito regulatorio. El sistema operativo XOS 6.3.0 con VLA 2.0 comenzó su despliegue en China el 22 de septiembre, integrando capacidades de conducción autónoma avanzada.
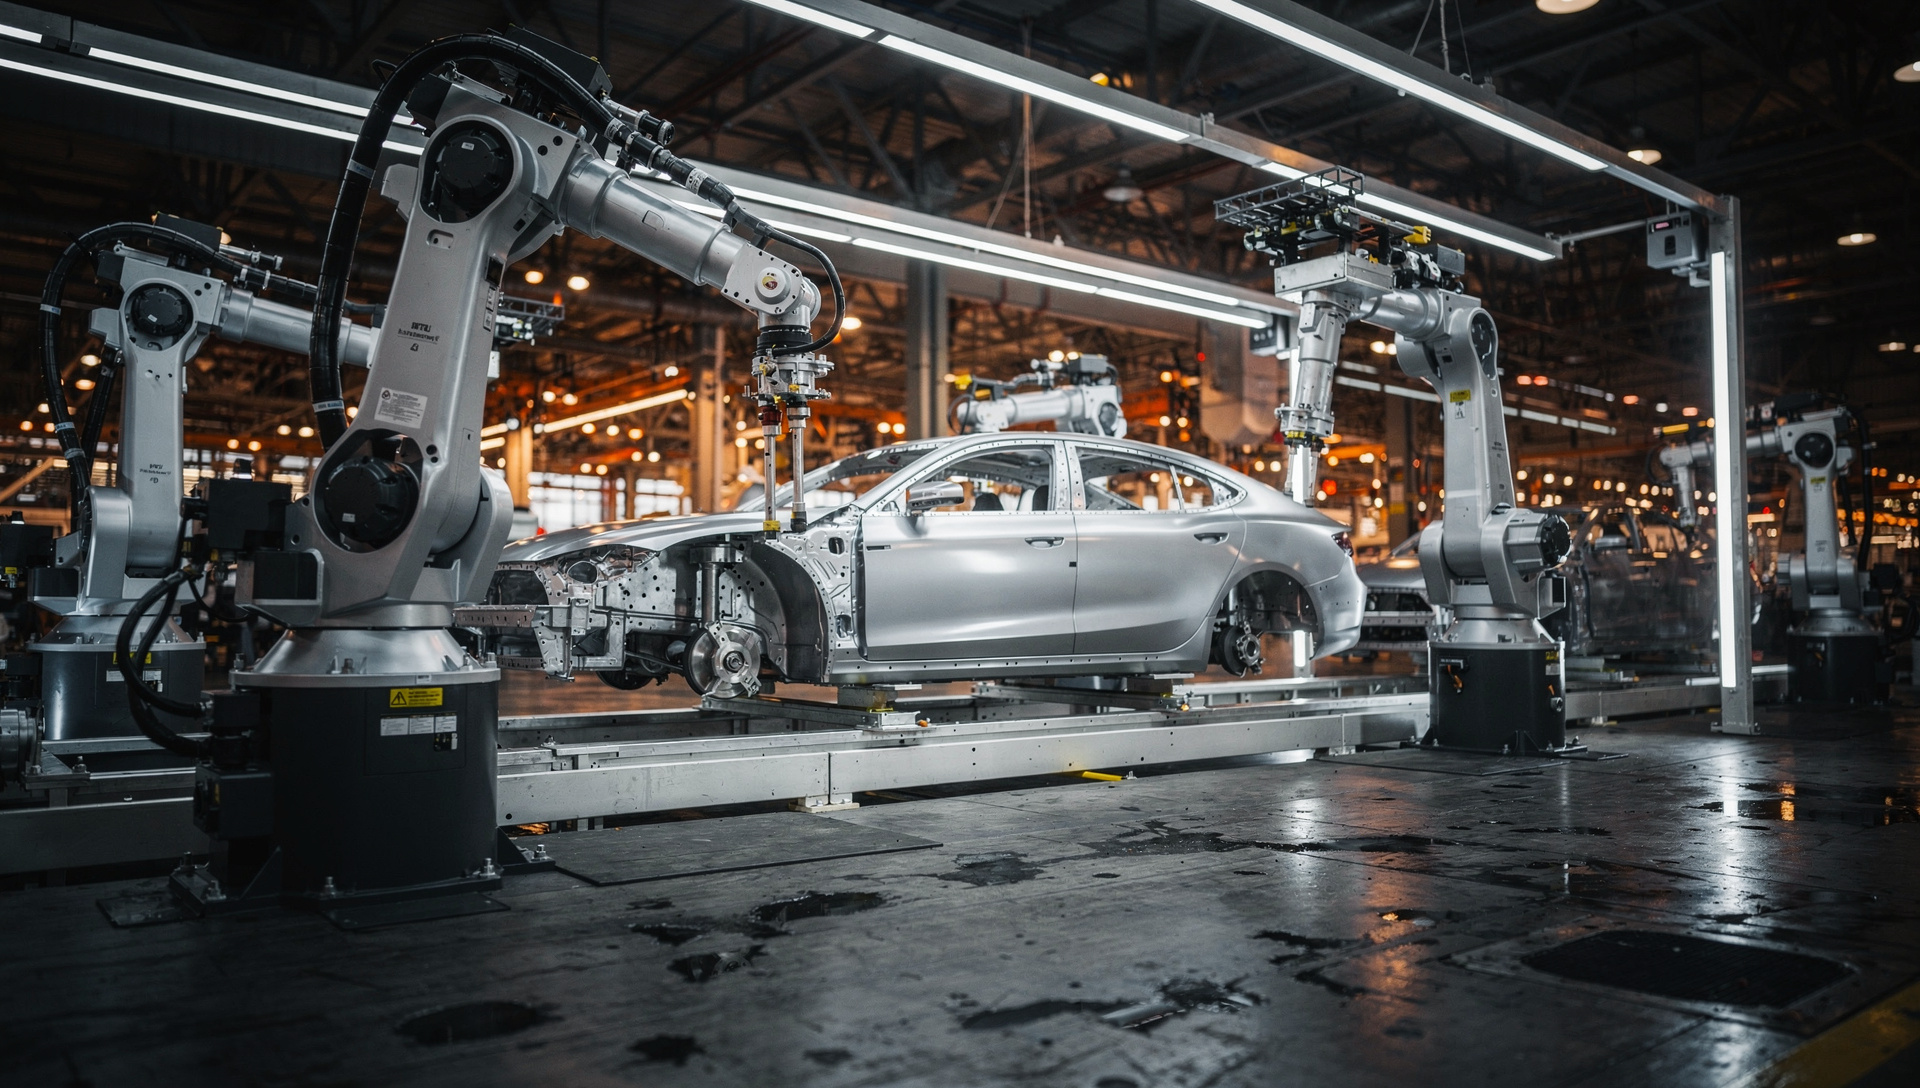
Pero el movimiento más llamativo ocurrió el 8 de septiembre, cuando el robot humanoid IRON completó su producción en línea en una fábrica comisionada. El proceso de automatización core supera el 80%, un salto desde prototipo de laboratorio hacia manufactura escalable. He Xiaopeng, chairman y CEO, ha expresado convicción en que XPeng se convertirá en líder global en IA física y en comercialización de robots humanoid de propósito general, según comunicados SEC de agosto de 2026.
Dr. Hongdi Brian Gu, vice chairman y co-presidente, ha enfatizado que la comercialización masiva de estas tecnologías puede acelerar ingresos de margen bruto. El problema: ninguna de esas apuestas genera ingresos reportables hoy. El mercado ve potencial, pero sin timeline claro de monetización ni visibilidad de cuándo el negocio de robotaxis o de robots humanoid dejará de ser promesa y comenzará a ser caja.
Analistas ven valor, el mercado no se mueve
El precio objetivo promedio de los analistas se sitúa en $19,07, implicando un retorno potencial del 106% desde los niveles actuales de $9,25. Ese upside refleja la expectativa de que XPeng pueda cerrar la brecha entre su operación y su valoración si logra demostrar rentabilidad y tracción en sus apuestas tecnológicas. Pero el mercado, por ahora, descuenta lo contrario: que esas tecnologías tardarán más de lo previsto en generar resultados o que la competencia en China —brutal en precio y escala— seguirá comprimiendo márgenes.
El ratio de capitalización de mercado sobre ingresos anuales ($8.910 millones sobre $11.100 millones) arroja un múltiplo de aproximadamente 0,8x ventas, significativamente por debajo de los múltiplos de fabricantes de EV que cotizan en EE.UU. Esa desconexión puede interpretarse como oportunidad o como señal de que el mercado no cree en la tesis de crecimiento rentable.
XPeng entregará resultados financieros completos de Q3 en las próximas semanas. El mercado buscará dos cosas: evolución del margen bruto más allá del 20% logrado en Q2 y, sobre todo, una narrativa creíble sobre cuándo las inversiones en robotaxis y robots humanoid comenzarán a devolver caja. Hasta entonces, las entregas seguirán subiendo y el precio, probablemente, seguirá sin responder.