Delta: el consenso de beneficio cae bajo su propia guía de julio
Lucas Montero · Empresas y Resultados · 2026-10-05
Wall Street espera $1.88 por acción, por debajo del rango $2.00–$2.50 que la aerolínea comunicó en verano. El reporte llega el viernes con tres trimestres seguidos de beats a cuestas.
Delta Air Lines reportará resultados de Q3 2026 el viernes 9 de octubre antes de la apertura, con Wall Street esperando $1.88 de beneficio por acción según el consenso de 19 analistas compilado por AlphaStreet. La cifra marca una revisión a la baja del 10.9% en los últimos 30 días, cayendo desde $2.11 a finales de agosto.
El dato más incómodo: ese $1.88 queda por debajo del extremo inferior del rango de guía que la propia Delta comunicó en julio ($2.00–$2.50 para el trimestre). Si la compañía cumple el consenso, significaría que la operativa del verano decepcionó las expectativas iniciales de la gestión en al menos un 6%.
Refinery outage y combustible: el golpe del verano
La refinería Monroe Energy de Delta sufrió un incendio el 25 de junio, reduciendo su capacidad al 75% durante todo el tercer trimestre. El impacto: entre 5 y 7 centavos adicionales por galón en costos de combustible en un contexto donde el precio del barril ya venía presionado por restricciones de oferta global.
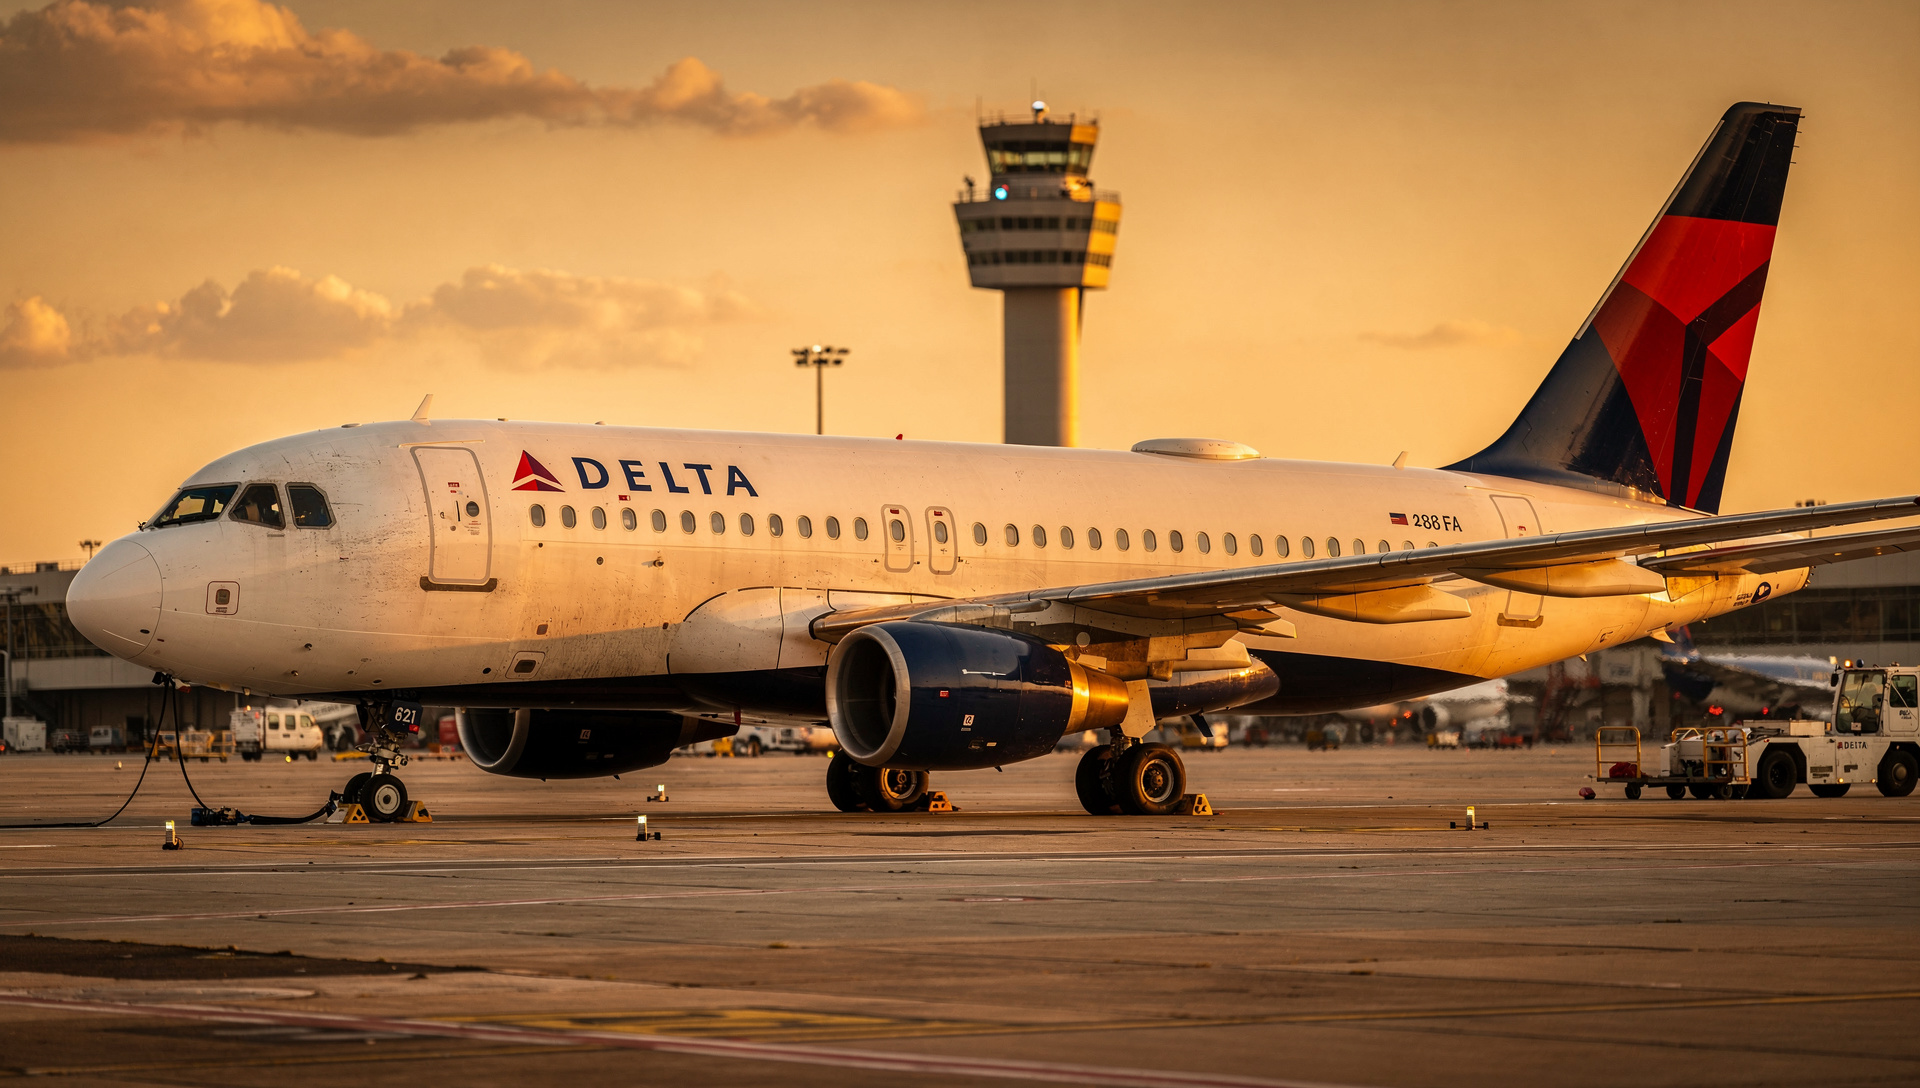
El combustible representa aproximadamente el 40% de los costos operativos de una aerolínea. Según la guía emitida en julio, Delta esperaba que el precio por galón cayera a alrededor de $3.15 en septiembre. El mercado verá el viernes si esa proyección se cumplió o si los costos siguieron por encima de lo esperado.
Discrepancia en ingresos y falta de consenso
Más allá del <abbr title="Beneficio por acción, métrica clave de rentabilidad">EPS</abbr>, existe una discrepancia significativa en las proyecciones de ingresos. AlphaStreet sitúa el consenso en $18.83 mil millones, mientras que MarketBeat reporta $17.61 mil millones, una diferencia del 7% que sugiere falta de visibilidad entre analistas. El rango individual de estimaciones va desde $17.68 mil millones hasta $19.74 mil millones.
Esa dispersión refleja incertidumbre sobre cuánto de la demanda premium robusta —uno de los pilares del discurso de Delta— se tradujo en ingresos reales durante el verano. La aerolínea ha destacado el crecimiento de cabina principal de dos dígitos y la fortaleza de su programa de lealtad con American Express, pero el consenso fragmentado indica que Wall Street no termina de cuadrar las piezas.
- Consenso EPS: $1.88 (AlphaStreet) vs $1.92 (MarketBeat)
- Consenso ingresos: $18.83B (AlphaStreet) vs $17.61B (MarketBeat)
- Guía inicial de Delta (julio): $2.00–$2.50 EPS
- Revisión del consenso: -10.9% en 30 días
Historial de beats y precio actual
Delta llega al reporte con tres trimestres consecutivos de resultados por encima del consenso, un historial que sostiene parte de la confianza del mercado. La acción cerró el viernes 2 de octubre en $84.09 y este lunes 5 de octubre opera en $83.23 (-1.16% intradía), acumulando un +21% en lo que va de 2026 pero cotizando un 12% por debajo del máximo de 52 semanas.
El precio objetivo promedio de Wall Street se sitúa en $102.06, lo que implicaría un upside del 21% desde el cierre del viernes. Esa brecha sugiere que los analistas mantienen una visión estructuralmente positiva sobre Delta, pero el recorte reciente del consenso de <abbr title="Beneficio por acción, métrica clave de rentabilidad">EPS</abbr> indica que el camino hacia ese target puede tardar más de lo esperado si los costos siguen elevados.
TD Cowen bajó el 2 de octubre su precio objetivo de $105 a $101, aunque mantiene calificación Buy. El ajuste refleja la cautela creciente sobre la capacidad de Delta para sostener márgenes en un entorno donde los costos no-combustible también han subido durante el trimestre.
Qué debe mostrar Delta el viernes
Batir el consenso ya no basta. El mercado querrá ver tres cosas: márgenes operativos que no se hayan comprimido más allá de lo anticipado, guidance para Q4 que confirme la normalización de costos de combustible con la refinería recuperándose, y evidencia concreta de que la demanda premium aguanta lo suficiente como para absorber esas presiones sin trasladarlas al precio del billete.
La aerolínea mantiene guía de <abbr title="Beneficio por acción, métrica clave de rentabilidad">EPS</abbr> ajustado de $6.50 a $7.50 para el año completo, respaldada por un balance fortalecido y menor deuda neta. Pero con un Q3 que apunta a quedar en el extremo bajo de expectativas, el peso recae ahora en Q4 para mantener viva esa proyección anual.