eBay supera previsiones en Q2 pero capta pocos compradores nuevos
Lucas Montero · Empresas y Resultados ·
Ingresos subieron 14.8% y GMV 15%, pero los compradores activos crecieron solo 2%. Morgan Stanley ve upside del 9%, mientras el consenso mantiene Hold con target por debajo del precio actual.
eBay reportó el 5 de agosto ingresos de $3.13 mil millones en Q2 2026, un alza de 14.8% interanual que superó el consenso de analistas ($3.01 mil millones). El <abbr title="Beneficio por acción ajustado, excluyendo partidas extraordinarias">EPS</abbr> no-GAAP llegó a $1.60 versus expectativas de $1.50, y el <abbr title="Valor bruto de mercancía transaccionada en la plataforma">GMV</abbr> creció 15% hasta $22.4 mil millones. La acción tocó máximo de $124.59 el jueves 15 de octubre, pero retrocedió a $120.28 al cierre del 16 de octubre y cotiza este miércoles en $121.19 (+0.60%).
El problema está en el detalle: mientras el GMV subió 15%, los compradores activos crecieron apenas 2% hasta 136 millones en base de 12 meses. eBay está extrayendo más volumen y más margen de su base actual —categorías premium como coleccionables, Motors, moda y productos refurbished crecieron 26% en GMV, 20 puntos por encima del resto del marketplace— pero no está capturando nuevos usuarios a ritmo comparable.
Más transacciones, misma base
Las categorías de enfoque representaron más del 70% del GMV total en Q2. eBay Live, la plataforma de comercio en vivo, creció aproximadamente 8 veces interanual, según datos del earnings call. La plataforma también expandió ingresos por publicidad y servicios adicionales. El margen operativo <abbr title="Según principios contables generalmente aceptados">GAAP</abbr> saltó de 17.6% hace un año a 21.6% en Q2 2026, mientras la ganancia neta de operaciones continuas alcanzó $552 millones, 51% más que el año anterior.
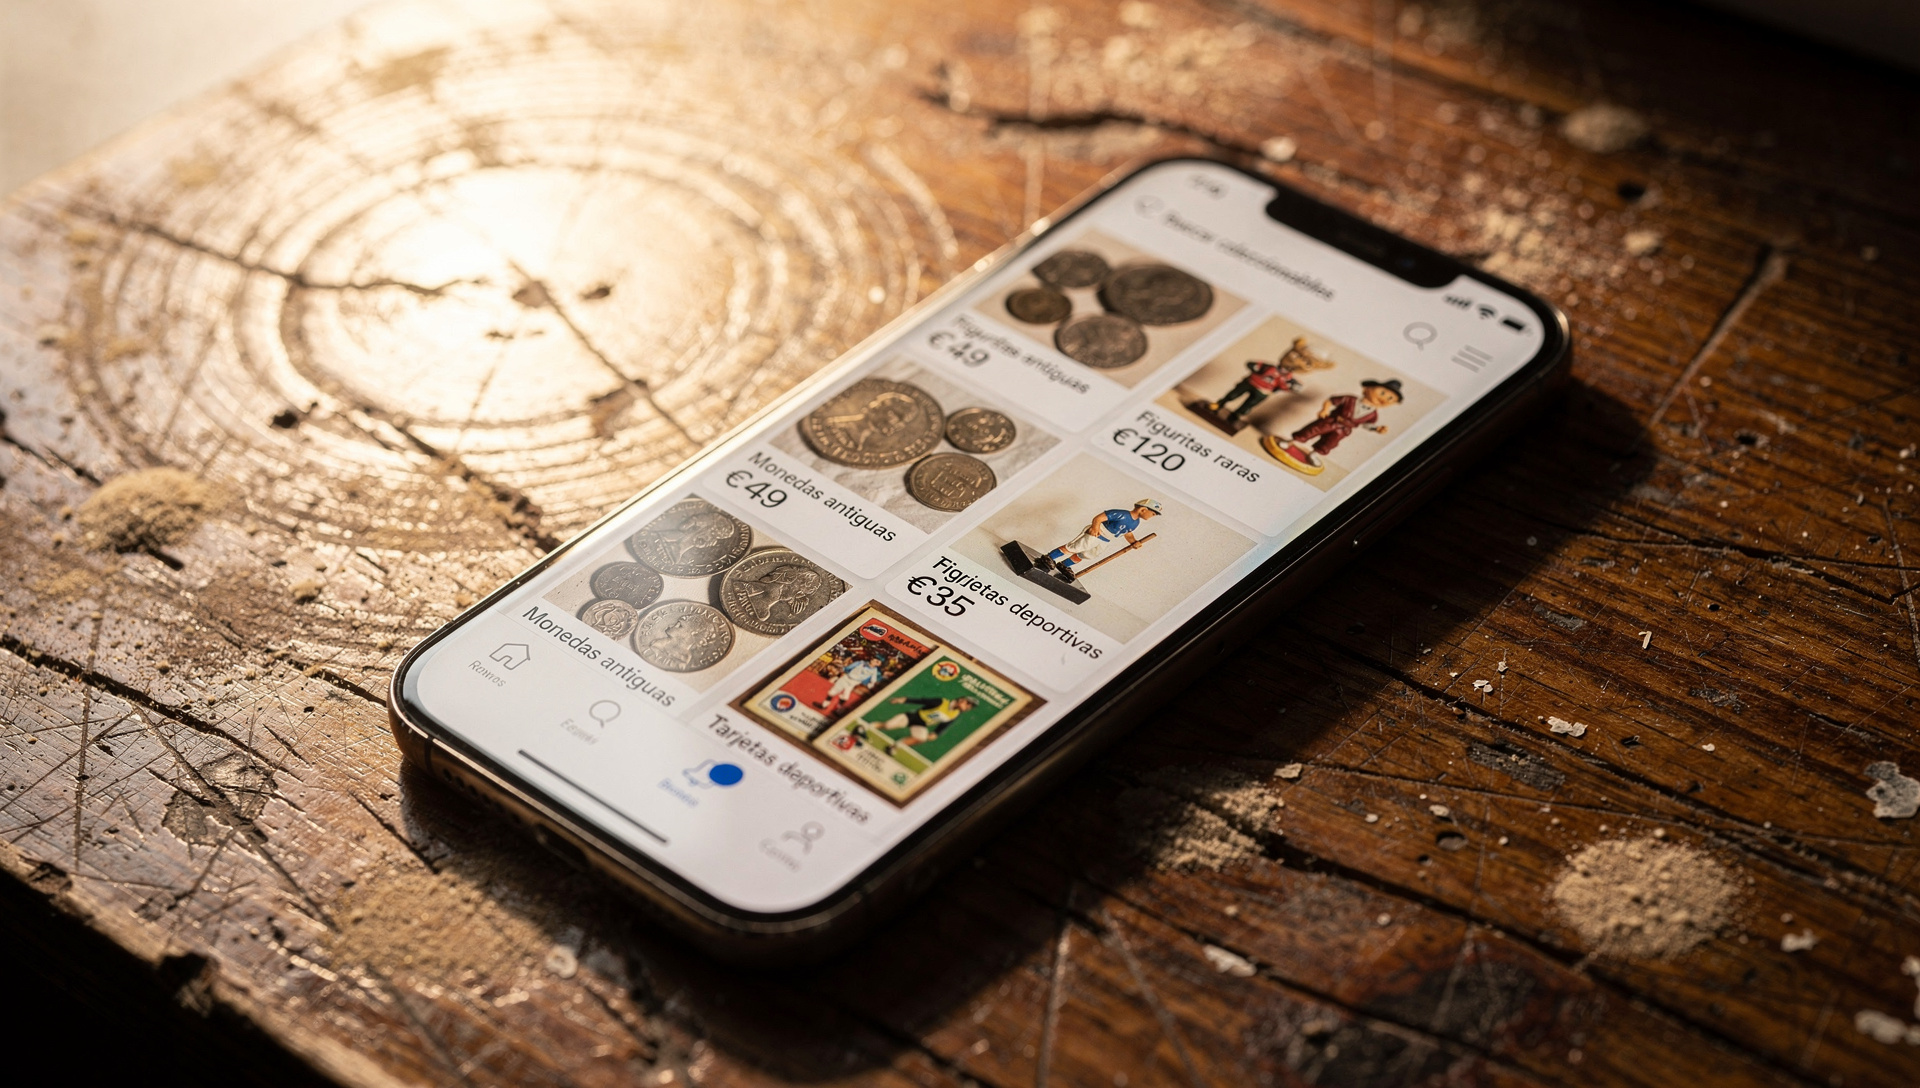
En Estados Unidos los compradores activos crecieron 6% interanual, y los enthusiast buyers —aquellos con mayor frecuencia de compra— subieron 9%. Esa segmentación muestra que eBay retiene a quienes ya están enganchados, pero tiene dificultades para convertir nuevos visitantes en compradores recurrentes. GameStop reportó en septiembre ganancias no operacionales ligadas a su posición en eBay, reflejando el valor que terceros ven en el marketplace; la pregunta es si ese valor se puede escalar sin expandir la base de usuarios.
Guidance Q3 desacelera el ritmo
eBay guió para Q3 2026 un GMV de $22.0 a $22.4 mil millones e ingresos de $3.07 a $3.12 mil millones, lo que implica un crecimiento interanual de 8% a 10% en base FX-neutra. Es desaceleración respecto al 14% registrado en Q2. El <abbr title="Beneficio por acción ajustado">EPS</abbr> esperado de $1.36 a $1.42 coincide con el consenso de $1.39, pero no lo supera con el mismo margen que en Q2.
Parte de esa desaceleración se explica por comparables más duros: Q3 2025 fue un trimestre fuerte para eBay. Pero también refleja el impacto esperado de Depop, la plataforma de moda de segunda mano adquirida por eBay y cuya integración se completó el 30 de julio de 2026. Depop aportará casi 9 millones de compradores en Q3, pero con un perfil de margen inferior al del core de eBay, lo que presiona el margen operativo en 3 a 4 puntos porcentuales durante la integración.
Morgan Stanley solo contra Wall Street
Nathan Feather, analista de Morgan Stanley, elevó el target de precio a $132 desde $127 el 12 de octubre, manteniendo recomendación Overweight. El argumento: eBay Live y las categorías de enfoque tienen suficiente tracción para sostener el crecimiento por encima del 10%, y la plataforma puede monetizar mejor el tráfico existente con publicidad y servicios adicionales.
| Analista/Consenso | Rating | Target | Upside/Downside |
|---|---|---|---|
| Morgan Stanley | Overweight | $132 | +8.9% |
| Wall Street (consenso) | Hold | $115.24 | -4.9% |
| Cotización actual | — | $121.19 | — |
El consenso de 33 analistas, sin embargo, mantiene un rating Hold con target promedio de $115.24, 4.9% por debajo del precio actual. Esa divergencia refleja la tensión entre el modelo: ¿eBay puede seguir creciendo GMV con categorías premium y Live commerce sin capturar nuevos compradores? Morgan Stanley apuesta a que sí; el resto de Wall Street aún no lo ve claro.
El múltiplo <abbr title="Precio sobre beneficio por acción, normalizado">P/E</abbr> de eBay está en 19.98 veces, por encima de su promedio histórico reciente, mientras el <abbr title="Precio sobre ventas">Price/Sales</abbr> alcanza 4.61. Para un marketplace con crecimiento de usuarios plano, esas valoraciones exigen que el margen siga expandiéndose o que Depop active un nuevo canal de crecimiento.
Depop como apuesta táctica en moda C2C
La adquisición de Depop busca abrir acceso a una base de compradores más joven y orientada a moda de segunda mano, segmento donde eBay había perdido tracción frente a plataformas como Vinted y Poshmark. Depop aporta casi 9 millones de usuarios, pero su modelo de menor comisión por transacción y mayor enfoque en comunidad presiona márgenes en el corto plazo.
CFO Peggy Alford señaló en el earnings call de Q2 que la integración de Depop incluye headwinds operacionales de 3 a 4 puntos porcentuales en margen operativo durante Q3 y Q4 2026, ligados a costos de tecnología, logística y marketing para integrar las plataformas. La pregunta clave es si esos 9 millones de compradores se pueden monetizar con el mismo nivel de GMV por usuario que eBay extrae de su base core, o si Depop termina siendo un canal de crecimiento con menor retorno.
El rango de 52 semanas de eBay se ubica entre $78.03 y $124.59; la acción ha recorrido casi todo ese rango este año. Morgan Stanley ve 9% de upside desde el nivel actual hasta su target de $132, pero para llegar ahí eBay necesita demostrar en Q3 y Q4 que el GMV puede seguir acelerando pese a la desaceleración guiada, y que Depop suma usuarios sin diluir márgenes de forma estructural. Wall Street, por ahora, espera ver los números antes de subirse.