Ferrari sube 2% al elevar previsiones acordes al consenso
Andrés Valcárcel · Empresas y Resultados ·
La marca bate en Q3 y eleva previsiones hasta el consenso. Donde Apple y GM cayeron por guiar bajo, Ferrari sube 2% al mostrar que menos volumen no frena el margen.
Ferrari reportó este martes resultados del tercer trimestre que superaron las estimaciones de Wall Street, elevó su <abbr title="previsiones oficiales que una empresa da sobre sus resultados futuros">guidance</abbr> para el año completo y la acción cotiza en $403,09, con un alza de +2,13% en la sesión. La diferencia con Apple hace unas horas o GM hace dos semanas es clara: ambas batieron pero cayeron porque su orientación decepcionó. Ferrari bate y eleva, pero solo hasta quedar en línea con el <abbr title="promedio de las estimaciones de analistas de mercado">consenso</abbr>, y el mercado no castiga.
El <abbr title="earnings per share, ganancia por acción">EPS</abbr> diluido del Q3 fue de €2,44, un 14% más que el año anterior y por encima del consenso de €2,36 — un beat de 3,4%. Los ingresos netos alcanzaron €1.896 millones, 7% más interanual (10% a tipo de cambio constante), rozando los €1,9 mil millones esperados. El margen <abbr title="beneficio antes de intereses, impuestos, depreciación y amortización">EBITDA</abbr> se situó en 39,7%, con una expansión de 180 puntos básicos que refleja mezcla de producto y personalización más que escala.
Guidance elevado pero sin sorpresa
Ferrari subió su orientación de año completo por segunda vez en 2026. El EPS ajustado ahora se proyecta en al menos €9,85 frente a €9,68 anterior, pero el consenso esperaba €9,86. Los ingresos netos se estiman en aproximadamente €7,65 mil millones (vs €7,60 anteriores), con un consenso de €7,64 mil millones. El EBITDA ajustado llegará a al menos €3,00 mil millones con margen de 39,2%, frente a €2,97 mil millones y 39,0% previos.
Benedetto Vigna, CEO de Ferrari, atribuyó la elevación a personalizaciones de clientes más fuertes, menores presiones cambiarias de las esperadas y la posición competitiva en Fórmula 1. Los lanzamientos de la F80 y las personalizaciones del family 296 Speciale lideraron el trimestre.
Menos volumen, más margen
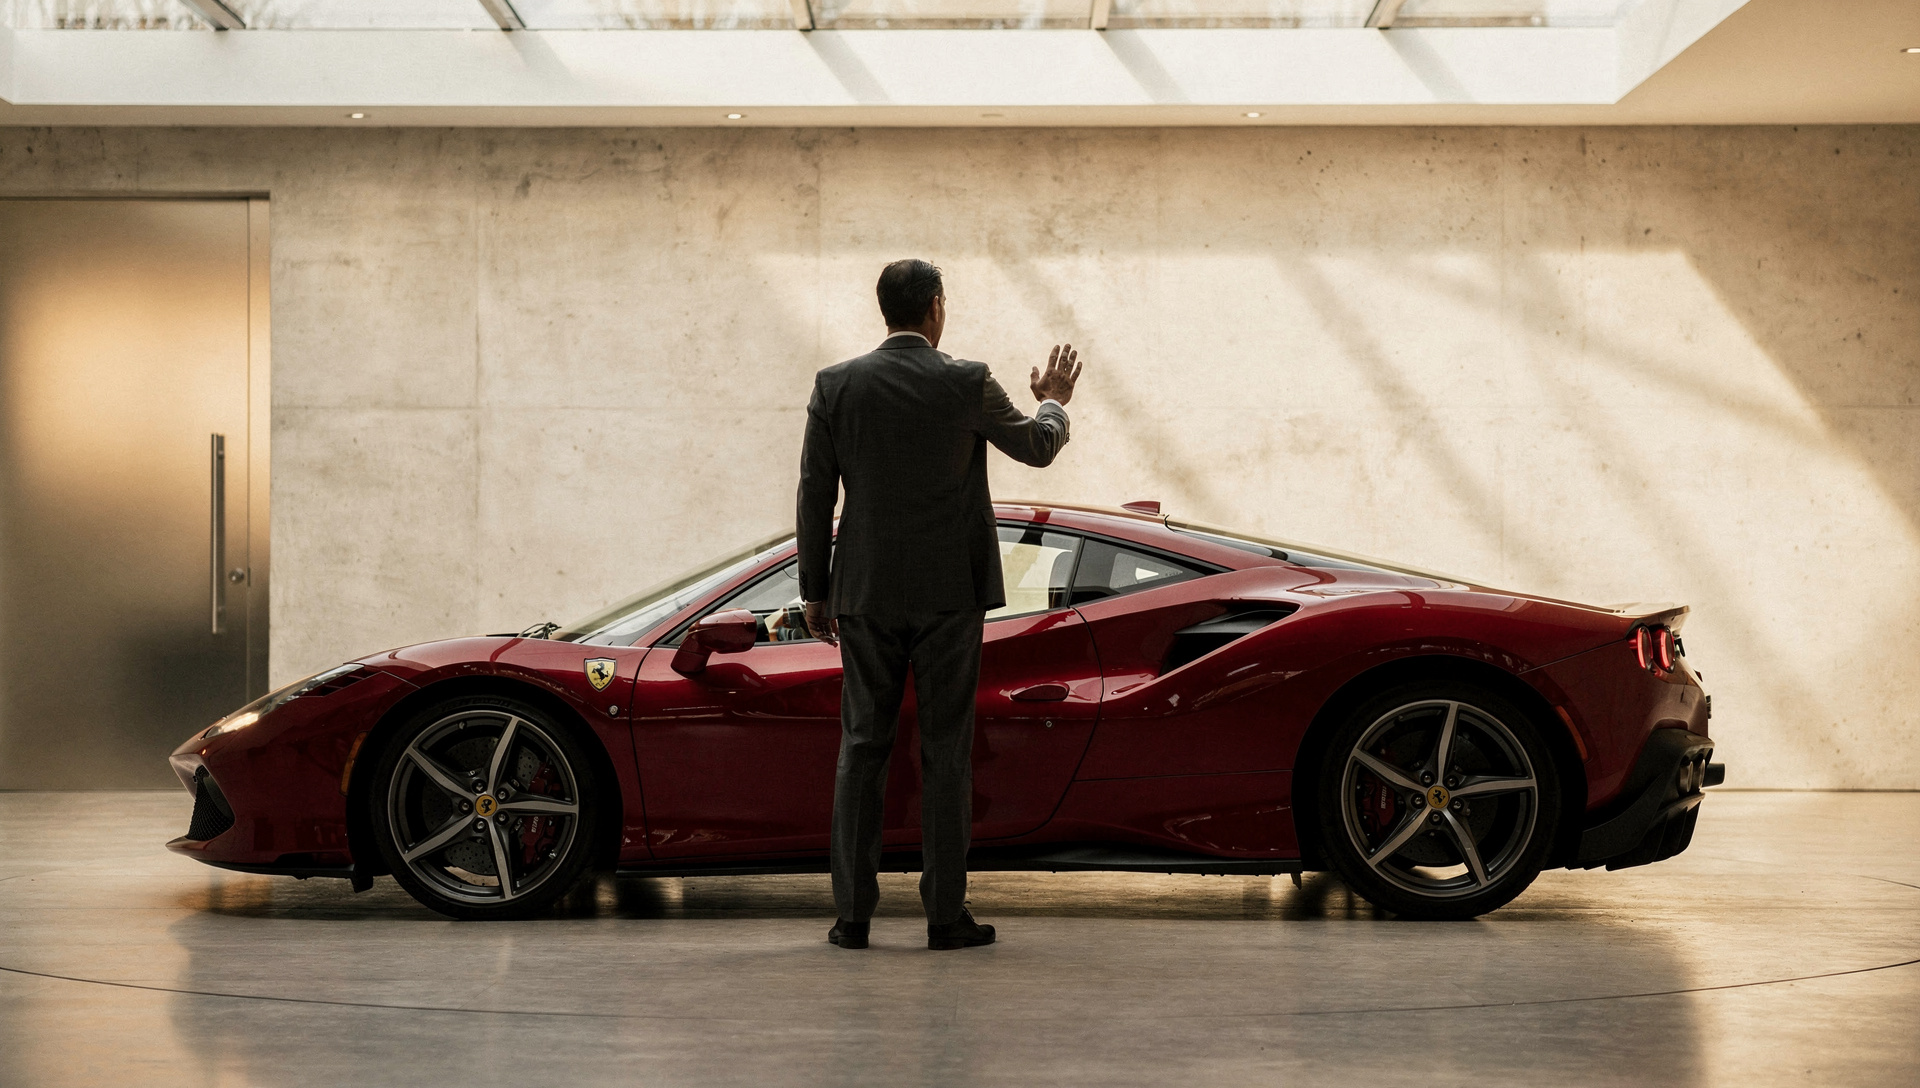
Ferrari envió 10.170 vehículos en los primeros nueve meses del año, 318 unidades menos que en el mismo período de 2025. Aun así, los ingresos y las ganancias crecieron a doble dígito. La compañía no compite por volumen; compite por extracción de valor por cliente, mediante personalización, mezcla de producto y precios que reflejan exclusividad.
| Métrica | Ferrari Q3 2026 | Año anterior |
|---|---|---|
| Unidades entregadas (9M) | 10.170 | 10.488 |
| Ingresos netos (Q3) | €1.896M | €1.772M |
| Margen EBITDA (Q3) | 39,7% | 37,9% |
| EPS diluido (Q3) | €2,44 | €2,14 |
El margen EBITDA del 39,7% en el trimestre supera el de fabricantes de volumen y de buena parte del segmento de lujo. La expansión de 180 puntos básicos interanual viene de un mix de producto más rico y de personalizaciones que pueden agregar decenas de miles de euros por unidad. Mientras otros fabricantes buscan entregar más coches para diluir costos fijos, Ferrari restringe oferta y eleva precio efectivo.
Libro de pedidos hasta 2028
El libro de pedidos de Ferrari ahora se extiende hasta 2028, según confirmó la compañía en el comunicado de resultados. Aún hay dos lanzamientos previstos para este año. La visibilidad de ingresos futuros refuerza el pricing power y reduce la sensibilidad a ciclos económicos de corto plazo, una posición que pocos fabricantes pueden sostener en un entorno de tasas altas y consumo moderado en Europa.
La sesión en Wall Street aún no ha cerrado. En pre-mercado, la acción subía 1,1% antes de la apertura. El avance del +2,13% hasta $403,09 contrasta con las caídas de Apple (-3%) y GM (-7%) tras beats similares. La diferencia: Ferrari no prometió más de lo que el mercado ya esperaba, y ese guidance sin sorpresa fue suficiente.