Firmus reserva el 50% de su IPO para Nvidia y Blackstone
María González · Empresas y Resultados · 2026-10-05
Firmus asigna la mitad de su oferta a inversores existentes. Nvidia y Blackstone pueden reforzar posiciones sin competir con nuevos entrantes mientras la demanda desborda el tamaño del IPO.
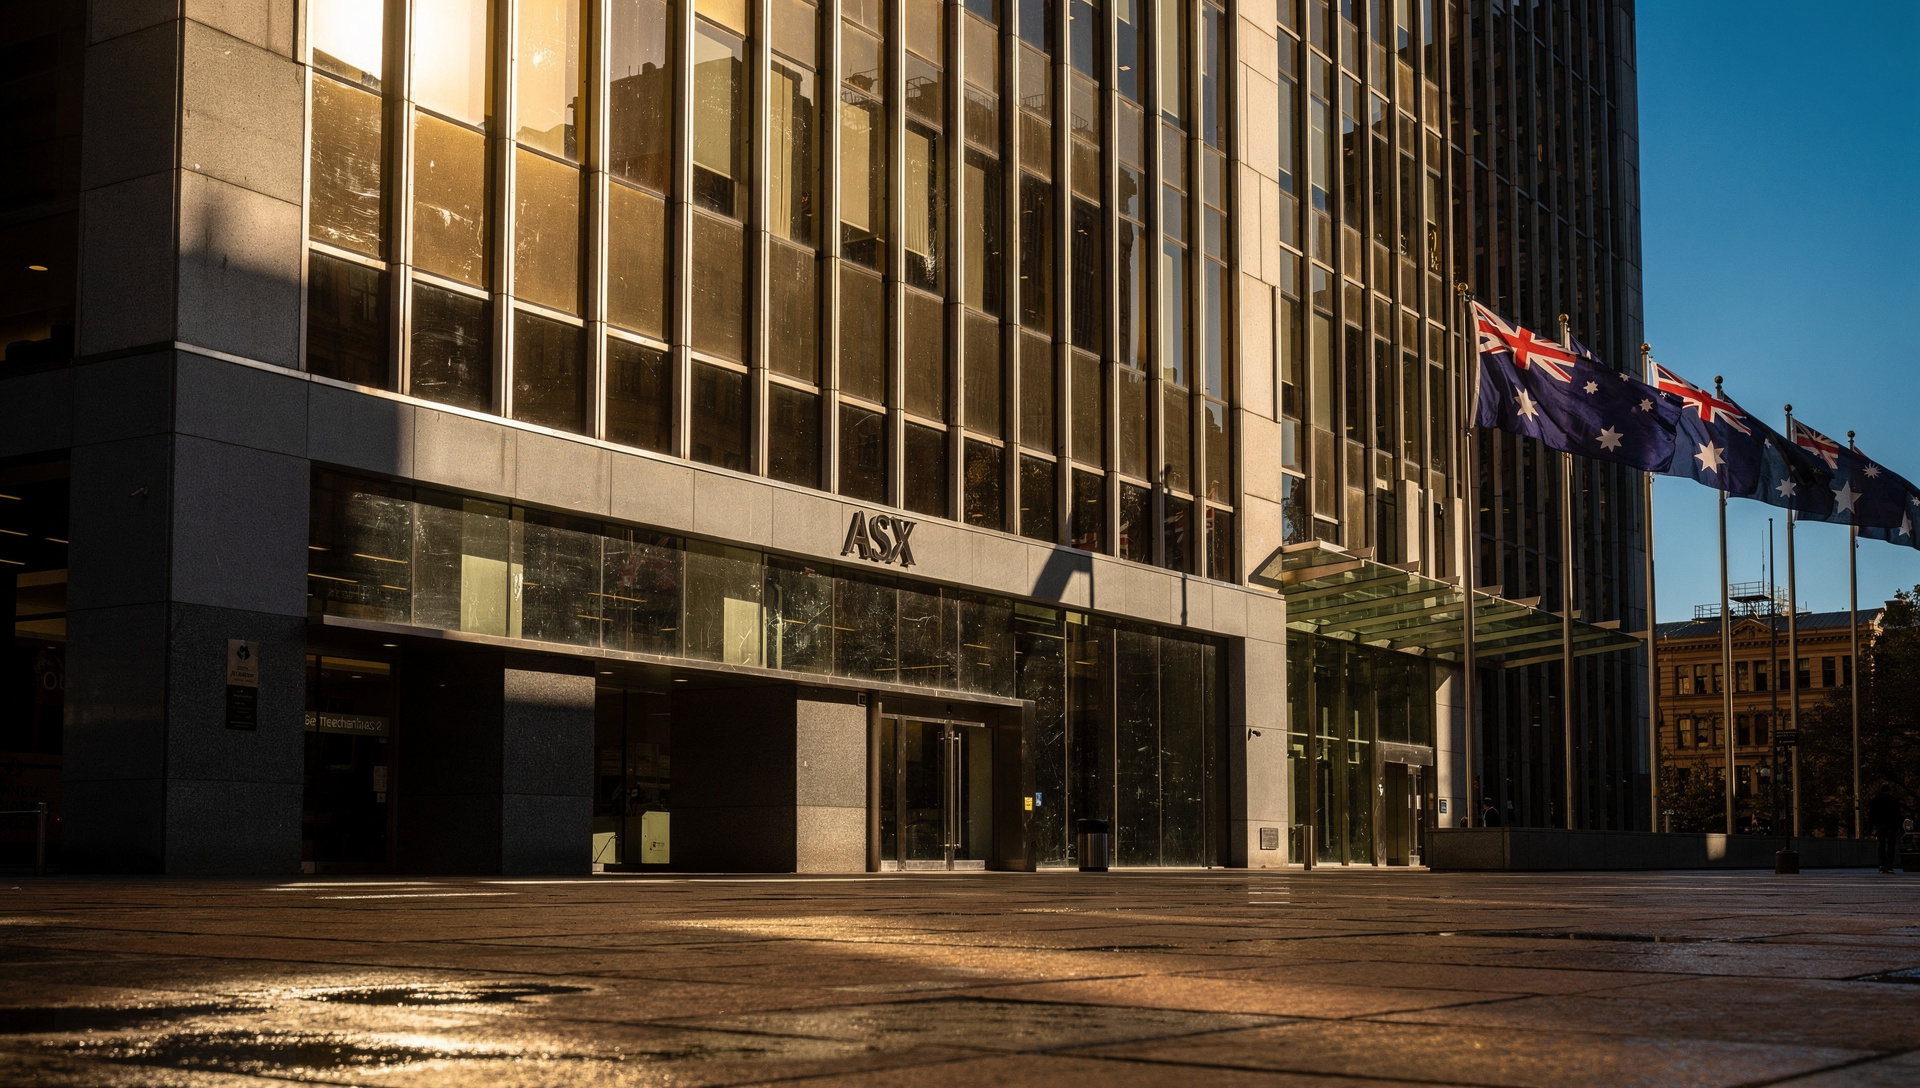
Firmus Grid reservará aproximadamente la mitad de las acciones de su <abbr title="Oferta Pública Inicial, cuando una empresa sale a bolsa por primera vez">IPO</abbr> para inversores que ya poseen participación en la compañía, según informó Bloomberg este lunes 5 de octubre. La mecánica permite a Nvidia y Blackstone —que controlan el 7,2% y el 6,7% respectivamente— aumentar sus apuestas antes del debut público en la Australian Securities Exchange (ASX) el 23 de octubre, sin que nuevos compradores institucionales les disputen esas acciones.
La demanda de inversores superó significativamente el tamaño de la oferta, lo que llevó a adelantar el cierre del bookbuilding del viernes 9 de octubre al jueves 8. La operadora australiana de infraestructura de datos busca recaudar hasta A$5.500 millones (USD 3.800 millones) incluyendo la opción de sobreasignación, con un precio fijado en A$11 por acción. Esa cifra implica una valoración de A$43.700 millones, o USD 30.300 millones.
Control sin dilución
La asignación preferencial resuelve un problema frecuente en IPOs sobre-demandados: los inversores estratégicos que financiaron rondas previas suelen ver su participación diluida cuando llega capital nuevo. Aquí no. Coatue Management, con el 8,4%, también podrá suscribir parte de ese 50% reservado. Los underwriters —Bank of America Securities, JPMorgan, Morgan Stanley y Morgans Financial— repartirán la otra mitad entre institucionales que entran por primera vez.
Firmus arrancó en 2019 como operación de minería Bitcoin en Tasmania y dio un giro completo hacia infraestructura de computación para <abbr title="Inteligencia Artificial">IA</abbr> en Asia-Pacífico. Los co-CEOs Tim Rosenfield y Oliver Curtis lideraron la transformación, que culminó con rondas de financiamiento aceleradas: USD 505 millones en abril de 2026 liderados por Coatue, USD 10.000 millones en deuda estructurada por Blackstone en febrero, y USD 2.000 millones en capital de Nvidia entre julio y agosto junto con Jane Street y otros.
Valuación que cuadriplicó en dos meses
En agosto de 2026, Firmus se valoraba en A$10.500 millones. La cifra de octubre —A$43.700 millones— representa un salto del 316% en menos de tres meses. Lochlan Halloway, analista de Morningstar citado por medios australianos, señaló que la operación tiene características típicas de un ciclo de inversión intensivo en <abbr title="Gastos de capital, inversión en activos físicos o infraestructura">capex</abbr>, donde el mercado descuenta flujos futuros antes de que la capacidad esté operativa.
Los fondos del IPO financiarán <abbr title="Unidades de Procesamiento Gráfico, chips especializados para computación paralela">GPUs</abbr> del primer centro de datos en Batam, Indonesia, dentro del Project Southgate, que proyecta desplegar hasta 1,6 GW de capacidad de computación en Australia para 2028. Firmus espera cerrar el primer semestre fiscal previo al IPO con una pérdida de A$77 millones y prevé acumular aproximadamente USD 30.000 millones en deuda —seis veces la ganancia operativa estimada para 2028, según documentos para inversores—.
- Riesgo de ejecución: la compañía aún no opera sus mayores instalaciones; la valoración asume rollout sin tropiezos regulatorios, operativos ni de financiamiento durante años.
- Apalancamiento: USD 30.000 millones de deuda sobre infraestructura por construir; cualquier retraso en contratos o en entrega de equipos afecta directamente la capacidad de servicio.
- Concentración geográfica y regulatoria: la expansión en Asia-Pacífico depende de aprobaciones locales y de la estabilidad de acuerdos energéticos de largo plazo.
Contexto en el mercado australiano
Si se completa con el greenshoe, el IPO de Firmus se acercará a los A$5.000 millones que recaudó Medibank en 2014, el segundo mayor en la historia de la ASX tras Telstra en 1997. La diferencia: Medibank cotizaba con flujo de caja positivo y un modelo de negocio maduro; Firmus cotiza sobre proyecciones de infraestructura por levantar y contratos de capacidad de IA que aún no generan ingresos recurrentes significativos.
La jugada de Nvidia tiene continuidad: como ya publicamos en agosto, el fabricante de chips desplegó USD 5.000 millones en dos proyectos de infraestructura energética para IA en Texas y Australia. La inversión en Firmus asegura demanda de sus propias GPUs y posiciona a Nvidia en el eslabón de capacidad de computación, no solo de hardware. Blackstone, por su parte, replica el patrón que aplicó con la deuda de infraestructura de USD 10.000 millones en febrero: activos de largo plazo con flujo predecible una vez operativos.
El precio de Nvidia cerró el viernes 2 de octubre en USD 233,95 (+1,34%), apenas 0,6% por debajo de su máximo histórico. Blackstone cerró esa misma sesión en USD 111,75 (-0,44%), acumulando una caída del 41% desde sus máximos y del 31,5% en el último año, presionado por el entorno de tasas altas que encarece su costo de financiamiento y comprime márgenes en infraestructura.
El debut de Firmus en la ASX está programado para el 23 de octubre. Ese día quedará claro si el mercado secundario valida la cifra de A$43.700 millones o si los compradores que quedaron fuera en la asignación del IPO deciden esperar. La sobre-demanda actual no garantiza precio de apertura al alza: la escasez forzada por la asignación a existentes puede generar un gap inicial que se corrija en las primeras sesiones si el volumen de compra no sostiene.