Generac divide analistas entre $170 y $292
Lucas Montero · Empresas y Resultados · 2026-09-26
El fabricante de generadores cotiza a $208 tras el acuerdo con Amazon. Unos ven 40% de upside; otros, un valor razonable 18% por debajo de la cotización actual. El mercado espera que triplique capacidad en once meses.
Generac Holdings cerró el viernes 25 de septiembre en $208,14, en medio de un debate que enfrenta a analistas alcistas con valoraciones objetivo de $292 contra advertencias de sobrevaloración en torno a $170. La diferencia entre ambos extremos supera el 70%, y el mercado aún procesa si el acuerdo anunciado con Amazon el 16 de septiembre justifica los múltiplos actuales.
El consenso alcista, representado por el fair value de $292,38 que calcula Simply Wall St, implica un potencial de subida del 40% desde el precio del viernes. En el otro extremo, GuruFocus coloca el valor razonable en $170,27, un 18% por debajo de la cotización actual. Entre medias, los analistas consultados por MarketBeat fijan un precio objetivo promedio de $295,40, con doce de veinte firmas recomendando compra.
El acuerdo que cambió el mapa
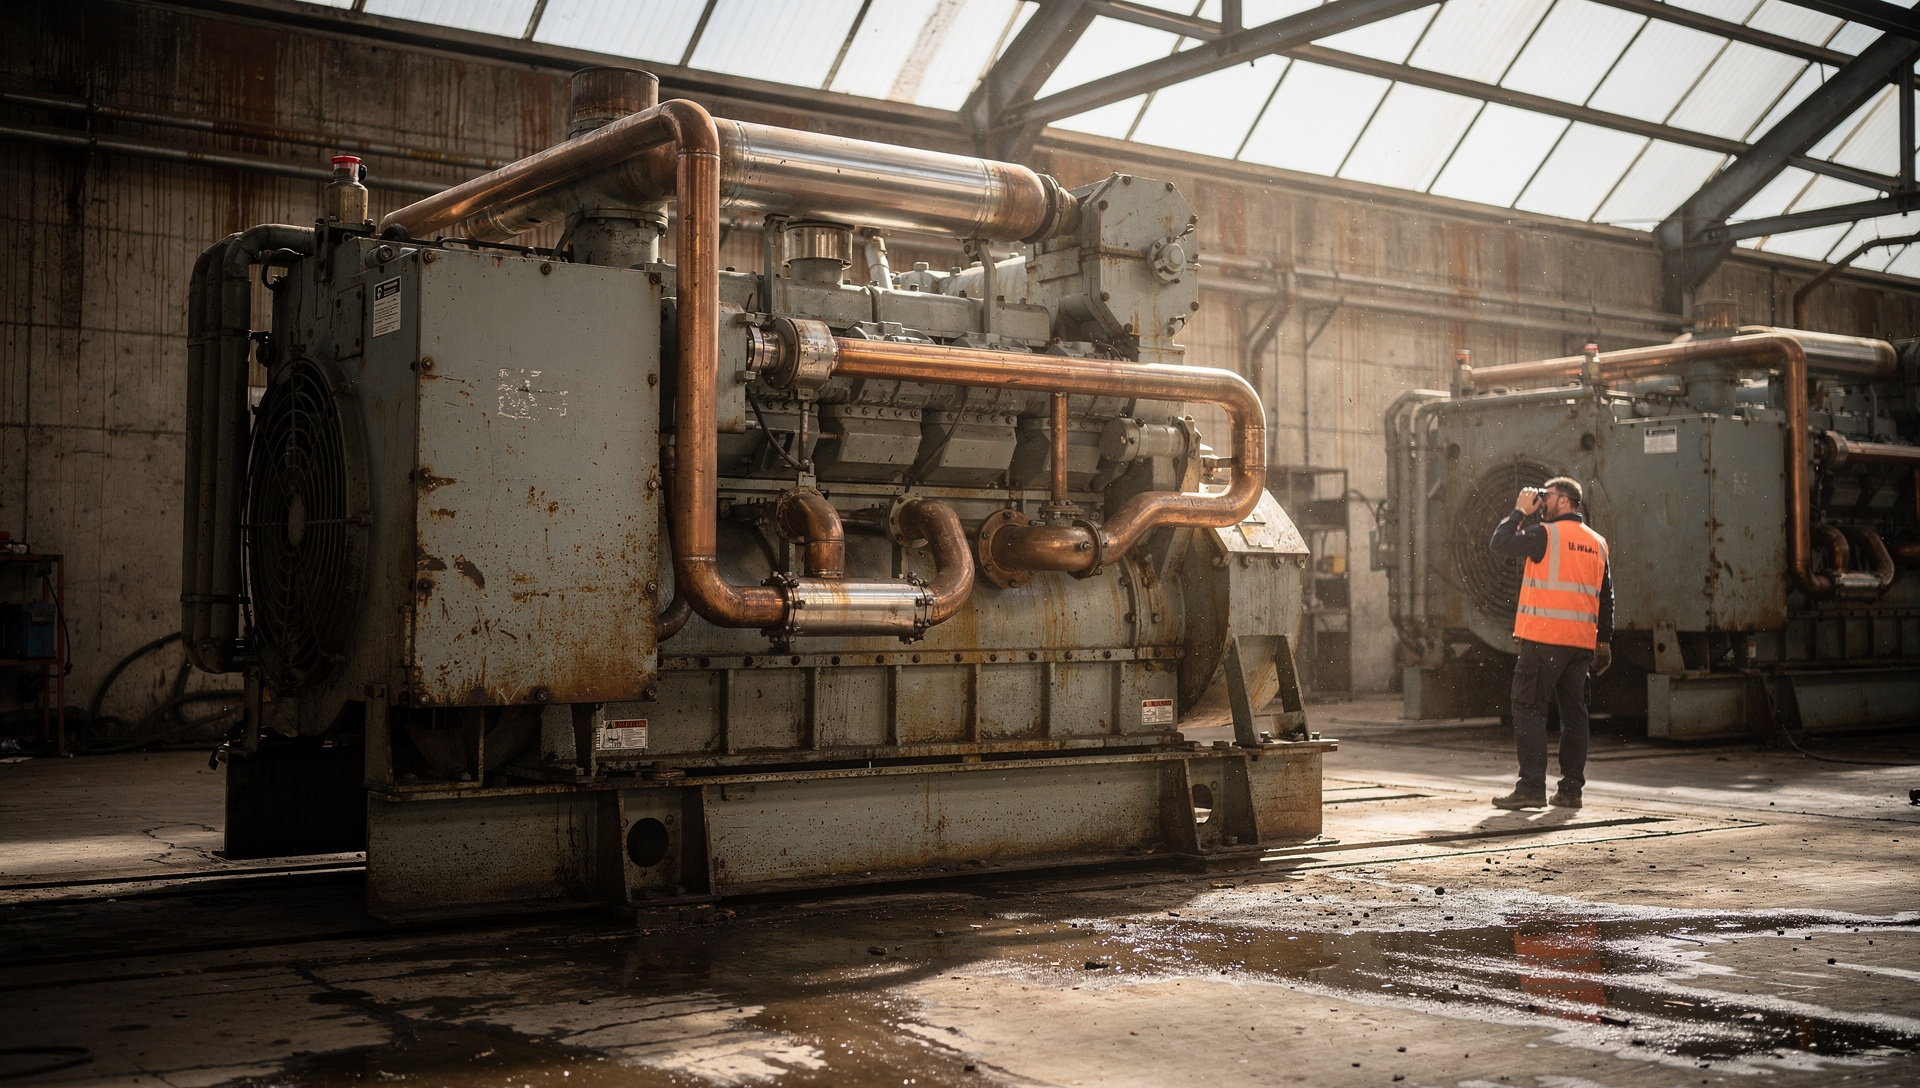
El fabricante de generadores firmó con Amazon un contrato para suministrar equipos de respaldo a data centers por $2.400 millones entre 2027 y 2028, cifra que representa aproximadamente el 24% de los ingresos anuales actuales de la compañía. Como publicamos el 16 de septiembre, el acuerdo incluye warrants para que Amazon compre hasta 1,69 millones de acciones a $200,93, con vencimiento en 2033. La estructura ancla a Generac como proveedor crítico de infraestructura para los centros de datos que alimentan cargas de <abbr title="Inteligencia Artificial: sistemas informáticos capaces de realizar tareas que normalmente requieren inteligencia humana">IA</abbr>.
Por qué algunos ven valor
La tesis alcista se apoya en el déficit estructural de suministro de generadores comerciales de gran formato. Los data centers de IA no pueden apagarse durante disrupciones de red, y la demanda de soluciones de energía de respaldo supera la capacidad instalada del sector. Amazon elevó su capex a $220.000 millones para 2026, y parte de esa inversión fluye hacia infraestructura de respaldo que Generac fabrica.
Cantor Fitzgerald mantiene calificación Overweight con precio objetivo de $333. JPMorgan elevó su objetivo de $261 a $265 el 18 de septiembre. El argumento común: si Generac ejecuta bien la expansión de capacidad y mantiene márgenes, el negocio de data centers puede compensar con creces la debilidad cíclica en el segmento residencial.
Por qué otros temen trampa
El <abbr title="Price-to-Earnings ratio: relación entre el precio de la acción y la ganancia por acción">P/E</abbr> de 47,59 veces beneficios (trailing) multiplica por 1,38 la media del sector eléctrico estadounidense, que cotiza a 34,5 veces. Incluso el P/E forward de 20,34 veces supone una prima notable para una compañía que debe demostrar que puede triplicar su capacidad de manufactura sin sacrificar rentabilidad.
- Insiders han vendido $17,6 millones en acciones durante los últimos doce meses, sin una sola compra registrada.
- La acción acumula una caída del 24,7% en noventa días, desde máximos post-anuncio que rozaron los $296.
- GuruFocus considera que el precio actual de $208 ya descuenta un escenario optimista, dejando poco margen de error.
Wells Fargo publicó un análisis señalando que la acción cotiza con un descuento pronunciado respecto al fair value alcista, pero advirtió que ese descuento refleja el riesgo de ejecución. Si Generac no amplía capacidad a tiempo o los márgenes se comprimen por costes de expansión acelerada, el múltiplo actual no se sostiene.
Once meses para triplicar fábricas
Generac se comprometió a triplicar su capacidad de manufactura para generadores de gran formato antes de agosto de 2027. Faltan once meses desde hoy, y el contrato con Amazon arranca entregas en 2027. La prueba es doble: construir líneas de producción sin retrasos y mantener la calidad que justifica cobrar los márgenes de un proveedor ancla.
La empresa cerró el segundo trimestre de 2026 con ventas netas de $1.170 millones, un 11% más interanual. El segmento comercial e industrial creció un 29%, impulsado por data centers. Pero ese ritmo de crecimiento orgánico no anticipa la escala del salto que exige el acuerdo con Amazon. En términos prácticos: pasar de fabricar para clientes dispersos a ser proveedor crítico de uno de los mayores operadores de infraestructura cloud del mundo implica riesgo operativo concentrado.
El precio del viernes, $208,14, quedó un 29,5% por debajo del máximo de 52 semanas en $295,54. Ese retroceso coincide con el enfriamiento del entusiasmo inicial tras el anuncio del 16 de septiembre, cuando la acción llegó a subir hasta 45% en operaciones after-hours. La rentabilidad acumulada en el año sigue siendo positiva (+51% YTD), pero los últimos tres meses muestran una corrección del 24,7% que refleja dudas sobre ejecución y valoración.
El consenso de analistas mantiene calificación promedio de Moderate Buy, pero la dispersión de precios objetivo es inhabitual: desde los $333 de Cantor Fitzgerald hasta implícitos cercanos a $170 en valoraciones más conservadoras. Esa amplitud delata incertidumbre sobre cuánto vale hoy un negocio que depende de ejecutar bien una expansión industrial masiva en menos de un año.