Amazon eleva su inversión en IA a $220.000 millones para 2026
María González · Empresas y Resultados · 2026-09-26
Amazon eleva el capex a $220.000 millones para 2026, apuesta por manufactura doméstica y prepara 20.000 gafas inteligentes. El CEO advierte que ni con esa cifra habrá capacidad suficiente. ¿Es demanda real o riesgo de overbuild?
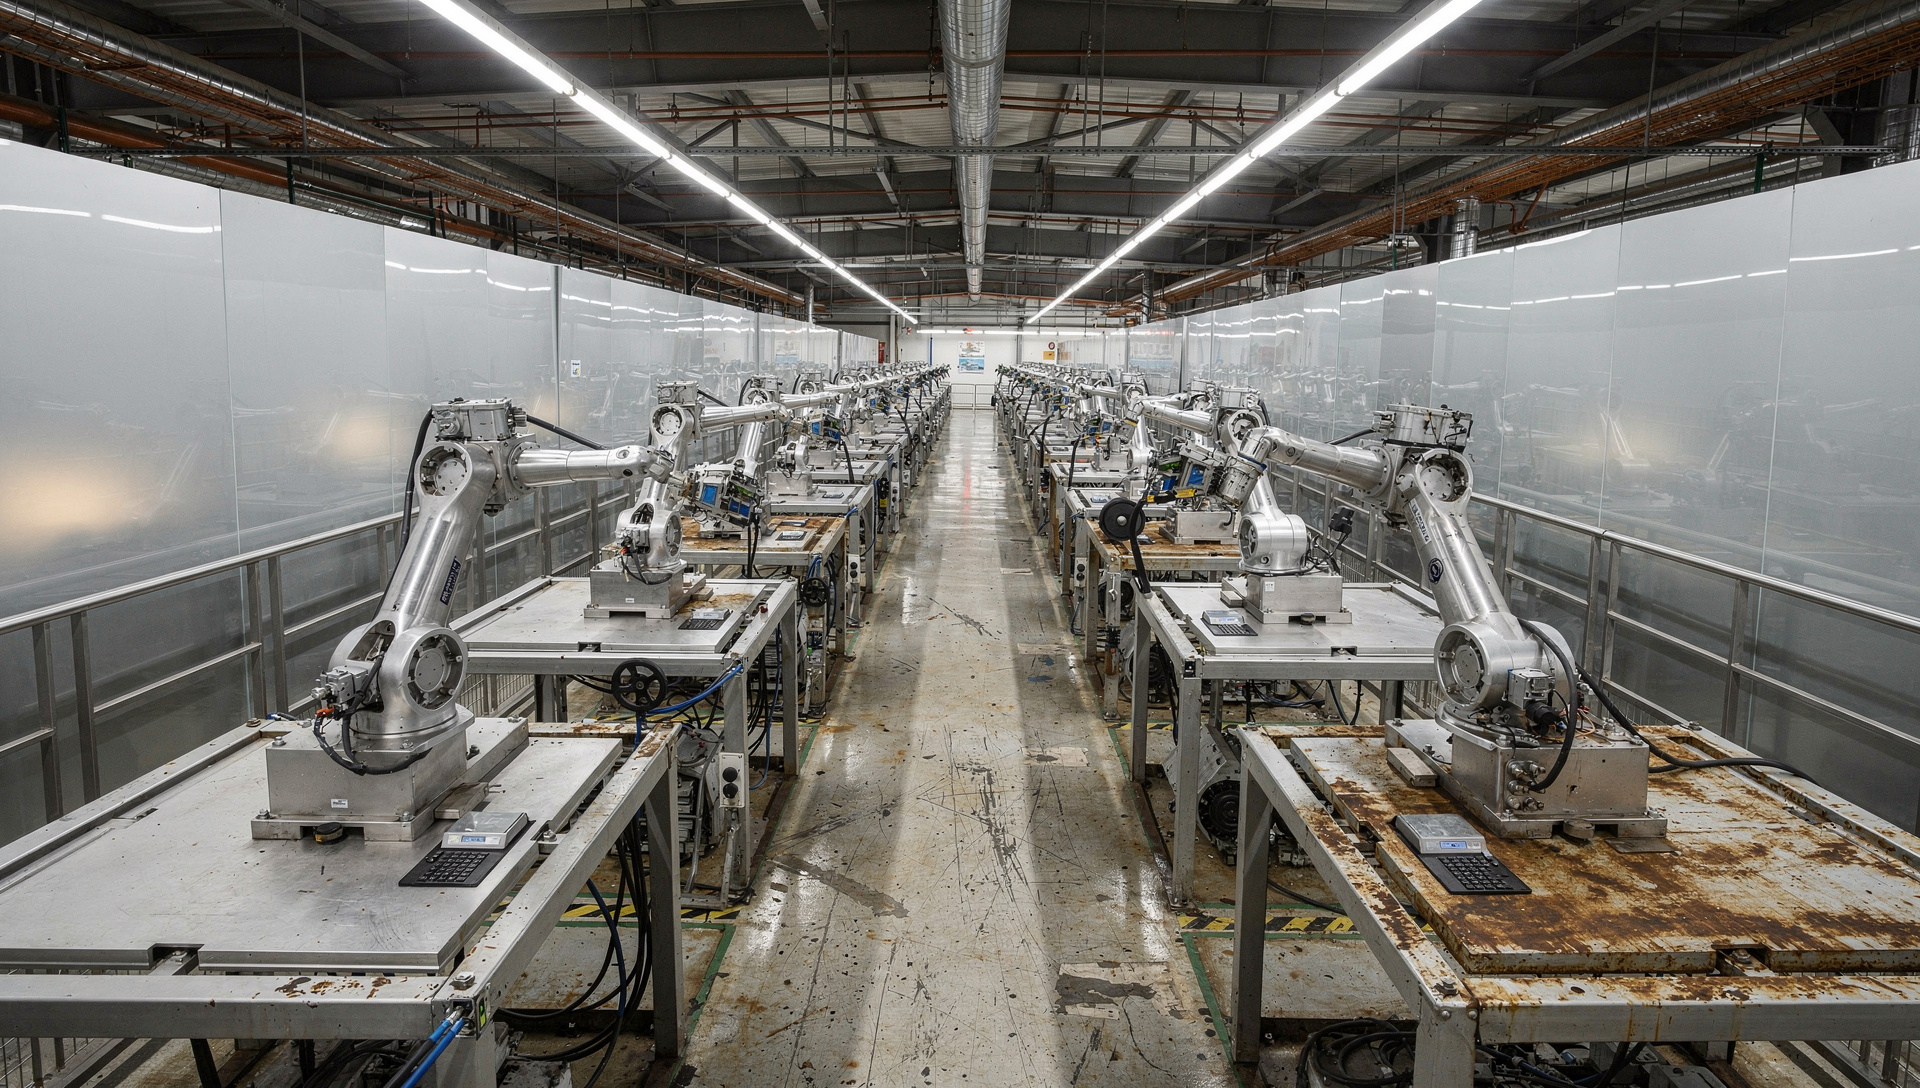
Amazon cerró esta semana en $249.67 (+0.12% en la sesión del viernes) tras anunciar el jueves una inversión de más de $100 millones en una planta de manufactura en Greenwood, Indiana. La instalación de 585.000 pies cuadrados producirá componentes de robótica y cumplimiento para la red de North America; empezará a operar en 2028 con 300 empleados y salario promedio cercano a los $100.000 anuales. El movimiento confirma una estrategia más amplia: Amazon ya elevó su capex para 2026 a $220.000 millones, la mayor parte destinada a infraestructura de inteligencia artificial para AWS.
El dato clave lo dio Andy Jassy en la llamada de resultados del 30 de julio: ni siquiera con esos $220.000 millones habrá capacidad suficiente para cubrir toda la demanda de IA en 2026. El <abbr title="Gasto de capital, inversión en activos físicos y tecnología">capex</abbr> del segundo trimestre alcanzó $54.200 millones, y el backlog de pedidos llegó a $496.000 millones, 2.5 veces más que hace un año. La cifra de 2026 representa un aumento del 76% respecto a los $125.000 millones invertidos en 2025. Jassy atribuyó parte del incremento al alza en los precios de memoria, un factor que presiona márgenes pero que la compañía decidió absorber para mantener el ritmo de construcción.
Manufactura doméstica: Indiana y Texas en el mapa
La planta de Indiana sigue a un anuncio similar en Austin, Texas, hace un mes. Amazon está extendiendo su presencia manufacturera en suelo estadounidense, un movimiento que protege la cadena de suministro de componentes críticos para servidores, chips propios (Trainium, Inferentia) y dispositivos de entrega. Holly Sullivan, VP de Desarrollo Económico Global de Amazon, explicó la selección del sitio por su acceso a talento especializado y logística. Mike Braun, gobernador de Indiana, respaldó públicamente la inversión el jueves.
Producir partes localmente reduce dependencia de cadenas asiáticas y permite control más estrecho sobre el timing de despliegue. No es solo un hedge geopolítico: es una apuesta por acelerar time-to-market en componentes que AWS necesita instalar a ritmo trimestral. El capex de $220.000 millones se traduce en decenas de data centers nuevos; si un proveedor externo retrasa un pedido de racks o sistemas de refrigeración, el cuello de botella se traslada a todo el negocio de cloud.
20.000 gafas inteligentes para conductores en 2027
Amazon planea desplegar más de 20.000 gafas inteligentes para finales de 2027, con 5.000 dispositivos previstos para este año. Las gafas muestran navegación e instrucciones en tiempo real, ayudan a identificar peligros durante la entrega y eliminan la necesidad de usar el teléfono mientras el conductor está en ruta. Más de 500 conductores testearon la tecnología en los últimos 18 meses, completando 275.000 entregas.
- Navegación sin manos: instrucciones paso a paso proyectadas en la lente, controladas por voz o botón dedicado.
- Alertas de seguridad: detección de obstáculos y tráfico en tiempo real con modelos de visión computacional entrenados en AWS.
- Optimización de ruta: ajustes dinámicos según tráfico y condiciones del terreno, integrados con el sistema de cumplimiento central.
El proyecto convierte la infraestructura de IA en un producto operacional inmediato. No es solo vender capacidad de cómputo a terceros: es usarla internamente para mejorar márgenes de entrega. Si las gafas reducen el tiempo promedio por paquete en 30 segundos, el impacto a escala de millones de entregas diarias es medible en millones de dólares anuales. Es ROI directo, no promesa de ingresos futuros.
Deuda como palanca y committed deals como cobertura
Parte del capex se financia con deuda. La referencia de esta semana menciona que Amazon accedió al mercado de bonos del Reino Unido por primera vez para financiar infraestructura de IA, aunque no hay anuncio oficial reciente confirmando términos ni montos. Lo que sí está documentado: los contratos de clientes ofrecen cobertura contractual, no especulativa. El acuerdo con OpenAI, anunciado en marzo con $50.000 millones en juego, genera committed revenue que justifica parte del gasto. Otros clientes corporativos han firmado deals plurianuales que suman decenas de miles de millones en backlog.
Financiar con deuda en un entorno donde el bono a 10 años de EE.UU. cotiza en 5.18% tiene sentido si el retorno sobre la inversión supera ese costo. Pero el timing es crítico: la infraestructura construida en 2026 debe generar ingresos suficientes antes de que los costos de mantenimiento, depreciación y obsolescencia tecnológica empiecen a pesar. Y aquí entra el riesgo que señaló Michael Burry esta semana.
El fantasma del overbuild y la alerta de Burry
Burry advirtió el jueves que Big Tech deprecia GPUs en 5-6 años cuando su vida útil real es de 2-3 años, suprimiendo hasta $176.000 millones en gastos hasta 2028. Si Amazon, Alphabet (que proyecta $175-185.000 millones de capex en 2026) y Meta (entre $115-145.000 millones) construyen demasiado rápido, el mercado podría acabar con capacidad ociosa y activos sobrevaluados en libros. Eso se traduce en write-offs masivos y ajustes de guidance cuando la demanda no crezca al ritmo proyectado.
Amazon está apostando a que la demanda justificará la oferta. Jassy insiste en que el spending es demand-driven, no especulativo. El backlog de $496.000 millones es el argumento central: hay contratos firmados, no solo expectativas. Pero la pregunta sigue abierta. Si un cliente corporativo reduce su consumo de AWS en 2027 porque sus propios ingresos caen o porque la IA no entrega el retorno esperado, ese backlog se convierte en papel sin ejecución.
Un cálculo sobre el ritmo de retorno necesario
Si Amazon invierte $220.000 millones en 2026 y deprecia esos activos en 5 años (siguiendo la práctica actual de Big Tech que Burry critica), necesita generar al menos $44.000 millones anuales en ingresos incrementales solo para cubrir la depreciación, sin contar costo de deuda, mantenimiento ni obsolescencia acelerada. AWS cerró el segundo trimestre de 2026 con ingresos de $42.200 millones, un run rate anualizado de $169.000 millones. Para que el capex sea rentable en el horizonte que Burry marca (2-3 años de vida útil real), AWS tendría que crecer más de $80.000 millones anuales en los próximos dos años solo en el negocio de IA.
El negocio de IA dentro de AWS ya factura más de $25.000 millones anualizados con crecimiento de triple dígito, pero triplicar esa cifra en 24 meses exige que cada cliente corporativo multiplique su gasto o que AWS capture clientes nuevos a un ritmo sin precedentes. Posible, pero lejos de garantizado. Y mientras tanto, Alphabet y Meta construyen infraestructura propia que compite por los mismos clientes y casos de uso.
La apuesta de Amazon es clara: construir antes que la competencia, capturar contratos largos, usar la infraestructura internamente (gafas, robótica, logística) para extraer valor propio y financiar el riesgo con deuda barata mientras los tipos lo permitan. El mercado vigila si esa ecuación cierra. La acción subió 13.25% en el último año, pero cayó 4.47% en el último mes, señal de que los inversores esperan evidencia concreta de retorno, no solo promesas de demanda futura. Indiana y las gafas inteligentes son pasos en esa dirección. Falta ver si el timing es suficiente antes de que los write-offs que Burry anticipa empiecen a materializarse.