RTX cae pese a elevar previsiones por tercera vez en 2026
Lucas Montero · Empresas y Resultados ·
La compañía batió estimaciones en EPS un 27% y llevó el backlog a $340 mil millones récord, pero la acción cedió las ganancias iniciales y cotiza por debajo del cierre del lunes.
RTX Corporation reportó este martes sus resultados del tercer trimestre con un <abbr title="Beneficio por acción, earnings per share">EPS</abbr> ajustado de $2.26, superando el consenso de $1.78 en 27% y elevando por tercera vez en 2026 su guidance de año completo. Pero la acción cotiza $192.11 a las 09:27 ET, cayendo -0.93% desde el cierre del lunes en $192.52, devolviendo las ganancias iniciales de la sesión tras el anuncio.
El mercado compró el reporte en pre-apertura —la acción subió a $195.40 (+1.50%) antes de la campana— y amplió el rally inmediatamente después del anuncio hasta $196.26 (+2.1%). Pero a media mañana el impulso se agotó y la cotización retrocedió por debajo del cierre previo. Sexto trimestre consecutivo batiendo estimaciones y el mercado no sostiene.
El beat incluye un recupero contable de $0.25 por acción
Las ventas del trimestre alcanzaron $25.0 mil millones, un avance del 11% interanual (+12% orgánico) y $855.79 millones por encima de la estimación de $24.11 mil millones. El EPS ajustado de $2.26 representa un crecimiento del 33% respecto a un año atrás, impulsado por demanda en equipamiento aeroespacial comercial y sistemas de defensa.
El <abbr title="Beneficio por acción según principios contables generalmente aceptados, sin ajustes">EPS GAAP</abbr> fue $1.89, que incluye $0.26 de ajustes contables y $0.11 de costos de reestructuración. La ganancia neta del trimestre llegó a $2.58 mil millones.
Guidance de año completo: tercera elevación en 2026
RTX ajustó al alza su proyección para el año fiscal completo: ventas ajustadas de $97.0 a $97.5 mil millones (antes: $95.0–$96.0 mil millones) y EPS ajustado de $7.65 a $7.75. El punto medio del rango de ingresos implica un aumento del 1.8% respecto a la guía anterior; el de EPS, +7.3%.
Es la tercera vez que la compañía eleva guidance en lo que va del año. El CEO Chris Calio destacó que «nuevas órdenes comerciales y de defensa alzaron backlog a récord de $340 mil millones, proporcionando visibilidad de ingresos bien más allá del año fiscal actual». Pero una guidance más alta ya era esperada por el consenso tras dos elevaciones previas y un backlog en expansión constante desde Q2, cuando alcanzaba $289 mil millones.
Backlog récord de $340 mil millones: visibilidad garantizada
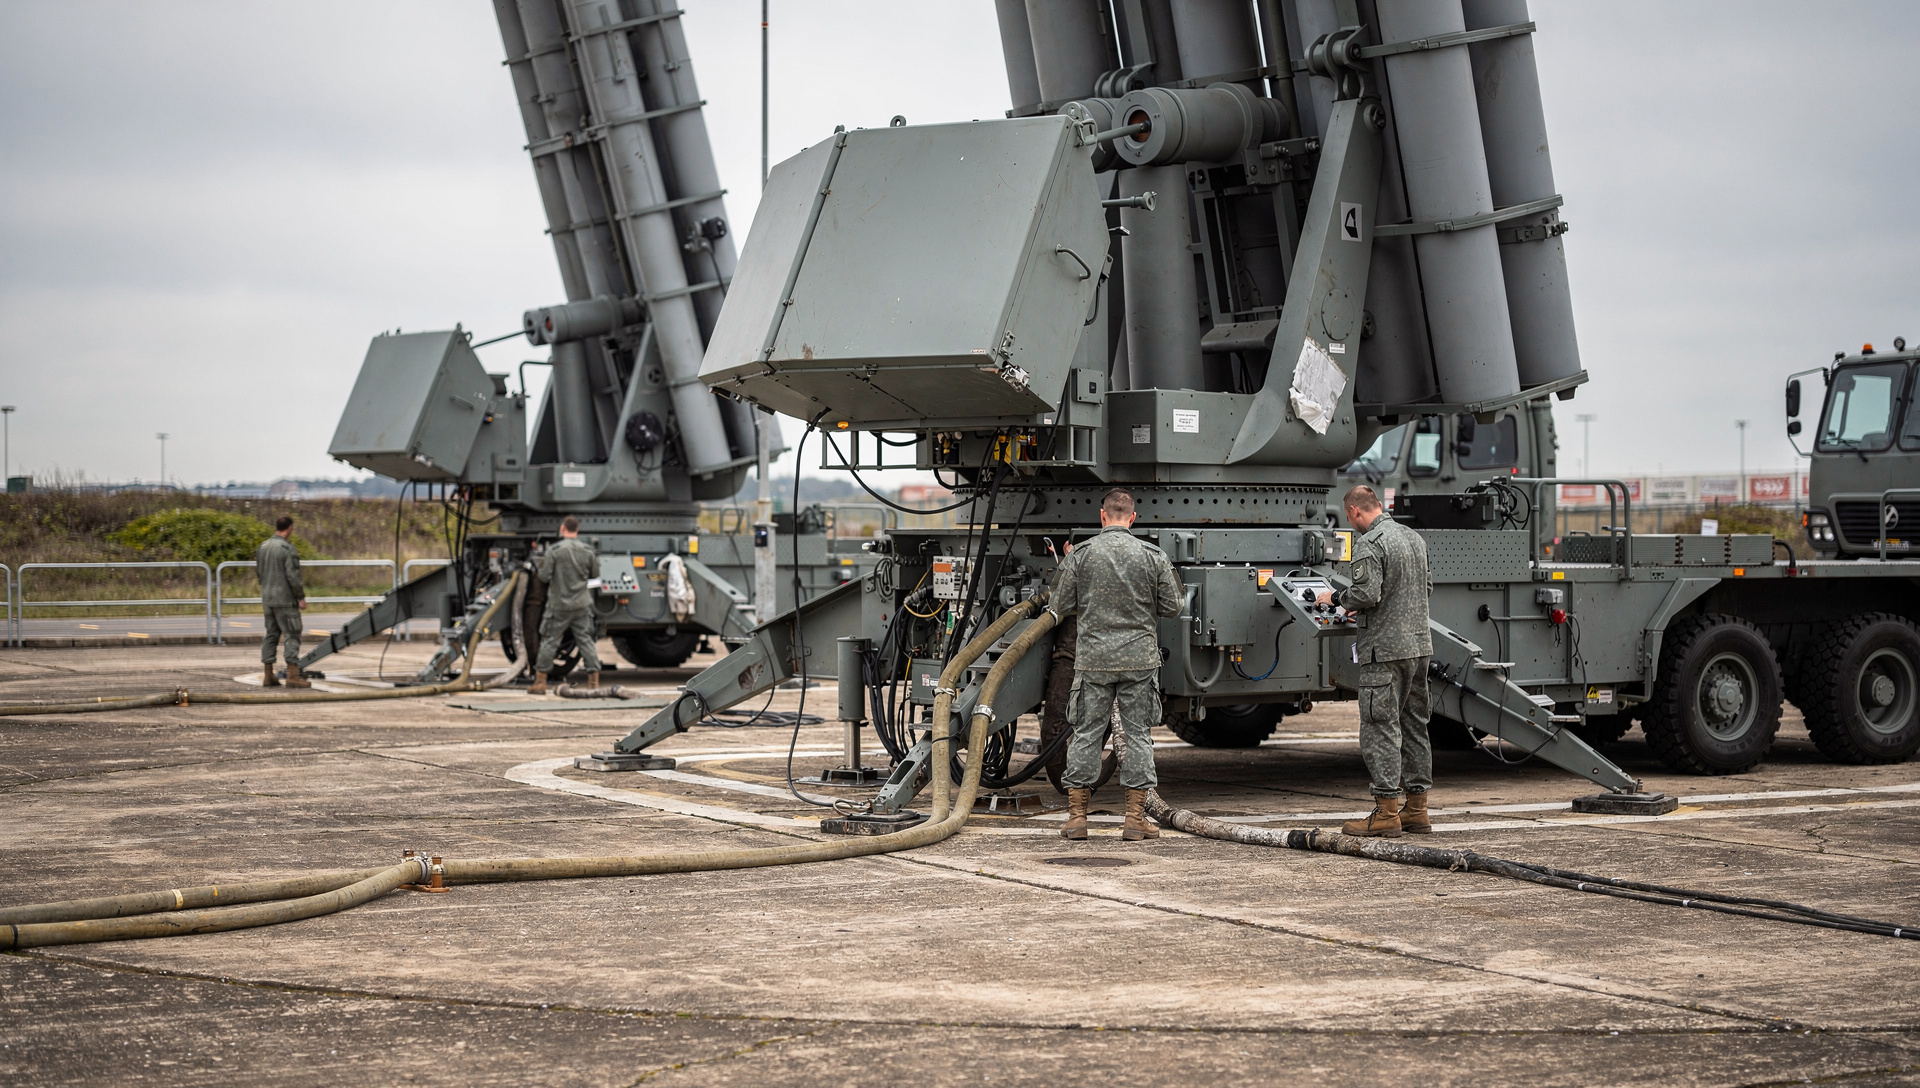
El <abbr title="Cartera de pedidos pendientes de entregar">backlog</abbr> alcanzó $340 mil millones al cierre del trimestre, un récord histórico y un avance del 22% respecto al año anterior. De ese total, $176 mil millones corresponden a contratos comerciales (fabricantes originales y mercado de repuestos) y $164 mil millones a defensa, donde destacan pedidos de sistemas Patriot, Standard Missile, AMRAAM y Tomahawk.
| Segmento | Backlog (mil millones) | Productos principales |
|---|---|---|
| Comercial | $176 | OEM + aftermarket aeroespacial |
| Defensa | $164 | Patriot, Standard Missile, Tomahawk, AMRAAM |
Ese volumen de pedidos asegura visibilidad de ingresos para dos años completos a partir de los niveles de facturación actuales. Para un trader que busca estabilidad en flujo de caja futuro, es un dato sólido. Pero no es nuevo: RTX ya operaba en Q2 con un backlog de $289 mil millones, y la acción cotizaba cerca de $225.49, su máximo de 52 semanas tocado el 18 de agosto. Desde entonces ha cedido un 14% hasta los niveles actuales.
Collins Aerospace marca márgenes por encima del objetivo
La división Collins Aerospace expandió su margen operativo ajustado en 560 puntos básicos interanual hasta 21.3%, impulsado por volumen comercial y un mix favorable de productos. La compañía había fijado un objetivo de mediano plazo de 19–20% de margen para esa unidad; el trimestre lo superó en más de 100 puntos base.
En el segmento de defensa Raytheon, la ganancia operativa ajustada creció 32% sobre demanda robusta de sistemas de interceptación y armamento guiado. Ambas divisiones sostienen la expansión de márgenes a nivel consolidado, aunque el margen neto ajustado de la compañía todavía está por debajo de los niveles pre-pandemia.
- Collins Aerospace: margen operativo ajustado 21.3%, +560 bps YoY, objetivo de 19–20% ya superado.
- Raytheon (defensa): ganancia operativa ajustada +32% YoY sobre demanda de Patriot y misiles guiados.
- Cash flow operativo: $2.9 mil millones en Q3; free cash flow de $2.1 mil millones (8.4% sobre ventas).
Free cash flow correcto pero sin sorpresa
RTX generó un flujo de caja operativo de $2.9 mil millones en el trimestre y un <abbr title="Flujo de caja libre, cash disponible tras inversiones de capital">free cash flow</abbr> de $2.1 mil millones. Sobre ventas de $25 mil millones, representa una conversión del 8.4%, en línea con el perfil histórico de la compañía pero sin aceleración notable.
El capex anual de RTX ronda los $3.3 mil millones, y la firma devolvió $5.82 mil millones a accionistas vía dividendos y recompras durante los últimos doce meses. Flujo positivo, pero el mercado ya lo tenía descontado: quien esperaba una sorpresa en generación de caja salió sin ella.
RTX acumula seis trimestres consecutivos batiendo estimaciones. La acción cotiza cerca de su mínimo relativo desde agosto, un 14% por debajo del máximo de 52 semanas en $226.88. El beat del martes fue fuerte, la guidance se elevó, el backlog es récord. Pero cuando la expectativa está incorporada en el precio, el dato tiene que sorprender de verdad para empujar la cotización al alza de forma sostenida. Hoy no ocurrió.
Mañana miércoles Texas Instruments reporta sus resultados de Q3 tras acumular una subida del 62% en el año, enfrentando una dinámica similar: el consenso espera un beat, pero la valuación previa al reporte ya refleja expectativas elevadas. RTX acaba de demostrar que batir no siempre basta.