Goldman: el Golfo tiene 130 millones de barriles sin almacenamiento
Lucas Montero · Materias Primas · 2026-04-25
Goldman Sachs identifica el cuello de botella logístico que el mercado ignora: la capacidad de almacenamiento vacía cayó 50% desde marzo. Incluso si Ormuz reabre, los envíos tardarán meses en normalizarse.
El mercado mira hacia Ormuz esperando que una tregua definitiva reactive el flujo de crudo. Pero Goldman Sachs advierte que el problema real está en tierra: la capacidad de tanques vacíos disponibles en el Golfo ha caído aproximadamente 50%, o 130 millones de barriles, desde el inicio del conflicto con Irán. Sin espacio para almacenar, la producción no puede reanudarse aunque el estrecho esté abierto.
El banco estima que la región está produciendo 14,5 millones de barriles diarios por debajo de los niveles previos a la guerra, una caída del 57%. Pero la mayoría de esa pérdida no viene de daño físico en campos o infraestructura: son cierres precautorios de pozos y gestión forzada de inventarios. Los campos están intactos, pero inactivos por falta de almacenamiento y miedo a ataques.
Por qué los tanques importan más que el estrecho
El análisis de Daan Struyven, co-responsable de investigación de materias primas en Goldman, plantea un escenario base favorable: reapertura total y segura de Ormuz, sin nuevos ataques. Incluso bajo esas condiciones, la restauración de la producción tomaría varios meses. La razón es logística, no geopolítica.
A principios de abril, los envíos a través del estrecho promediaban 3,8 millones de barriles diarios, frente a más de 20 millones en febrero, según la <abbr title="Agencia Internacional de Energía">IEA</abbr>. Las rutas alternativas desde la costa oeste saudí y Fujairah habían aumentado a 7,2 millones de barriles diarios, pero no compensan la pérdida general que excede los 13 millones de barriles.
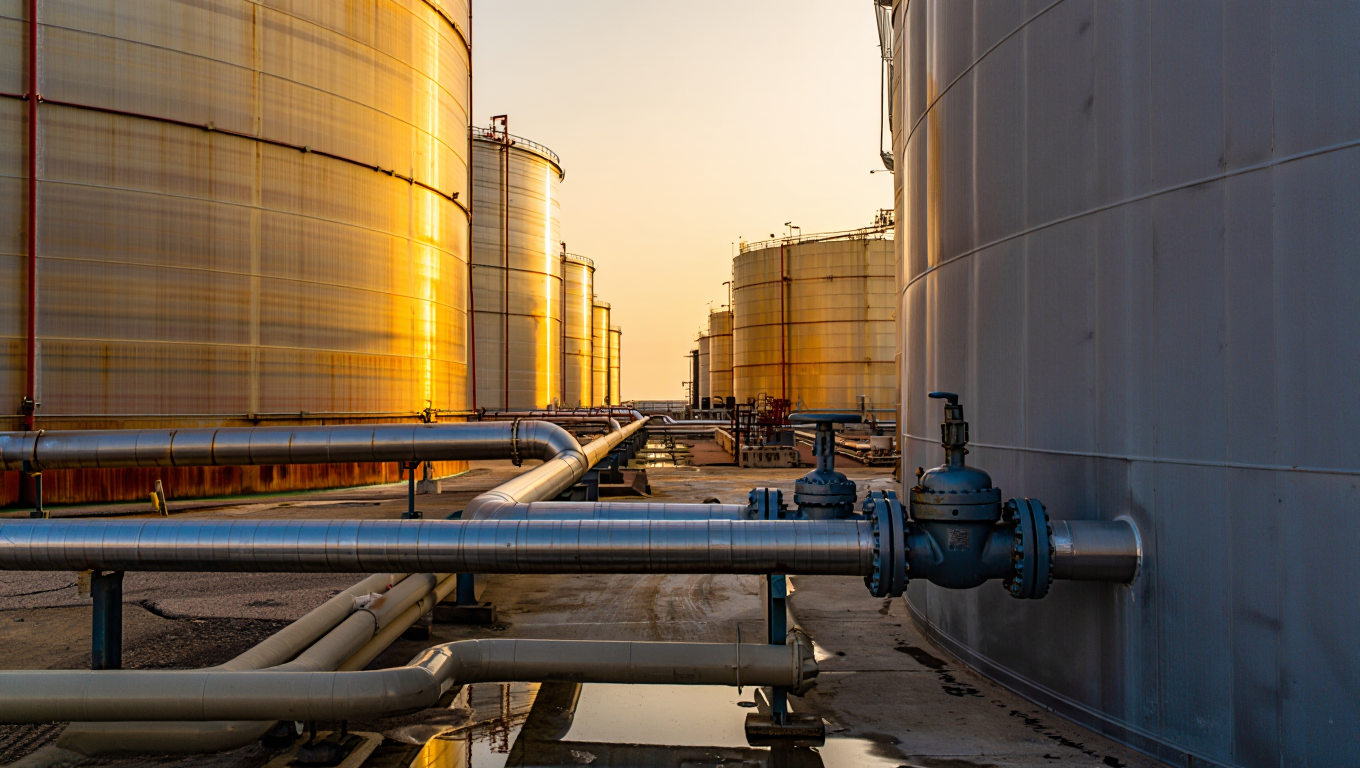
El cuello de botella está en los terminales. Sin capacidad libre, los productores no pueden enviar crudo nuevo porque no tienen dónde cargarlo. Y sin flujo de salida, los campos no pueden reiniciarse de forma segura. Es un círculo que solo se rompe con tiempo y coordinación logística a gran escala.
Recuperación a dos velocidades: Saudi vs. Irán
No todos los productores del Golfo volverán al mismo ritmo. Goldman destaca una asimetría regional clara. Arabia Saudita, que ha perdido 4 millones de barriles diarios según el reporte, está mejor posicionada para restaurar producción rápidamente gracias a la calidad de su infraestructura y capacidad de repuesto disponible.
- Arabia Saudita: infraestructura intacta, capacidad de respuesta rápida en semanas.
- Irán e Irak: características de reservorios más complejas, infraestructura limitada, y en el caso iraní, sanciones internacionales que complican la reactivación.
- Timeline general: 70% de la producción perdida podría reanudarse en tres meses tras una reapertura sostenida; 88% en seis meses, según pronósticos externos citados por Goldman.
Pero ese timeline asume condiciones ideales. Un cierre prolongado ralentizaría la recuperación debido a la disminución de tasas de flujo en los pozos y reinicios más complejos. Los campos que llevan meses parados no vuelven a producir con solo girar una llave.
El mercado sube, pero mira hacia adelante
El Brent cerró el viernes 24 de abril en $105,33 por barril, con una ganancia semanal del 16%. El WTI terminó en $94,40, subiendo 17% en la semana. La tregua entre Washington y Teherán ha sido extendida indefinidamente mientras EE.UU. aguarda una nueva propuesta formal de Irán, según datos del jueves 24 de abril.
Goldman diferencia entre destrucción de infraestructura —que tomaría años— y cierres precautorios, reversibles en meses. Esa distinción importa para quien opera: el riesgo de largo plazo puede estar sobrevalorado si las negociaciones avanzan, pero el de corto plazo está subestimado si se espera flujo inmediato tras un acuerdo.
Comparación con 1973: más profundo, pero reversible
El embargo árabe de 1973 eliminó aproximadamente el 7% de la producción global de petróleo, según el Atlantic Council. La crisis presente ha reducido el 13% del suministro global, al menos temporalmente. Pero a diferencia de 1973, que fue una decisión política con fin político, esta es una disrupción física con componente logístico que persiste incluso después de un cese al fuego.
La recuperación de precios será lenta aunque la tregua sea rápida. Los tanques llenos hoy son el cuello de botella de mañana. Ormuz abierta no significa mercado relajado. Significa el principio de un proceso de meses para volver a niveles normales de flujo y almacenamiento. Quien espera alivio inmediato en la oferta se equivoca de timeline.