El Pentágono estudia un barril a $200 si Ormuz sigue cerrado
Lucas Montero · Materias Primas · 2026-03-30
En el pentágono se asigna un 40% de probabilidad si Ormuz permanece cerrado hasta junio. El Brent cerró en $112,57 y el reloj marca mediados de abril como fecha crítica.
El Pentágono comienza a estudiar un escenario en el que el petróleo alcance $200 el barril si el estrecho de Ormuz permanece cerrado más allá de mediados de abril. No es una predicción oficial ni un pronóstico formal: es una variable bajo análisis que depende de condiciones específicas de oferta, almacenamiento y duración del conflicto. El Brent cerró el jueves 27 de marzo en $112,57 (+4,22% en la sesión) y superó los $110 el viernes 28 tras declaraciones de la Guardia Revolucionaria Islámica. Actualmente el escenario a $200 se estima en una probabilidad del 40% si el conflicto se extiende hasta junio con el paso estratégico bloqueado.
El déficit que hace posible $200
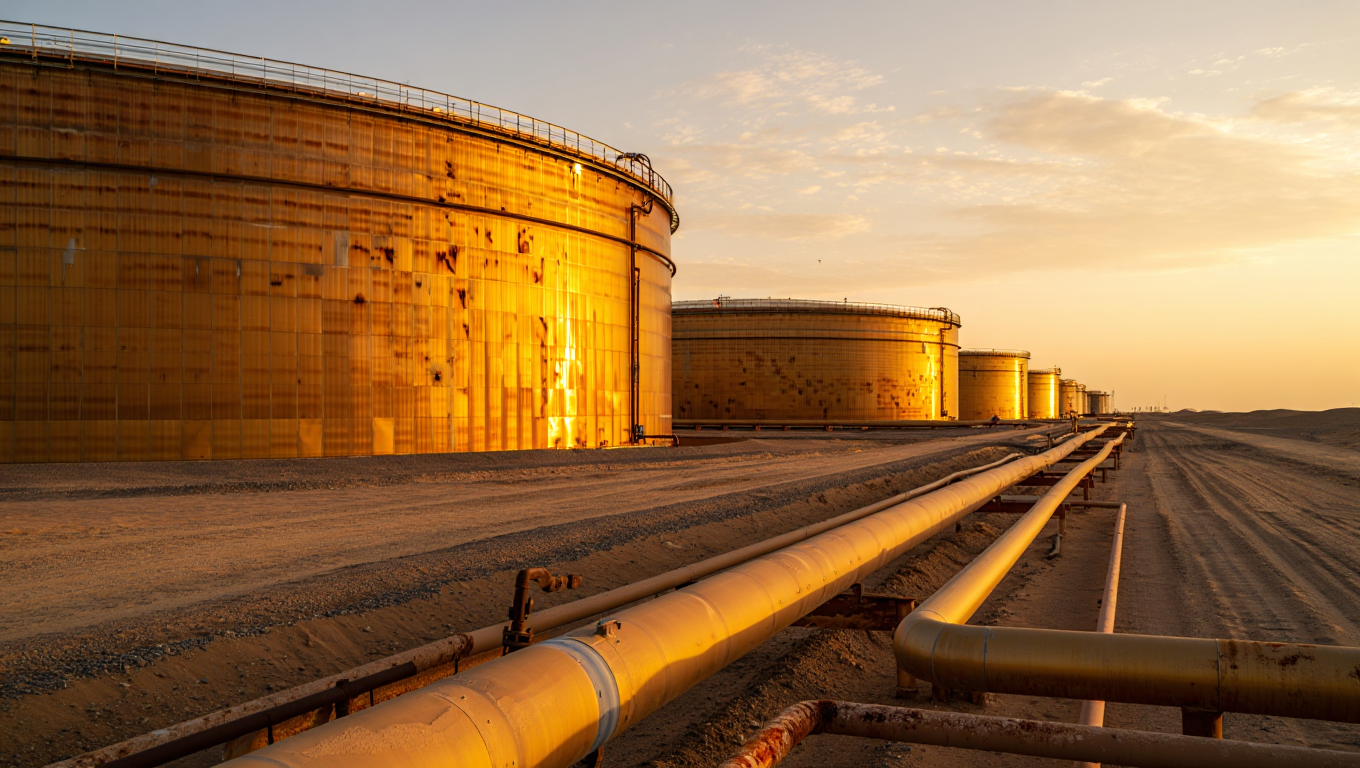
La variable central es el déficit de suministro. Desde el cierre de Ormuz el 1 de marzo, aproximadamente 18 millones de barriles diarios desaparecieron del mercado global. Arabia Saudí y Emiratos Árabes Unidos desplegaron flujos alternativos que palian 6,7 millones de barriles diarios, pero quedan 11 millones sin oferta alternativa . Ese desfase representa más de la mitad del flujo habitual del estrecho, por donde transitan 20 millones de barriles diarios, cerca del 20% del comercio marítimo global de petróleo.
Arabia Saudí aspira a alcanzar la capacidad máxima de su oleoducto Este-Oeste en un par de días: 7 millones de barriles diarios. Pero incluso sumando esa cifra al flujo actual de Emiratos, el mercado sigue corto de millones de barriles. Y hay un segundo problema: el almacenamiento. Arabia Saudí, Emiratos, Kuwait e Irak han iniciado recortes de producción porque no pueden sacar los barcos por Ormuz y sus reservas de almacenamiento están al límite. Según datos citados por Bloomberg a principios de marzo, Arabia Saudí tenía capacidad de almacenamiento para apenas cinco días de producción antes de verse obligada a cerrar pozos.
Variables que acelerarían el escenario $200
El modelo de Macquarie Group y los análisis internos del Pentágono mapean cuatro condiciones que, combinadas, podrían disparar el precio hasta ese umbral:
- Prolongación del conflicto más allá de mediados de abril: Trump extendió el plazo para un ataque planeado a infraestructura energética iraní hasta el 6 de abril. Cualquier reanudación de hostilidades cerraría Ormuz de nuevo y eliminaría cualquier expectativa de reapertura a corto plazo.
- Almacenamiento saturado: Si Arabia Saudí, Emiratos, Kuwait e Irak agotan su capacidad de almacenamiento, se verán obligados a recortar drásticamente la extracción desde sus pozos. Eso convertiría un bloqueo logístico temporal en una caída estructural de la oferta durante semanas.
- Recortes en Kuwait e Irak: Ambos países dependen totalmente de Ormuz y no tienen oleoductos alternativos desarrollados. Una extensión prolongada forzaría paradas masivas de producción, retirando del mercado millones de barriles adicionales sin reemplazo posible.
- Riesgo secundario en el Mar Rojo: Los barcos que carguen en Yanbu, puerto saudí en el Mar Rojo, tendrán que pasar por el estrecho de Bab el-Mandeb, exponiéndose a ataques con drones. El 46% de la oferta mundial de urea (fertilizante clave) proviene del Golfo. Su precio ha subido 40% desde el inicio del conflicto hasta superar los $650 por tonelada. La ventana de siembra de abril-mayo convierte este dato en cronómetro: sin urea, la cosecha se pierde.
Variables que frenarían el aumento
El mercado no opera en el vacío. Tres factores actúan como contrapeso y pueden limitar el alza, aunque ninguno resuelve el déficit estructural si Ormuz permanece cerrado más allá de junio:
- Liberación de reservas estratégicas: La Agencia Internacional de la Energía (AIE) confirmó que sus países miembros liberarán 400 millones de barriles de sus reservas estratégicas, más del doble de los 182 millones liberados en 2022 tras la invasión rusa de Ucrania. Pero esa cifra representa apenas nueve días de consumo diario de los países de la AIE, según reconoció la propia agencia. Fatih Birol, director ejecutivo de la AIE, afirmó que «los desafíos que enfrenta el mercado petrolero son sin precedentes en su escala» y dejó abierta la puerta a nuevas liberaciones «si es necesario».
- Crudo alternativo (ruso y africano): El gobierno estadounidense autorizó temporalmente el suministro de petróleo ruso sancionado a India debido al impacto directo del conflicto en el abastecimiento de Nueva Delhi. Ese flujo adicional puede paliar parte del déficit asiático, pero no reemplaza el volumen del Golfo ni la calidad de los crudos pesados necesarios para las refinerías europeas.
- Demanda débil por recesión: La guerra en Oriente Medio podría reducir un 0,3% el crecimiento de la economía global y un 0,5% el comercio de mercancías en 2026 si el conflicto se prolonga, según estimaciones citadas en el research. Un crecimiento global del 2,5% (frente al 2,8% pronosticado) implicaría menor demanda de petróleo, diésel y derivados, frenando la presión alcista.
El reloj marca mediados de abril
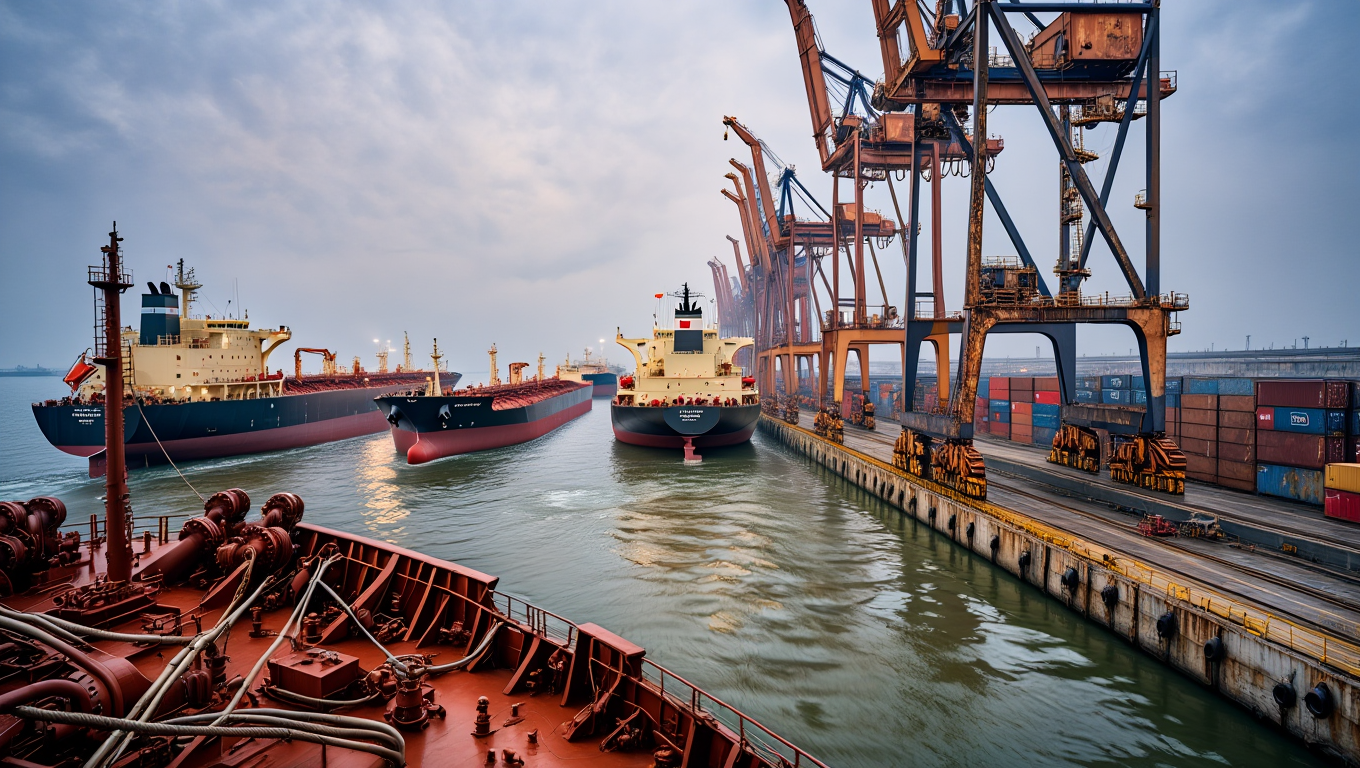
El 6 de abril es la fecha que el mercado observa. Ese día expira el plazo extendido por Trump para un posible ataque a infraestructura energética iraní. Si el conflicto se reanuda, Ormuz permanecerá cerrado semanas adicionales y el escenario $200 deja de ser hipótesis para convertirse en probabilidad cuantificable. Desde el 28 de febrero, cuando EE.UU. e Israel atacaron Irán, la Guardia Revolucionaria Islámica emitió advertencias prohibiendo el paso de embarcaciones. Desde el 1 de marzo, 21 buques comerciales, incluidos 10 petroleros, han sido atacados o han notificado incidentes en el estrecho o el golfo de Omán.
Irán, ha tomado una implicación geopolítica: «Declarar la guerra a la economía mundial. Intentando convertir el estrecho de Ormuz en lo que básicamente es un canal que puedan controlar». Esa declaración de intenciones, combinada con el déficit de 11 millones de barriles diarios sin solución a corto plazo, convierte el escenario $200 en algo más que un ejercicio académico.
El Brent alcanzó $126 en su punto máximo durante esta crisis y rozó los $116 el lunes 24 de marzo. La distancia entre $112 (cierre del jueves 27) y $200 no es lineal: depende de cuántos días más Arabia Saudí pueda almacenar crudo sin cerrar pozos, de si Kuwait e Irak entran en recortes masivos y de si la AIE tiene margen para liberar reservas adicionales sin desestabilizar su propia seguridad energética. Esas son las variables que Wall Street está mapeando ahora. No predice $200; calcula en qué condiciones deja de ser improbable.