Chevron bate estimaciones pero el refino carga todo el peso
Lucas Montero · Materias Primas ·
La petrolera reportó $5.28 por acción en Q3, un 10% por encima del consenso. Downstream disparó 300% sus ganancias mientras producción de crudo cayó 3%.
Chevron reportó este viernes ganancias ajustadas de $5.28 por acción en el tercer trimestre de 2026, superando la estimación promedio de $4.88 de siete analistas encuestados por Zacks. El motor: márgenes de refinación que se triplicaron respecto al mismo período de 2025 y un throughput récord de crudo de 1.09 millones de barriles diarios en refinerías estadounidenses operando a 98% de utilización.
Pero la producción de petróleo y gas, el core histórico de la compañía, retrocedió 3% interanual a 3,980 mil barriles equivalentes por día. Menores derechos (entitlements) por precios altos del crudo y el conflicto en Oriente Medio pesaron más que los récords de producción en Australia y el Golfo de América.
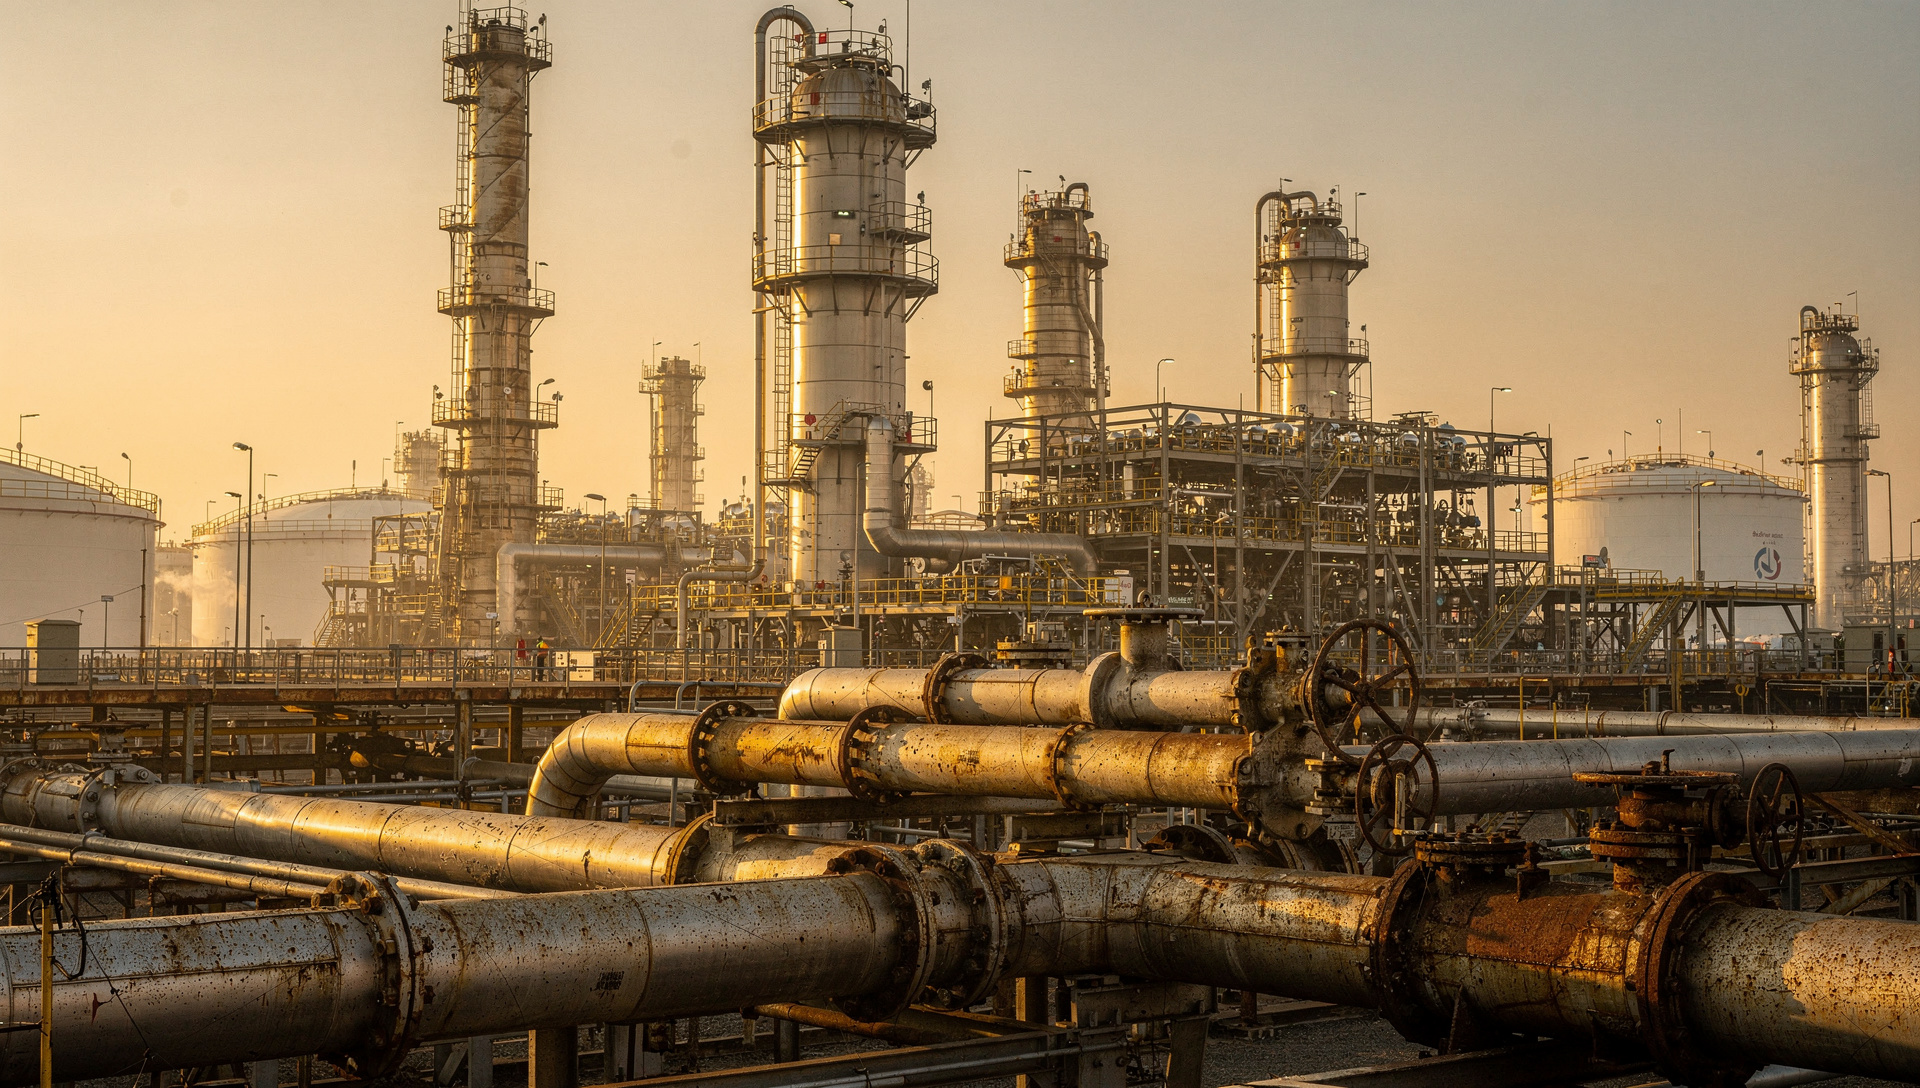
Downstream triplica ganancia; upstream sube pero produce menos
El segmento <abbr title="Operaciones de refinación y comercialización de productos derivados del petróleo">downstream</abbr> de Chevron generó $4.9 mil millones en ganancias durante Q3, un salto de 300% respecto a los $1.1 mil millones del tercer trimestre de 2025. Las refinerías estadounidenses alcanzaron un throughput de 1.09 millones de barriles diarios, y los rendimientos de diésel y combustible de aviación subieron más de 10%.
La escasez global de diésel —provocada por bombardeos a refinerías en Rusia y Oriente Medio— amplió el <abbr title="Diferencia de precio entre el crudo y los productos refinados; mide el margen del refinador">crack spread</abbr> y permitió a los refinadores estadounidenses llenar el hueco de suministro. Chevron capturó esa oportunidad con utilización cercana al límite físico.
| Segmento | Q3 2026 | Q3 2025 | Variación |
|---|---|---|---|
| Downstream | $4.9B | $1.1B | +300% |
| Upstream | $5.7B | $3.3B | +70% |
| Producción total (miles bep/d) | 3,980 | 4,100 | -3% |
| Throughput refino EE.UU. (M bbl/d) | 1.09 | N/D | Récord |
El <abbr title="Exploración y producción de petróleo y gas">upstream</abbr> reportó ganancias de $5.7 mil millones, un 70% más que el año anterior, pero el volumen total de producción cayó por menores entitlements —ajustes contractuales que reducen la participación del operador cuando los precios suben— y efectos del conflicto en Oriente Medio. Récords de producción en Australia y mayor output en el Golfo de América compensaron solo parcialmente.
Ingresos de $67.8 mil millones y ganancia neta récord
Los ingresos totales llegaron a $67.8 mil millones, un 36% más que los $49.7 mil millones de Q3 2025 y por encima de la estimación de consenso de $60.55 mil millones. La ganancia neta alcanzó $9.92 mil millones o $5.06 por acción bajo <abbr title="Principios de Contabilidad Generalmente Aceptados en Estados Unidos">GAAP</abbr>, mientras que las ganancias ajustadas —que excluyen ítems especiales— sumaron $10.4 mil millones, frente a $3.6 mil millones un año atrás.
- Revenue: $67.8B (+36% YoY); superó estimación de $60.55B
- Ganancia neta: $9.92B ($5.06 por acción)
- Adjusted earnings: $10.4B vs. $3.6B un año antes
- Adjusted EPS: $5.28 vs. consenso de $4.88 (Zacks)
Mike Wirth, presidente y CEO de Chevron, afirmó en el comunicado oficial que la compañía «logró un fuerte desempeño operativo y ejecución disciplinada, mientras continuamos invirtiendo para aumentar la oferta de energía».
Mercado reacciona: acción sube tras resultados
Las acciones de Chevron cerraron el jueves 29 de octubre en $231.46, con una ganancia de $2.26 (+0.99%) en la sesión regular. En el premarket del viernes 30 de octubre, tras la publicación de resultados, las acciones cotizaban al alza, aunque sin un nivel específico confirmado antes del inicio de la sesión regular.
El rally acumulado en el año supera el 40%, según análisis previos de TheBenchmark, y el múltiplo <abbr title="Price to Earnings: relación entre precio de la acción y ganancias por acción">P/E</abbr> de la compañía ronda 20.88, en línea con ExxonMobil pero por encima de ConocoPhillips. La diferencia radica en la diversificación: Chevron combina upstream y downstream, mientras ConocoPhillips es producción pura.
La pregunta sobre sostenibilidad
El salto de 300% en downstream descansa sobre una condición temporal: la interrupción geopolítica de refinerías en zonas de conflicto que tensó el suministro de diésel y combustible de aviación. Cuando esas rutas se restablezcan o nuevas refinerías entren en operación, los crack spreads pueden comprimirse. En ese escenario, Chevron deberá demostrar si el upstream —hoy con producción en retroceso— puede compensar la normalización del refino.
El balance se mantiene limpio. Como publicamos en septiembre, la compañía redujo su deuda neta en más de $8 mil millones y mantiene un ratio deuda neta a flujo de caja operacional de 0.6x, uno de los niveles más bajos entre las grandes integradas. El dividendo de $1.78 trimestral se sostiene sin recortes pese a la volatilidad del crudo.
Los resultados de Q3 confirman que Chevron sabe capturar márgenes cuando el mercado se lo permite. Ahora falta ver si puede mantener ese nivel de rentabilidad cuando las condiciones regresen a la media.