JP Morgan tira la toalla en petróleo por primera vez desde el conflicto con Irán
Carlos Ramírez · Materias Primas · 2026-09-19
El banco admite que no puede modelar el final del crudo caro. Los umbrales económicos que creía infranqueables ya fueron cruzados y no hay estrategia de salida a la vista.
JP Morgan abandonó este jueves su modelo de precios de crudo por primera vez desde que estalló el conflicto entre EE.UU.-Israel e Irán el pasado 28 de febrero. Natasha Kaneva, jefa de estrategia de materias primas del banco, lo resumió sin rodeos: «No tenemos una visión de referencia clara». El Brent cerró el viernes en $130,80 por barril, mientras el fair value que el propio JP Morgan calcula ronda los $131. Esa diferencia de $13 por barril es pura prima geopolítica sin fecha de caducidad.
Las líneas rojas que ya no importan
Al inicio del conflicto, JP Morgan asumía que tres umbrales económicos obligarían a la Casa Blanca a negociar antes del verano: crudo por encima de $107, gasolina cerca de $5 por galón y rendimientos del <abbr title="Bono del Tesoro estadounidense a 10 años">Tesoro a 10 años</abbr> sobre el 5%. Seis meses después, esas tres líneas han sido cruzadas. La gasolina cotiza a $4,37 el galón según la última nota del banco; el diésel alcanzó $6,05 por galón promedio nacional esta semana, récord histórico justo cuando arranca la temporada alta de demanda invernal. Y el Tesoro cerró el viernes en 4,99%, rozando el umbral.
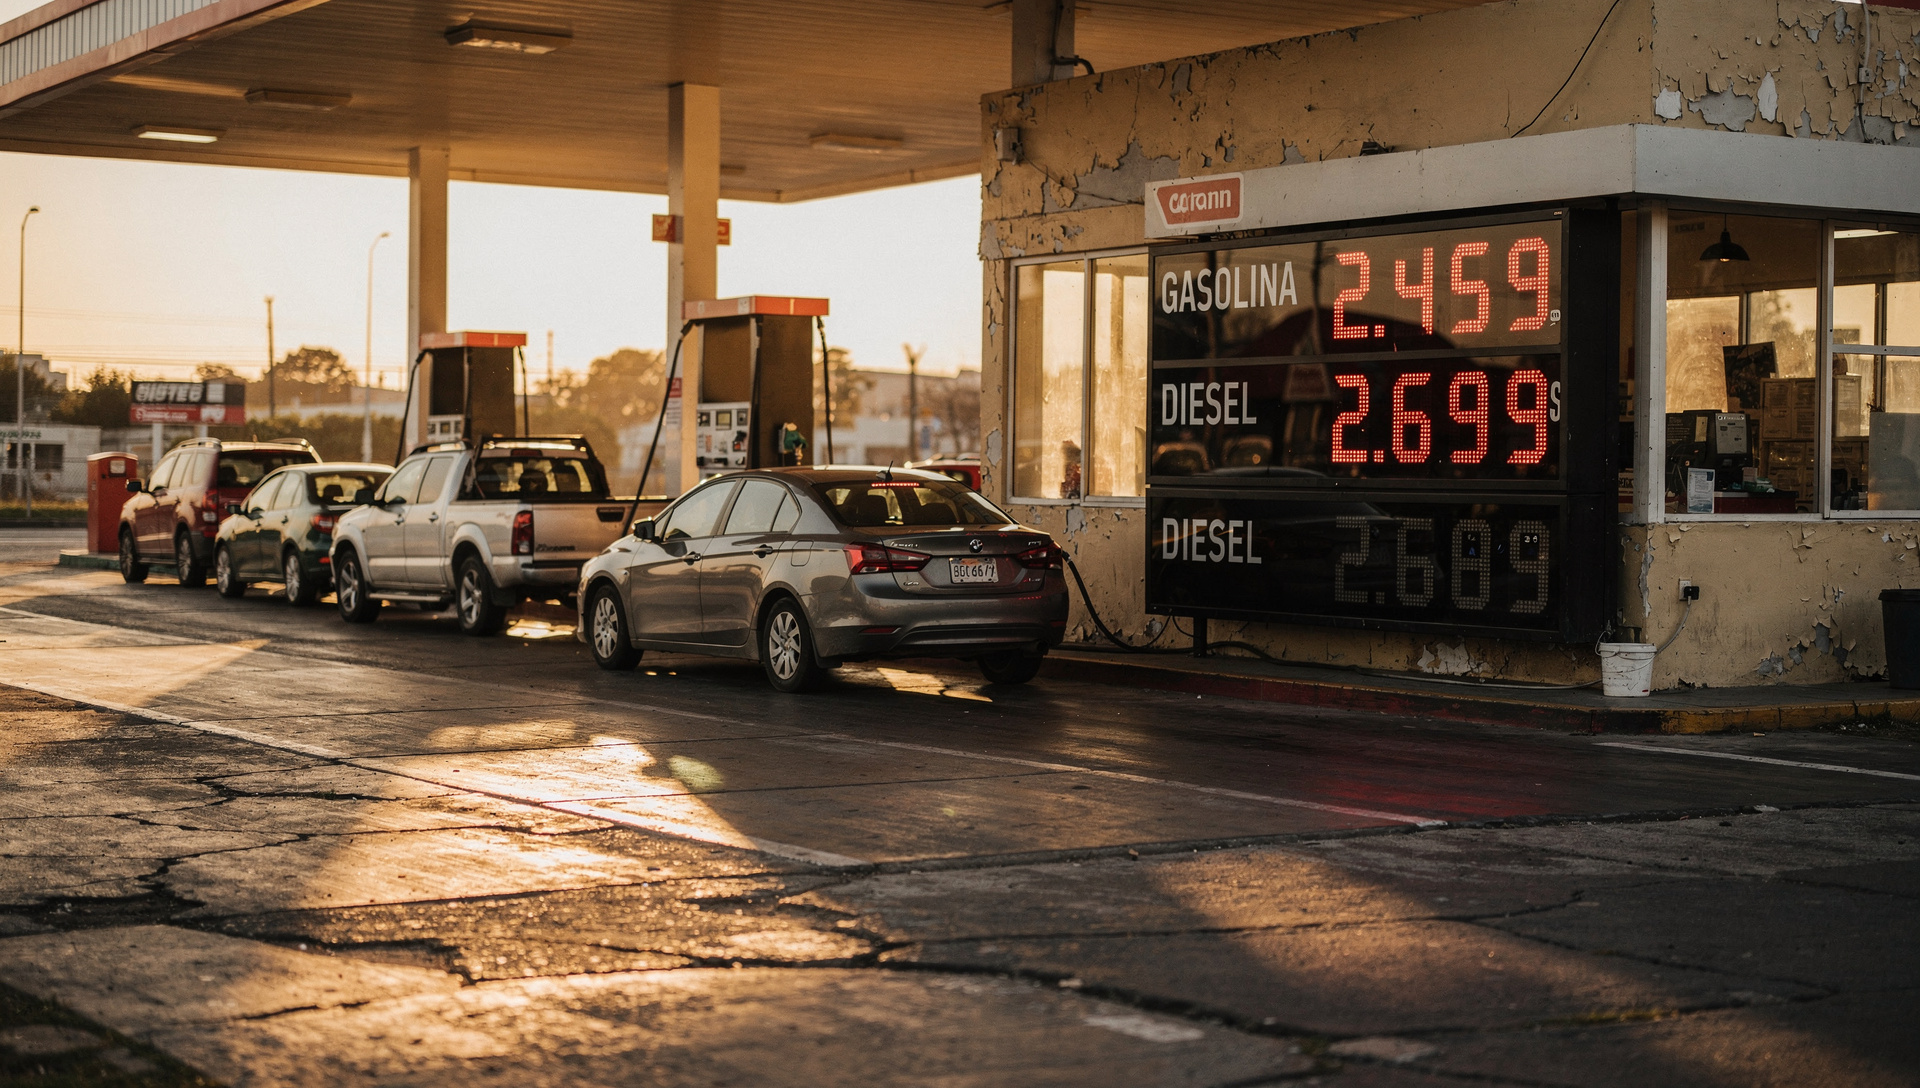
El WTI cerró en $101,91 el viernes. Los inventarios globales han caído 555 millones de barriles desde febrero, aunque JP Morgan esperaba inicialmente una caída de 1.600 millones. Esa brecha de más de mil millones de barriles sigue flotando en el mercado, absorbida en gran parte por reservas de China, Europa, Japón y Corea del Sur. El banco estima que hay «suficiente munición seca para mantener precios contenidos—por ahora». Pero la palabra clave es ahora.
Un mercado sin mapa
JP Morgan calcula que cada millón de barriles diarios de suministro perdido suma cerca de $4 al precio de futuros. El mercado está <abbr title="Incorporando en el precio actual una probabilidad de que ocurra un evento futuro">precificando</abbr> el riesgo de alrededor de 4 millones de barriles adicionales sobre los 10 millones ya interrumpidos por el cierre del Estrecho de Ormuz. Esa aritmética explica por qué el Brent cotiza casi un 15% por encima del fair value que el propio banco estima: es la prima que el mercado cobra por no saber cuándo ni cómo acaba esto.
- Brent a $130,80 vs. fair value de $131: prima de ~$13 por barril (14,8%)
- Diésel en máximo histórico justo antes del pico de demanda invernal
- Inventarios de diésel en EE.UU. caerán bajo el mínimo de cinco años en septiembre y se mantendrán así gran parte de 2027, según la EIA
Como ya publicamos esta semana, el crudo por encima de $107 está forzando decisiones que parecían imposibles meses atrás: Exxon negocia su regreso a Venezuela después de que su CEO llamara al país «no invertible» en enero. Mientras tanto, el crudo iraquí cotiza con descuentos brutales por la geografía del Golfo, porque el mercado ya no negocia solo petróleo: negocia rutas de salida.
Trump en la encrucijada
El jueves, Donald Trump declaró a Axios que enfrenta una «gran decisión» sobre si reanudar operaciones de combate mayor contra Irán o terminar la guerra. Esa frase desplazó el foco del mercado hacia la cumbre entre Trump y Xi Jinping del próximo 24 de septiembre. China ha sido el gran absorbedor de inventarios desde febrero; si Pekín decide liberar reservas o, al contrario, restringir su salida al mercado, la ecuación de precios cambia en días.
La OPEP espera que la demanda mundial crezca apenas 380.000 barriles diarios en 2026, después de bajar su pronóstico cinco meses consecutivos. Crecimiento débil, oferta interrumpida y reservas en mínimos: la fórmula clásica para un <abbr title="Situación en la que los precios suben bruscamente por escasez de oferta">squeeze</abbr> de precios. Pero JP Morgan ya no se atreve a proyectar cuándo ni a qué nivel.
Diésel: el riesgo que nadie mira
El dato más preocupante de la nota no es el Brent. Es el diésel a $6,05 por galón en pleno arranque del otoño boreal, cuando el transporte de mercancías y la calefacción disparan la demanda. La <abbr title="Agencia de Información de Energía de EE.UU., dependiente del Departamento de Energía">EIA</abbr> proyecta que los inventarios estadounidenses de diésel caerán por debajo de 100 millones de barriles en septiembre y permanecerán bajo el mínimo de cinco años durante gran parte de 2027. Eso implica presión inflacionaria directa sobre transporte, logística y, en cascada, sobre precios al consumidor antes de fin de año.
JP Morgan no tiene endgame. Trump tampoco lo ha mostrado. Y los inventarios siguen bajando. El mercado sigue poniendo precio cada día, pero ahora sin el respaldo de un modelo que proyecte cuándo esto se normaliza. Porque, por primera vez en seis meses, el banco que lideraba el consensus admite que no sabe cuándo será.