Exxon pierde el 6% de su producción por los ataques en Qatar
Lucas Montero · Materias Primas · 2026-04-08
La petrolera perdió medio millón de barriles al día en Q1 por los ataques a sus plantas de GNL en el Golfo. Pero el upstream ganará $2.900 millones extra por el precio del crudo. Paradoja de guerra.
Exxon Mobil perdió el 6% de su producción global durante el primer trimestre de 2026 a causa de la guerra con Irán. La mitad de esas pérdidas —unos 150.000 barriles de equivalente de petróleo al día— provienen del complejo de gas natural licuado de Qatar, donde dos trenes de producción quedaron destruidos por ataques con misiles. La compañía lo confirmó este miércoles 8 de abril, a tres semanas de publicar sus resultados completos de Q1.
El dato es brutal para cualquier operador de <abbr title="Petróleo y gas extraído directamente del subsuelo">upstream</abbr>, pero Exxon no se hunde. Al contrario: la división de exploración y producción podría sumar $2.900 millones adicionales en ganancias de Q1 precisamente porque la guerra disparó el precio del barril. El Brent cerró ayer en $112,57, más del doble que hace un año. Menos crudo vendido, pero cada barril vale el doble. Así funciona la aritmética de las guerras energéticas.
Qatar: 3 a 5 años de reparaciones y $20.000 millones anuales perdidos
Los ataques iraníes dañaron los trenes 4 y 6 del complejo Ras Laffan, el más grande del mundo en <abbr title="Gas natural enfriado a -162°C para transporte marítimo">GNL</abbr>. Esos dos trenes representaban 12,8 millones de toneladas anuales de producción —el 17% de la capacidad total de Qatar— y abastecían a China, Corea del Sur, Italia y Bélgica. Exxon participa en ambos: tiene 34% del tren 4 y 30% del tren 6, ambos operados por QatarEnergy.
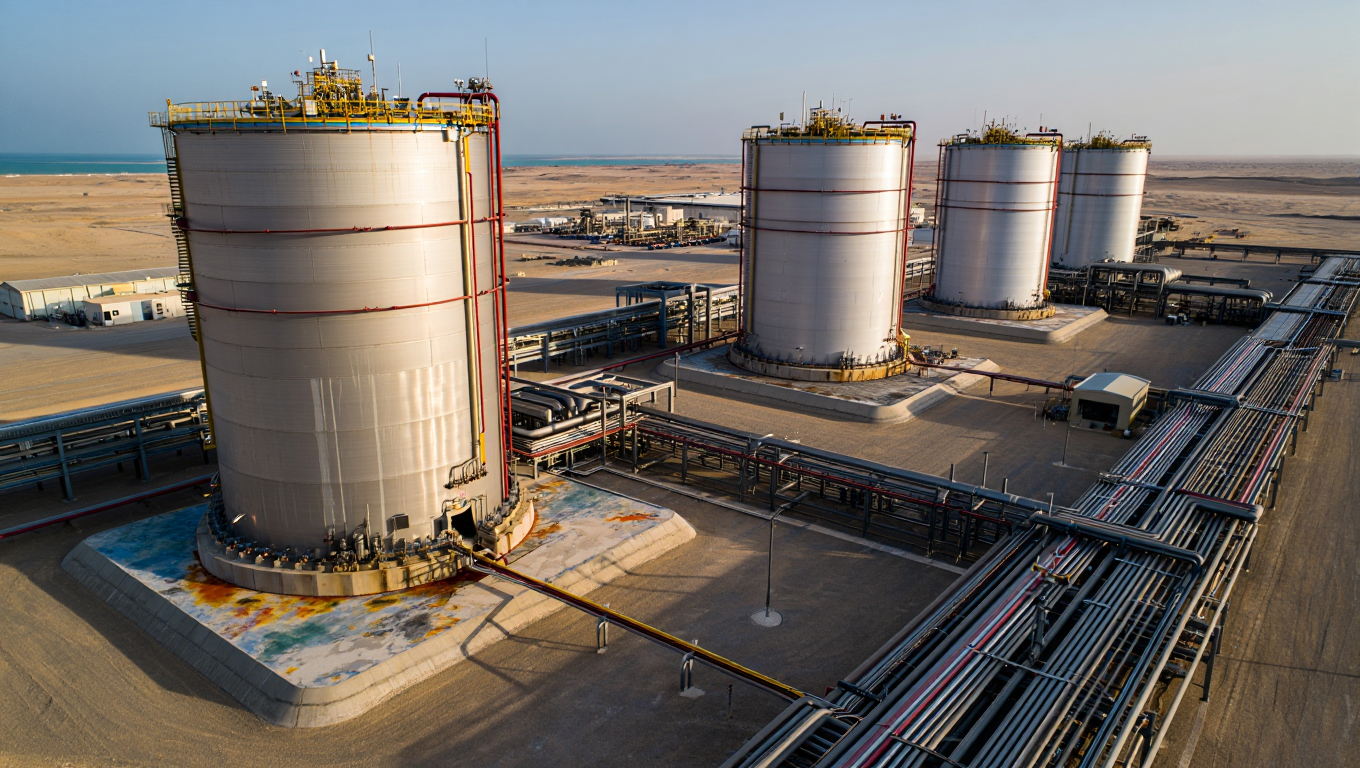
El alto al fuego pactado el 7 de abril entre EE.UU. e Irán —dos semanas de tregua tras 39 días de conflicto— permitió que Qatar movilizara ingenieros hacia Ras Laffan. La idea es reanudar «alguna producción» en los próximos días, pero el ritmo depende de que los barcos puedan cruzar el Estrecho de Ormuz sin riesgo. Si la tregua no se extiende o si el tránsito sigue bloqueado, la ventana se cierra. Y con ella, cualquier alivio en el suministro global de GNL.
La paradoja contable: upstream arriba, downstream abajo
Exxon enfrenta un juego de sumas y restas. La división de exploración y producción (<abbr title="Extracción de petróleo y gas del subsuelo">upstream</abbr>) gana por partida doble: el precio del Brent pasó de $55 en marzo de 2025 a más de $110 en marzo de 2026, y el gas natural también escaló por el pánico europeo tras la interrupción de suministros desde Qatar. Eso se traduce en $2.900 millones adicionales en Q1 respecto a un escenario de precio normal.
Pero la división de refino y productos (<abbr title="Transformación de crudo en gasolina, diésel y otros derivados">downstream</abbr>) sufre el efecto contrario. Las ganancias podrían caer $5.300 millones en Q1, en parte por un efecto de «timing» contable: las disrupciones de suministro impidieron entregar cargamentos físicos asociados a algunas coberturas financieras. Resultado: Exxon registrará un deterioro de entre $600 y $800 millones porque no pudo cumplir contratos a tiempo.
- Upstream (extracción): gana $2.900 millones extra por el precio del barril y del gas en máximos.
- Downstream (refino): pierde $5.300 millones por timing contable y disrupciones logísticas.
- Neto provisorio: pérdida de $2.400 millones en Q1 respecto a escenario normal, aunque el CFO Neil Hansen aclaró que el impacto de timing es temporal y se revertirá cuando se completen las transacciones.
La acción XOM abrió este miércoles en $169,66 pero retrocedió a $161 en la sesión, lejos de los máximos de $176,41 alcanzados en marzo. El mercado descuenta que el daño en Qatar pesa más que la ganancia por precio, al menos en el corto plazo. Los resultados completos de Q1 se publicarán el 1 de mayo; ese día se sabrá el saldo neto real de la guerra para Exxon.
Golden Pass: la oportunidad en medio de la calamidad
Mientras Qatar repara, Golden Pass LNG —la planta de Exxon en Texas— comenzó producción el 30 de marzo. El primer tren se espera en plena operación durante abril de 2026, justo cuando la demanda global de GNL está desatada por la caída de los 12,8 millones de toneladas anuales que Qatar ya no puede exportar. Europa, Asia y América Latina buscan sustitutos; Exxon tiene uno listo en su propio territorio.
Es una «oportunidad de calamidad», como llaman en el sector a la ganancia derivada de la desgracia ajena. Exxon no puede recuperar los activos dañados en Qatar en menos de tres años, pero sí puede capturar una porción significativa del mercado global que Qatar dejó vacío. El diferencial de precio entre el Henry Hub (gas estadounidense) y el JKM (gas asiático) superó los $20 por millón de BTU en marzo; enviar GNL desde Texas a Asia es hoy un negocio récord.
Shell, otro socio en Qatar, también sufre: su instalación de Gas-to-Liquids tardará hasta un año en repararse. La diferencia es que Shell no tiene un Golden Pass arrancando justo ahora. Exxon sí.
El 1 de mayo Exxon publicará cifras completas. Hasta entonces, el mercado sabrá si la guerra le restó o le sumó en neto. Pero hay una certeza: cada día que Ormuz permanezca cerrado o restringido, cada semana que Qatar tarde en reparar, cada mes que el Brent cotice por encima de $100, Exxon gana en Texas lo que pierde en el Golfo. Y esa ecuación, por ahora, sigue abierta.