White label a gran escala: Raiffeisen prepara acceso cripto para 18 millones vía Bitpanda
Patricia López · Criptomonedas · 2026-09-23
El grupo austriaco crea un framework centralizado para toda su red en Europa Central y Oriental. Primer movimiento estratégico del nuevo CEO; modelo de infraestructura externa frente a custodia propia.
Raiffeisen Bank International anunció este miércoles una alianza con Bitpanda para dar acceso a criptomonedas a 18 millones de clientes en Europa Central y Oriental. No es una colaboración aislada: el grupo austriaco creó un framework técnico común que permitirá a los bancos de su red en 11 mercados ofrecer activos digitales, con la infraestructura de Bitpanda Enterprise como columna vertebral.
El anuncio llega doce semanas después de que Michael Höllerer asumiera como CEO de RBI el 1 de julio. Es su primer movimiento estratégico de gran envergadura y marca una diferencia clara con el enfoque de otros bancos europeos: mientras Deutsche Bank construye custodia cripto propia, Raiffeisen externaliza la tecnología y se centra en integrar el acceso en sus apps bancarias existentes.
Framework centralizado, despliegue gradual
RBI tiene $215 mil millones en activos y opera en cinco estados miembros de la Unión Europea dentro de su red de once mercados en Europa Central y Oriental. La estructura del acuerdo difiere de las colaboraciones previas: en lugar de que cada banco local negocie por separado, el grupo crea un marco común que cada subsidiaria podrá activar según la regulación local y las condiciones de su mercado.
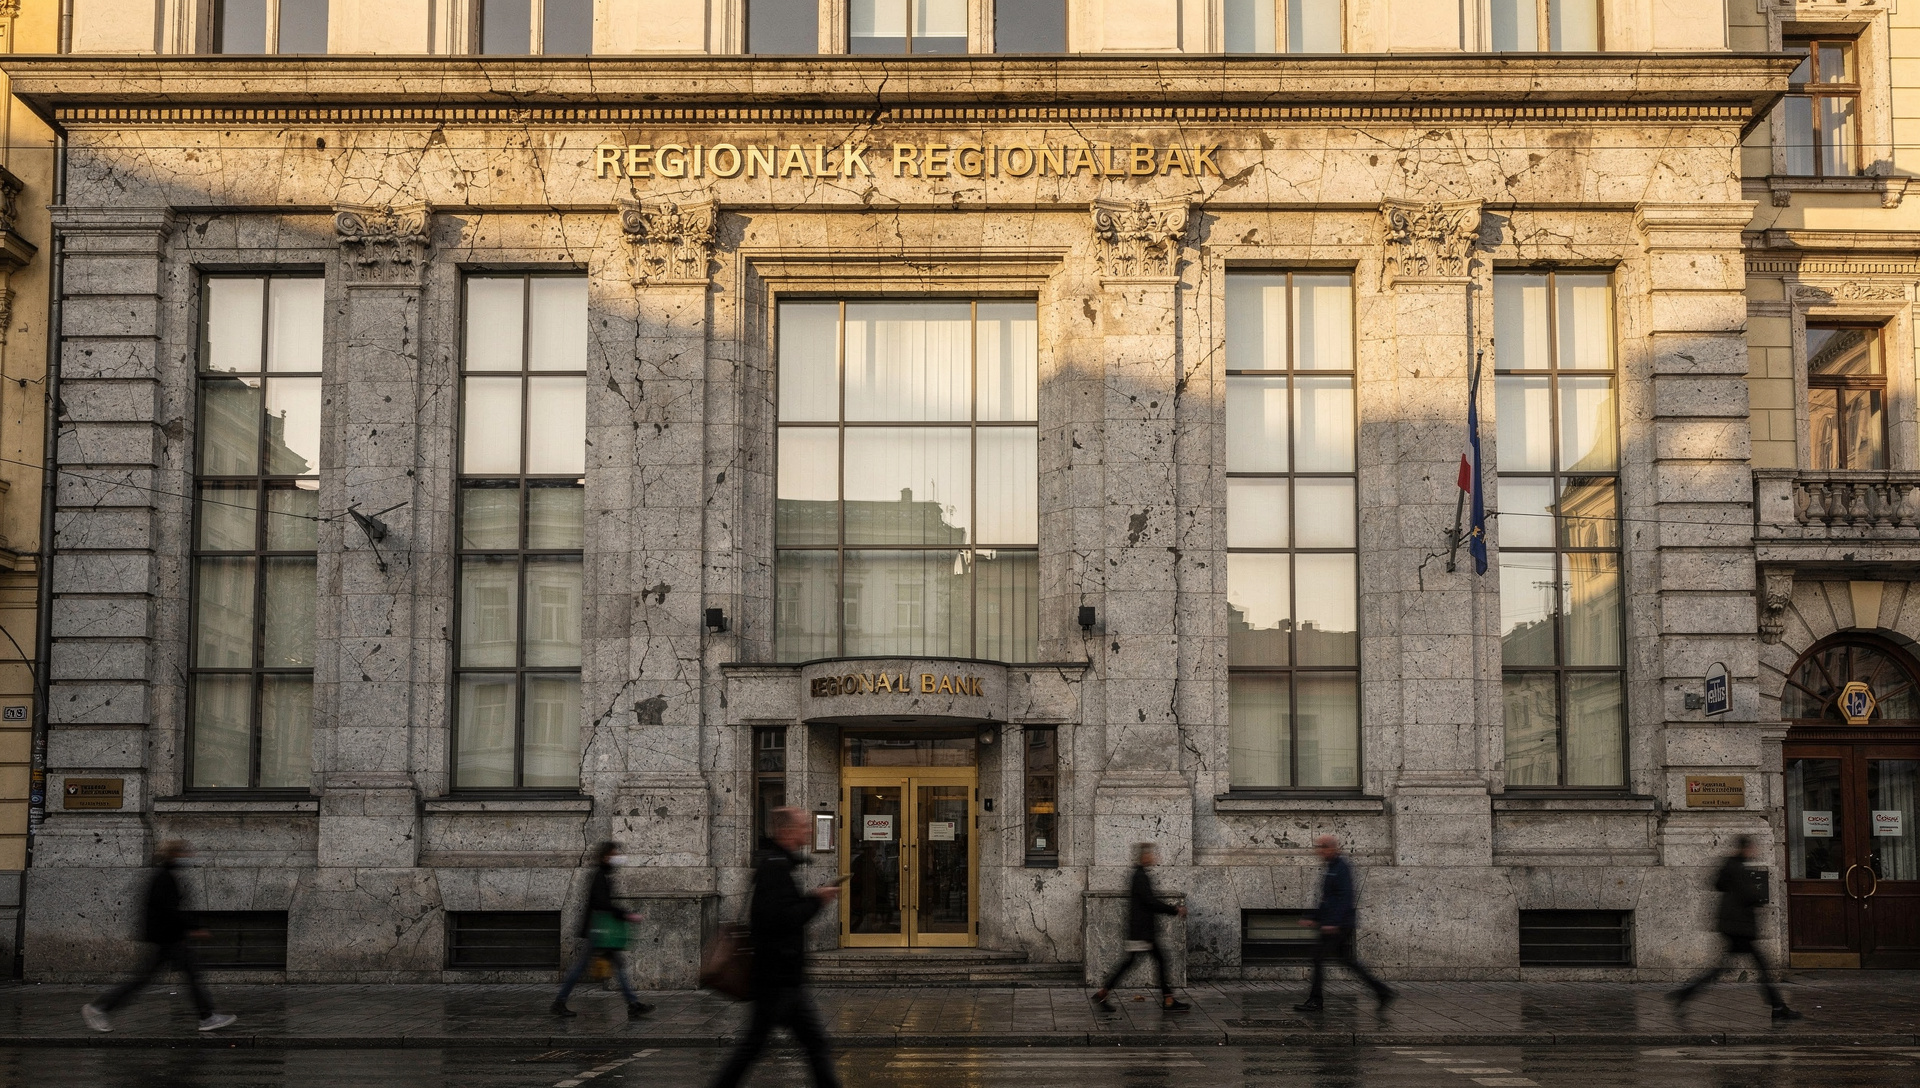
El precedente está en Austria. Raiffeisenlandesbank Niederösterreich-Wien integró Bitpanda en su aplicación Mein ELBA en enero de 2024. En mayo de 2024, la expansión llegó a Lower Austria y Burgenland, nuevos estados federales austriacos conectados. Lo nuevo del anuncio de hoy es el salto de escala: pasar de implementaciones regionales a un framework que cubre toda la red en Europa Central y Oriental.
White-label vs custodia propia
La decisión de RBI contrasta con la de otros bancos grandes. Deutsche Bank, G-SIB con $1,7 billones en activos, anunció en septiembre que construiría su propia infraestructura de custodia cripto regulada para institucionales. BPCE, en Francia, levantó Hexarq como <abbr title="Plataforma tecnológica interna dedicada a activos digitales">plataforma interna</abbr>. Raiffeisen opta por el modelo <abbr title="Infraestructura tecnológica proporcionada por un tercero y rebautizada con la marca del cliente">white-label</abbr>: Bitpanda Enterprise proporciona la tecnología, RBI la integra bajo su marca en las apps que sus clientes ya usan.
- Ventaja operativa: no construir tecnología desde cero; tiempo de salida al mercado más corto.
- Riesgo de dependencia: la infraestructura crítica queda en manos de un proveedor externo.
- Enfoque: el banco se concentra en distribución y experiencia de usuario; Bitpanda en cumplimiento técnico y regulatorio.
Bitpanda Enterprise formalizó su oferta institucional en marzo de este año, con el lanzamiento de su división B2B rebautizada. Entre sus clientes ya están Société Générale, Deutsche Börse Group, LBBW, RAKBANK y Onda Finance, además de bancos Raiffeisenbanken seleccionados. La compañía vienesa está considerando una <abbr title="Oferta pública inicial de acciones">IPO</abbr>, aunque sin fecha confirmada.
MiCA y la ventana de adopción
El período transitorio de MiCA expiró el 1 de julio de 2026, justo cuando Höllerer asumió como CEO de RBI. Desde esa fecha, operar servicios cripto en la Unión Europea sin autorización implica multas o cierre. Los bancos duplicaron su presencia en el registro MiCA entre junio y septiembre, pasando de 40 a cerca de 80 entidades, aprovechando una ruta regulatoria que les permite operar en 40 días sin pasar por la autorización completa que enfrentan las fintech.
Trabajar con un proveedor de infraestructura permite a las instituciones bancarias cumplir con MiCA sin construir la tecnología internamente. RBI divulgará su estrategia actualizada más adelante este mes; el anuncio de hoy anticipa que la expansión cripto será una pieza central de esa narrativa.
Escala sin ejecución confirmada
El anuncio tiene peso por los números: 18 millones de clientes potenciales, 11 mercados, un grupo con más de dos siglos de historia bancaria en Europa Central. Pero el marco es solo eso, un marco. No hay calendario, no hay países confirmados, no hay cifras de inversión ni de desarrollo técnico. La experiencia austriaca muestra que el despliegue puede llevar años: desde el anuncio inicial de Niederösterreich-Wien hasta la integración en Mein ELBA pasaron varios años, y desde entonces solo se sumaron tres estados federales más.
La pregunta de ejecución no es trivial. Raiffeisen opera en mercados con niveles muy distintos de madurez financiera y regulatoria. Algunos de los once países en su red no son miembros de la UE; ahí MiCA no aplica y cada jurisdicción tiene su propio régimen. El framework común es una herramienta; traducirlo en acceso real para millones de clientes requerirá decisiones locales, autorizaciones regulatorias y, sobre todo, demanda verificable de los usuarios finales.