$1,760 de sobrecosto por hogar mientras el ahorro cae a mínimos desde 2022
Andrés Valcárcel · Económicas · 2026-09-17
El petróleo por encima de $100 y los bonos al 5% golpean al consumidor estadounidense por partida doble. La tasa de ahorro cayó a 2,6% en abril, el nivel más bajo desde mediados de 2022, mientras las familias queman reservas para sostener el gasto.
Los hogares estadounidenses enfrentan un sobrecosto estimado de $1,760 desde que el petróleo y los rendimientos del <abbr title="Bonos del Tesoro de Estados Unidos que pagan interés fijo durante 10 años">Treasury</abbr> escalaron tras el cierre del Estrecho de Ormuz en febrero. El Brent cotiza hoy jueves en $103,95 tras tocar $109,21 el miércoles, mientras el bono a 10 años marcó 5,01% el martes, su nivel más alto desde 2007. El golpe se siente en dos frentes simultáneos: gasolina y crédito.
La cifra de $1,760 por familia no es un dato oficial del gobierno, sino una estimación de analistas que suma el aumento de costos de energía, el encarecimiento de préstamos hipotecarios y automotrices, y el gasto militar indirecto que recae sobre el contribuyente. Lo que sí está medido con precisión oficial es el colapso del ahorro: la tasa de ahorro personal cayó a 2,6% en abril de 2026, el nivel más bajo desde mediados de 2022, según la <abbr title="Oficina de Análisis Económico del Departamento de Comercio de EE.UU.">Bureau of Economic Analysis</abbr>. En enero había estado cerca del 5%.
Doble golpe: cada tanque lleno y cada cuota de hipoteca cuestan más
El mecanismo es directo. Los precios de energía se filtran en el surtidor y en cada producto que viaja por camión o ferrocarril. Los rendimientos del Treasury en alza elevan las tasas de hipotecas, préstamos para autos y líneas de crédito. «Los consumidores sienten el impacto de ambos frentes a la vez», explicó Andy Lipow, presidente de Lipow Oil Associates, en declaraciones a CNBC. El Brent comenzó 2026 en $61 por barril y cerró el primer trimestre en $118, el mayor aumento trimestral ajustado por inflación que registra la EIA desde 1988.
El rendimiento del bono a 10 años está aproximadamente un punto porcentual más alto que hace un año, según datos de la Reserva Federal. Eso se traduce en hipotecas más caras para quien compra vivienda y en refinanciaciones más costosas para quien ya tiene deuda. El diésel, que mueve el 70% del flete estadounidense, había tocado $6 por galón a mediados de septiembre, marcando un máximo histórico que encarece toda la cadena logística.
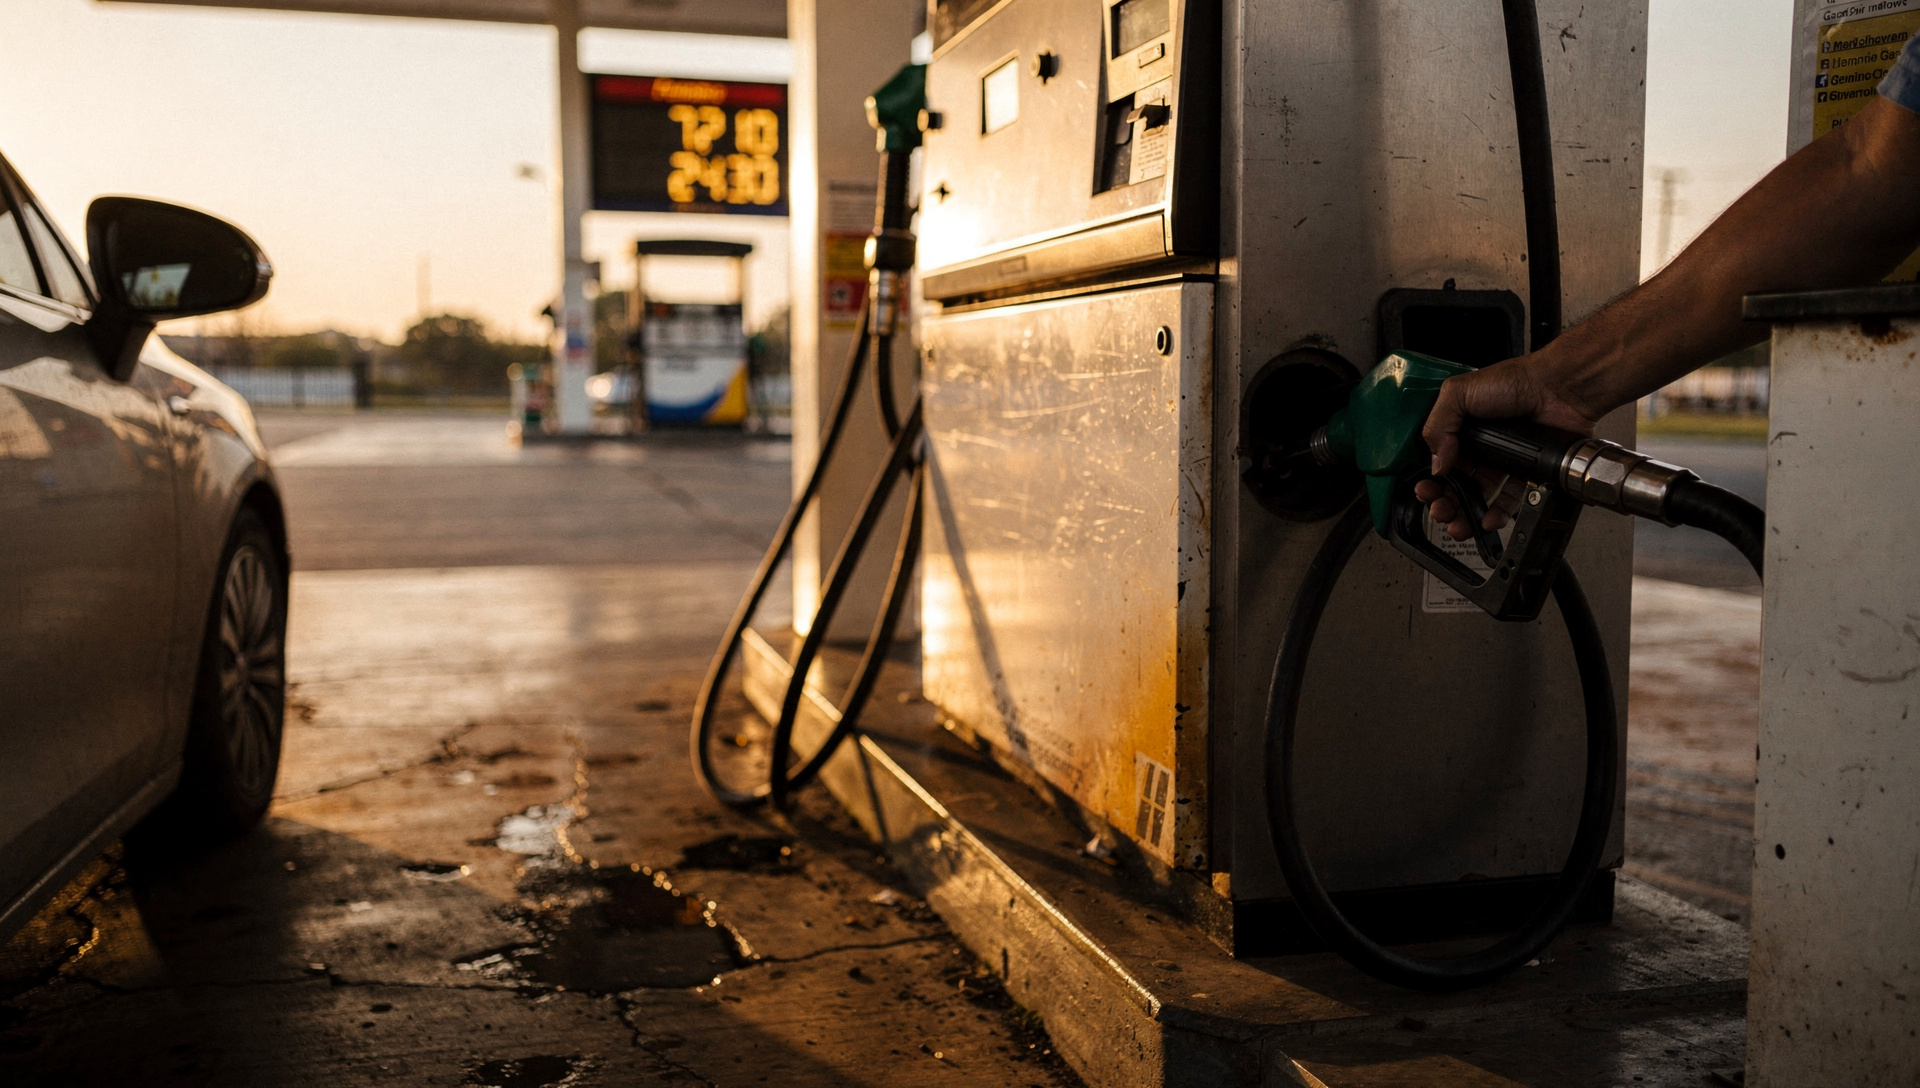
El ahorro se evapora: de 5% a 2,6% en cinco meses
La caída de casi 2,4 puntos porcentuales en la tasa de ahorro entre enero y abril de 2026 marca un deterioro acelerado. Para julio, la tasa se recuperó ligeramente a 3%, pero sigue muy por debajo del promedio histórico previo a la pandemia, que rondaba el 7%. Los economistas citados por CNBC hallaron que los costos energéticos más altos borraron por completo el beneficio de reembolsos fiscales más generosos este año. Las familias están sacando cada vez más de sus reservas para mantener el nivel de gasto.
El dato de abril (2,6%) es especialmente revelador porque captura el momento en que el petróleo había completado su salto más violento. El consumo de los hogares aceleró a 3,2% en el segundo trimestre, pero ese impulso solo fue posible quemando ahorros. La fragilidad no aparece en la tasa de desempleo, que se mantiene en 4,3%, sino en la capacidad de las familias para absorber shocks futuros.
Menos compras de autos, más expectativas de tasas al alza
El cambio de comportamiento del consumidor ya es medible. La encuesta de la Universidad de Michigan halló en julio que el 44% de los encuestados espera que los costos de endeudamiento suban el próximo año, un incremento de 10 puntos porcentuales comparado con un año antes. Más consumidores dijeron que era mal momento para comprar un vehículo que un año atrás, citando tasas altas y condiciones de crédito ajustadas como razón principal.
La deuda total de tarjetas de crédito subió a $1,26 billones en el segundo trimestre de 2026, cerca del máximo histórico, según la Reserva Federal de Nueva York. Las familias están recurriendo al crédito revolvente para cubrir gastos corrientes, un patrón que históricamente anticipa estrés financiero cuando las tasas siguen subiendo.
Por qué la correlación 0,96 amplifica el shock para traders
Cuando dos activos se mueven con una correlación de 0,96, los riesgos se amplifican en ambas direcciones. Un nuevo shock en Ormuz no solo eleva el precio del petróleo; también dispara los rendimientos del Treasury porque el mercado anticipa más inflación y más presión sobre la Fed para subir tasas. Eso contrae el gasto de consumo más rápido de lo que lo haría cada factor por separado.
BMO Capital Markets señaló que esta correlación positiva tan elevada entre <abbr title="West Texas Intermediate, referencia de petróleo crudo de EE.UU.">WTI</abbr> y el bono a 10 años no se veía desde junio de 2019, cuando las tensiones comerciales entre Estados Unidos y China generaron un patrón similar. La diferencia ahora es que la disrupción física del suministro de petróleo es real y sostenida: el cierre del Estrecho de Ormuz desde el 28 de febrero y el sabotaje a la Tubería Este-Oeste el 10 de septiembre resultaron en una disrupción del 39% del comercio global de crudo y 31% de los envíos mundiales, según datos citados por CNBC.
- Brent: de $61 (enero 2026) a $118 (cierre Q1), mayor aumento trimestral desde 1988 (EIA)
- Treasury 10-año: 5,01% el martes 15 de septiembre, nivel más alto desde 2007
- Tasa de ahorro personal: cayó de ~5% (enero) a 2,6% (abril), luego 3% (julio)
- Correlación WTI-Treasury: 0,96 en septiembre, pico desde junio 2019 (BMO Capital Markets)
- Deuda tarjetas de crédito: $1,26 billones en Q2 2026, cerca de máximo histórico (Fed NY)
- Expectativas de alza de tasas: 44% de consumidores en julio, +10 puntos vs. año anterior (Michigan)
El cálculo del sobrecosto de $1,760 por hogar es una estimación de analistas que suma energía, crédito y gasto indirecto. No hay una cifra oficial del gobierno que descomponga el impacto por familia, pero los datos de ahorro personal, deuda de tarjetas y encuestas de expectativas convergen en la misma dirección: el consumidor estadounidense está ajustando su comportamiento porque el margen se agotó. La próxima vez que el petróleo suba o la Fed mueva tasas, el colchón ya no estará ahí.