ASML gana mientras el bottleneck pasa de demanda a línea de montaje
María González · Empresas y Resultados · 2026-09-22
La holandesa cerró el lunes a $1.711,32, subiendo 1,87%. El cuello de botella ya no es conseguir pedidos ni componentes, sino ensamblar las máquinas EUV con la velocidad que exigen los clientes.
ASML cerró el lunes a $1.711,32, subiendo 1,87% en la sesión de Nueva York. La holandesa recupera impulso tras la caída del lunes por dudas sobre el ritmo de adopción de IA, pero el catalizador ahora es distinto: JPMorgan reporta que la empresa apunta a fabricar más de 110 máquinas <abbr title="Litografía ultravioleta extrema, la tecnología clave para chips avanzados">EUV</abbr> en 2028, y el problema ya no es conseguir pedidos ni componentes, sino ensamblar lo suficientemente rápido.
El cuello de botella cambió de lugar
Según los analistas de JPMorgan, que se reunieron con el CFO Roger Dassen, la restricción principal para crecer ya no está en la cadena de suministro. El bottleneck ahora es interno: la velocidad con que ASML puede montar las herramientas EUV en sus propias instalaciones. Dassen indicó que el ciclo de producción —desde que se inicia el ensamblaje hasta que la máquina sale— era de aproximadamente 22 semanas hace unos trimestres; hoy lo han reducido a 15-16 semanas, una mejora del 30%.
La demanda sigue siendo muy fuerte. La mayoría de los pedidos que recibe ASML actualmente son para sistemas programados para entrega en 2028. La capacidad de 2027 —cuando la empresa puede producir al menos 80 máquinas EUV— está prácticamente agotada, confirmó Reuters citando a los mismos analistas.
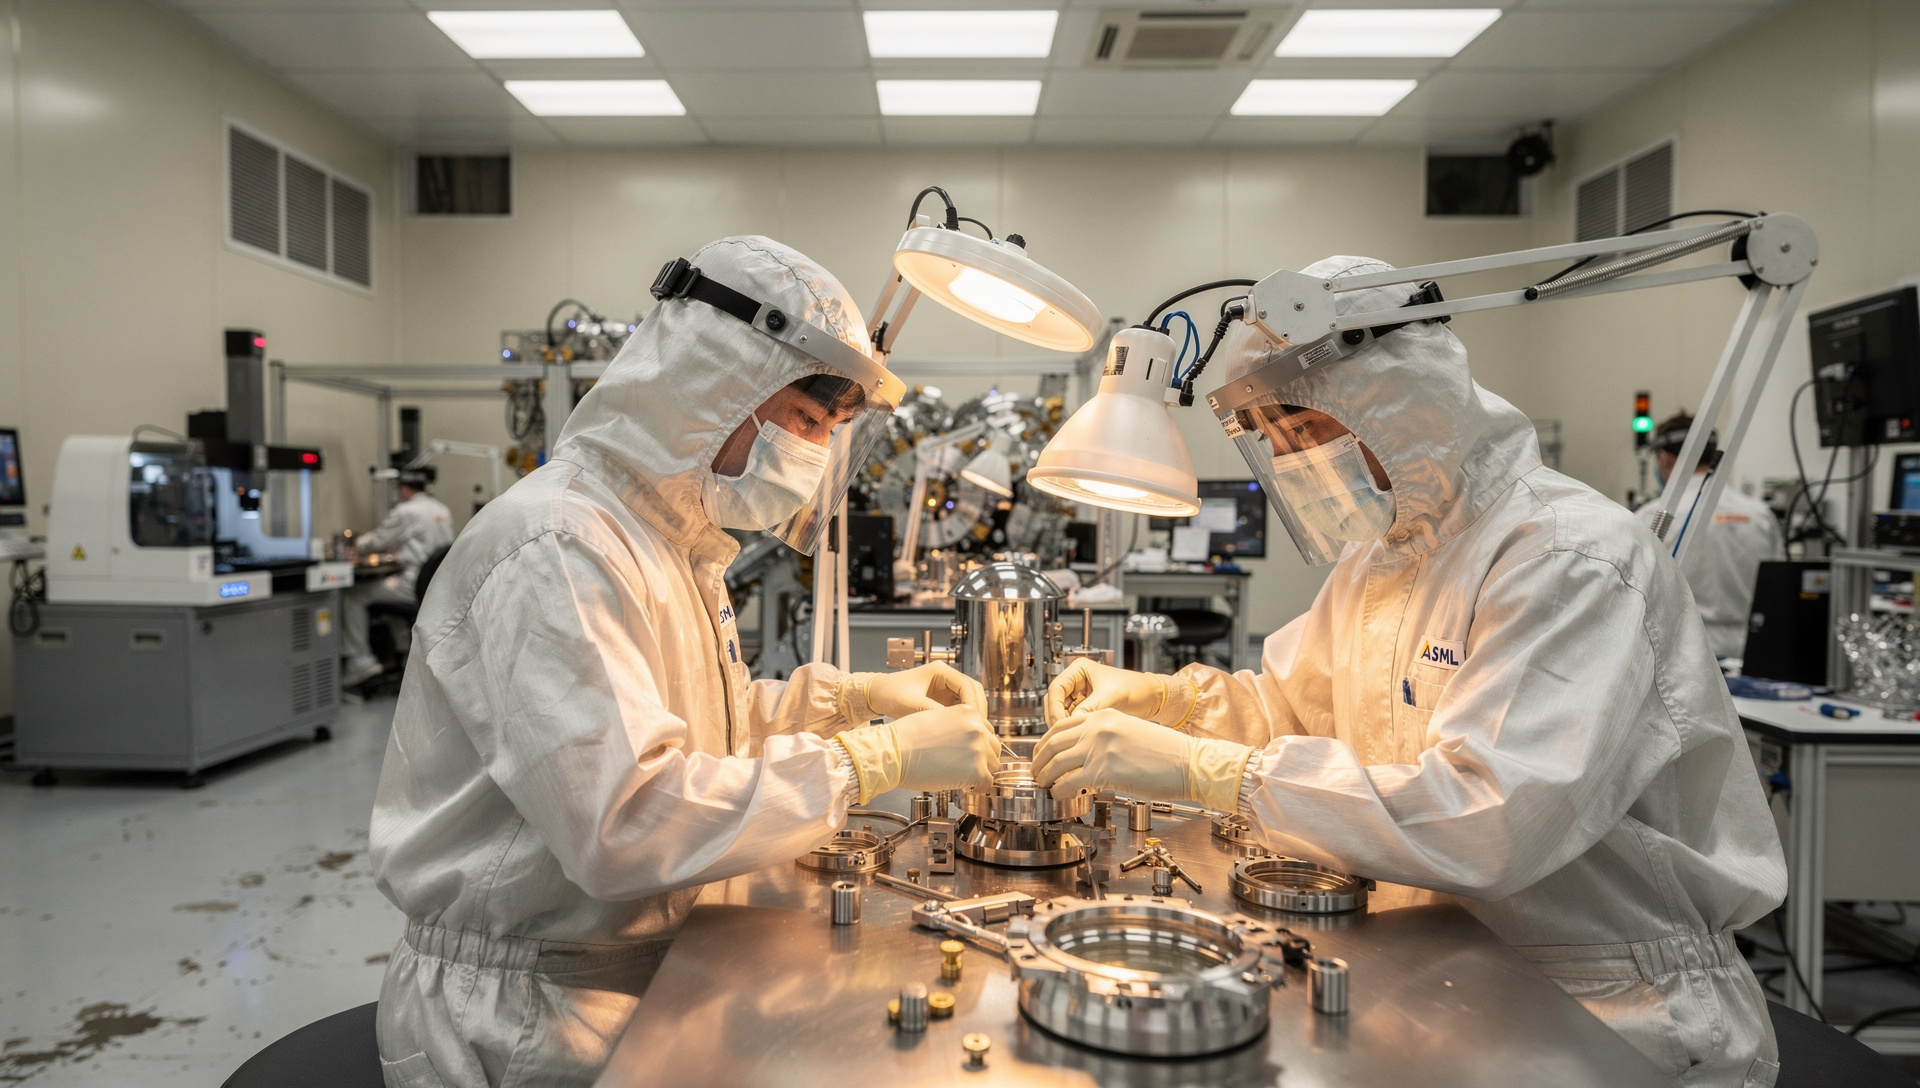
110 máquinas en 2028: el test de ejecución
Producir más de 110 sistemas en 2028 representaría un aumento de al menos 37,5% frente al nivel de 2027. ASML ya había indicado en julio que planeaba aumentar su capacidad low-NA EUV aproximadamente un 30% en 2027, con otro 30% en revisión para 2028. Lo que JPMorgan reporta ahora es que ese segundo salto no solo está en estudio, sino que la empresa está acelerando el montaje para hacerlo viable.
En junio, el mismo banco había concluido que ASML podía fabricar más de 110 herramientas sin construir nuevas salas limpias. Ahora confirma que la compañía ha comenzado la construcción de una nueva instalación en Eindhoven diseñada para acelerar el montaje y eventualmente acomodar hasta 20.000 trabajadores. No es solo capacidad teórica: están invirtiendo para ejecutarla.
- Capacidad 2026: aproximadamente 65 máquinas low-NA EUV.
- Capacidad 2027: al menos 80 máquinas; prácticamente sold out según JPMorgan.
- Target 2028: más de 110 máquinas, incremento de 37,5% vs. 2027.
- Ciclo de montaje: reducido de 22 semanas a 15-16 semanas.
Cada máquina EUV de generación actual cuesta aproximadamente $200 millones. Las herramientas de nueva generación High NA, que ASML y TSMC prometieron con throughput 40% mayor para 2033, cuestan alrededor de $400 millones y ya tienen compromisos de clientes, aunque su producción en volumen aún está lejos.
Valuación exigente, ejecución clave
A $1.711,32, ASML cotiza aproximadamente un 34% por encima de su valor GF estimado de $1.270, según GuruFocus. Ese premium refleja expectativas de que la empresa cumplirá con la capacidad prometida y mantendrá márgenes elevados. La guía de ingresos para 2026 fue elevada en julio a entre €43.000 y €45.000 millones, con margen bruto del 54-56%. Los ingresos del segundo trimestre alcanzaron €9.300 millones con un 54% de margen bruto.
La acción se encuentra un 14,4% por debajo de su máximo de 52 semanas de $1.999,96, alcanzado antes de que las dudas sobre el ritmo de inversión en IA impactaran al sector. El rebote de hoy responde a un mensaje más concreto: la demanda sigue ahí, el reto es operativo.
Los clientes principales —TSMC, Samsung, SK Hynix e Intel— están expandiendo capacidad de chips avanzados, impulsados por la demanda de procesadores para <abbr title="Inteligencia artificial">IA</abbr> y memoria de alta velocidad como <abbr title="High Bandwidth Memory, memoria de alto ancho de banda usada en chips de IA">HBM</abbr>. Para estos fabricantes, cada trimestre de retraso en recibir una máquina EUV es capacidad de producción que se pierde en un mercado donde la ventana de oportunidad es estrecha.
ASML ha convertido la ejecución operativa en su próximo catalizador. La pregunta para el inversor ya no es si hay demanda suficiente, sino si la compañía puede acelerar lo suficiente para capturarla antes de que el ciclo cambie. 2027 está vendido; 2028 es donde se verá si el bottleneck de montaje era un problema temporal o una restricción estructural.