Delta recorta previsión de beneficio un 23,6% por el combustible
Lucas Montero · Empresas y Resultados ·
La aerolínea batió ingresos pero falló ganancias el viernes y bajó su previsión anual de beneficio por acción de $7.00 a $5.35 en punto medio. El CEO mantiene el discurso de demanda fuerte mientras los márgenes se comprimen.
Delta Air Lines recortó su <abbr title="Previsión o estimación oficial de resultados futuros">guidance</abbr> de beneficio anual un 23,6% el viernes 9 de octubre, después de reportar resultados del tercer trimestre de 2026 que batieron ingresos pero fallaron en ganancias ajustadas. La aerolínea espera ahora ganar entre $5,10 y $5,60 por acción en el ejercicio completo, frente al rango de $6,50–$7,50 que comunicó en julio. El punto medio baja de $7,00 a $5,35.
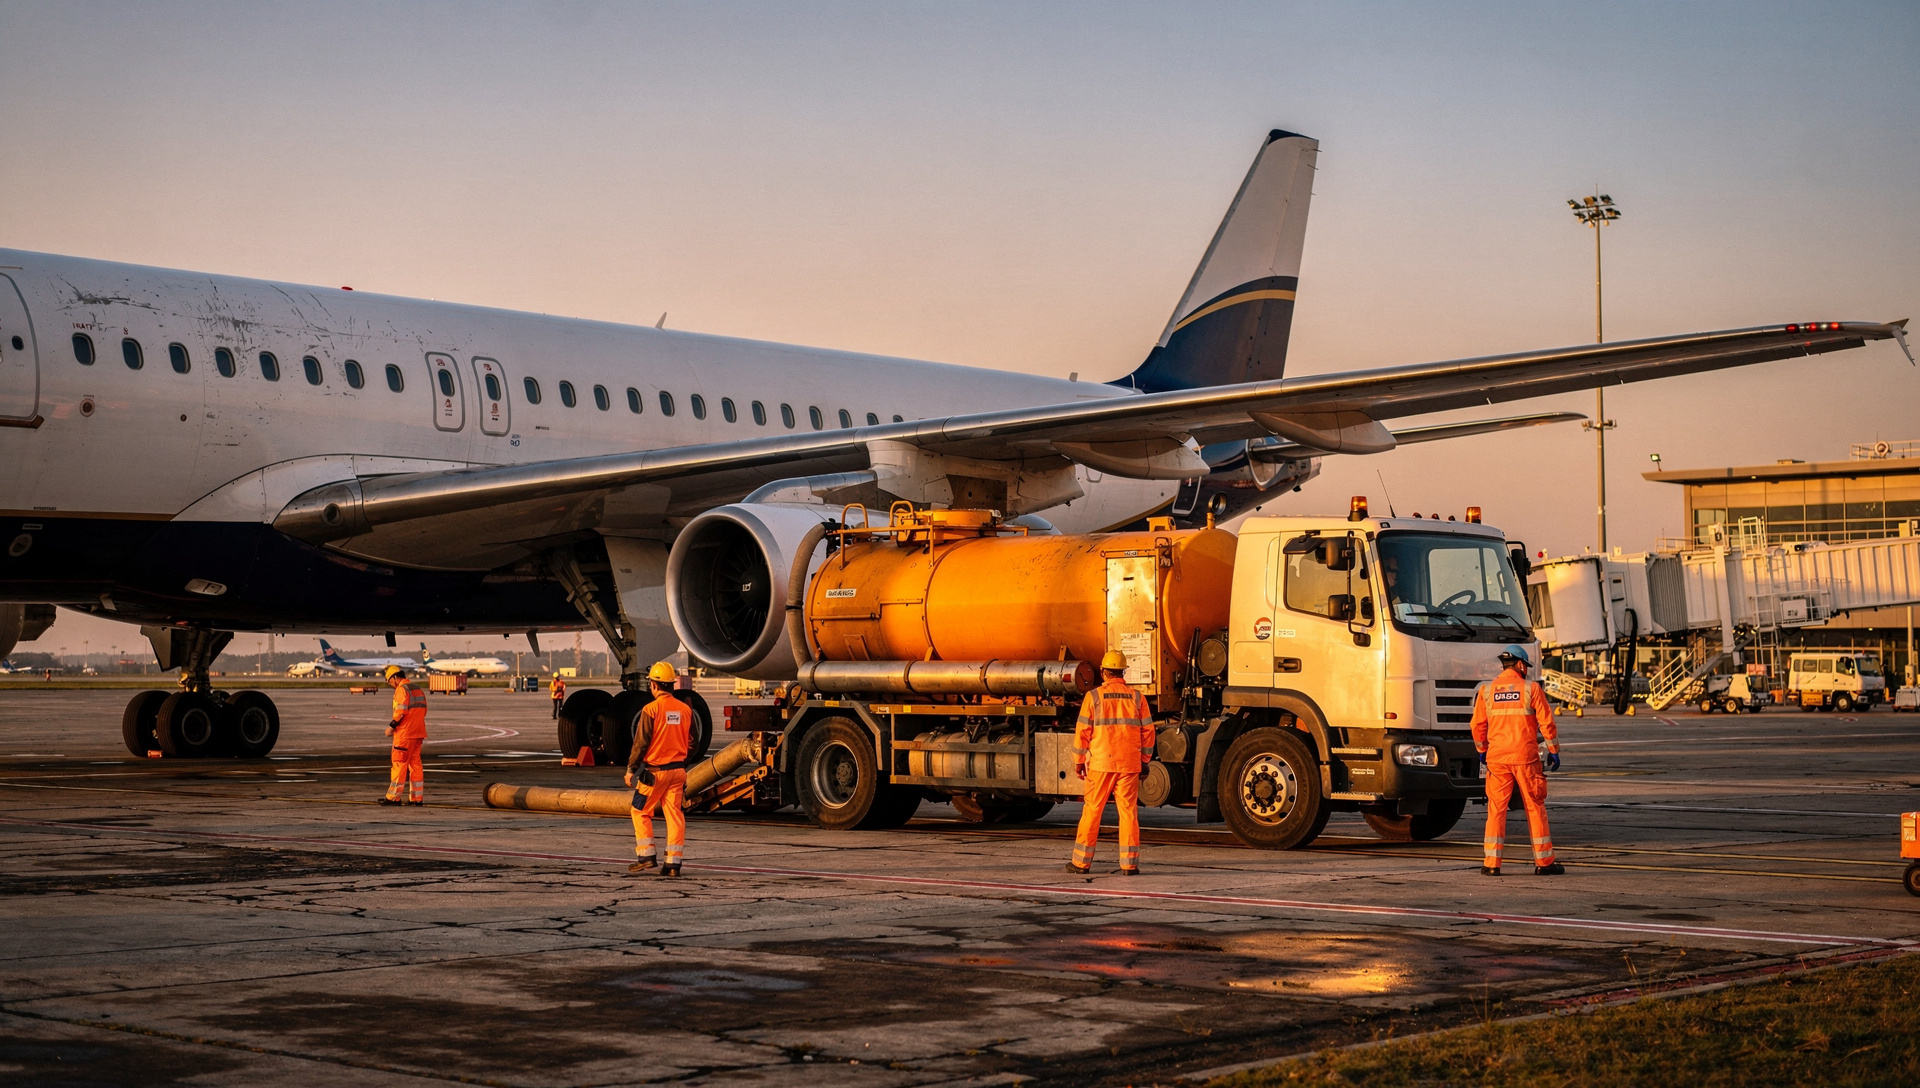
La causa: un incremento de $6.000 millones en la factura anual de combustible, impulsado por el alza sostenida del precio del jet fuel desde que comenzó la guerra de Irán en febrero. En el tercer trimestre, Delta pagó $4,1 mil millones por combustible ajustado, un 62% más que el año anterior, con el precio por galón en $3,61 (+60% interanual). Ese gasto representa el 20,3% de los ingresos totales del trimestre.
Ingresos récord, ganancias por debajo
Los ingresos totales de Q3 alcanzaron $20,2 mil millones, superando las estimaciones de Wall Street por $1,28 mil millones. Los ingresos de pasajeros subieron 15% a $15,5 mil millones, con el segmento premium creciendo 18%. Pero las ganancias ajustadas quedaron en $1,72 por acción, por debajo del consenso de $1,77. Es la primera vez en dos años que Delta falla una estimación de beneficio.
Los ingresos operativos cayeron 14% a $1,5 mil millones, mientras el gasto operativo creció 25%. El margen operativo se comprimió al 7,4%. Como publicamos el 9 de octubre, el consenso de Wall Street ya había caído por debajo de la propia guía de Delta en las semanas previas al reporte, señalando que el mercado anticipaba el desajuste.
Guidance completo revisado a la baja
Además del recorte en <abbr title="Beneficio por acción, indicador clave de rentabilidad">EPS</abbr>, Delta bajó su previsión de <abbr title="Dinero generado tras restar inversiones de capital">flujo de caja libre</abbr> para 2026 de un rango de $3.000–$4.000 millones a $2,5 mil millones, una caída del 28,6% desde el punto medio anterior. La compañía mantiene el plan de reembolsar $2.000 millones en deuda este año, dejando un margen de apenas $500 millones si el combustible no baja o si la demanda flaquea.
| Métrica | Guía julio | Guía octubre | Variación |
|---|---|---|---|
| EPS ajustado | $6,50–$7,50 | $5,10–$5,60 | −23,6% (punto medio) |
| Flujo de caja libre | $3.000–$4.000 M | $2.500 M | −28,6% (punto medio) |
| Precio combustible esperado Q4 | N/D | $4,25/galón | — |
| Beneficio pretax anual esperado | N/D | $4.500 M | absorbe $6.000 M combustible |
Delta espera que el precio promedio del combustible para el año completo se sitúe en $4,50 por galón, con un cuarto trimestre a $4,25 por galón. El CFO aclaró que el recorte de guidance está impulsado íntegramente por combustible, sin deterioro en la demanda de pasajeros.
Demanda sólida no compensa márgenes débiles
El CEO Ed Bastian reafirmó en el earnings call que la demanda permanece fuerte y que las tarifas parecen estar aumentando. En su declaración preparada señaló: «Nuestra resistencia refleja la durabilidad estructural que hemos construido durante muchos años, permitiéndonos navegar efectivamente uno de los ambientes de combustible más elevados en tiempos recientes».
El Chief Commercial Officer Joe Esposito subrayó la preferencia clara por la marca Delta en el trimestre. Sin embargo, para un analista de resultados, el mensaje choca con los números: un incremento del 62% en combustible anula por completo el crecimiento del 15% en ingresos de pasajeros. La narrativa comercial optimista no se traduce en rentabilidad cuando los costos operativos crecen más rápido que las ventas.
Riesgo sistémico de cobertura insuficiente
A diferencia de Ryanair, que vio su <abbr title="Estrategia para fijar precios futuros y reducir riesgo">cobertura</abbr> de combustible caer del 80% al 15% en tres semanas, Delta cuenta con una refinería propia en Trainer, Pensilvania, que genera un beneficio de 13 a 40 centavos por galón según el trimestre. En Q3, ese beneficio fue de 13 centavos. Pero si el precio del jet fuel sube por encima de los $4,25 por galón que Delta asume para el cuarto trimestre, los márgenes desaparecen. Y otras aerolíneas sin refinery enfrentan el mismo entorno sin ese colchón.
Morgan Stanley advirtió el viernes que la narrativa ha pasado de resultados trimestrales a cómo la gerencia maneja presiones de capacidad y costos después de que los precios de jet fuel se duplicaran versus expectativas. La firma añadió que la inflación prolongada de combustible amenaza las metas de capacidad y costos ex-combustible en 2027, incluso con ingresos fuertes.
Reacción de mercado contenida
La acción de Delta cayó 4,43% a $78,50 en operaciones previas a la apertura del viernes, con un volumen de negociación 32% por encima del promedio (8,2 millones de acciones en NYSE). Al cierre del viernes, la acción cotizaba en $82,17, recuperando parte de las pérdidas registradas en el premarket. El rango de 52 semanas se sitúa entre $55,03 y $95,68, según datos de EODHD.
Para el cuarto trimestre, Delta guía un EPS de $1,15–$1,65, con el consenso de Bloomberg en $1,48. Si el combustible se mantiene en $4,25 por galón como espera la compañía, el rango es alcanzable. Si sube, la compresión de márgenes continuará. Wall Street ya incorporó parte de esa presión el jueves, cuando Delta recortó su guidance por $6.000 millones en combustible, anticipando el golpe al sector aéreo en el cuarto trimestre.