Hedging cliff en abril 2027 tumba a Ryanair y Norwegian en Barclays
Lucas Montero · Empresas y Resultados ·
El banco rebaja ambas aerolíneas a neutral: la cobertura de combustible de Ryanair cae del 80% al 15% en tres semanas y el modelo low-cost no puede trasladar el golpe al pasajero.
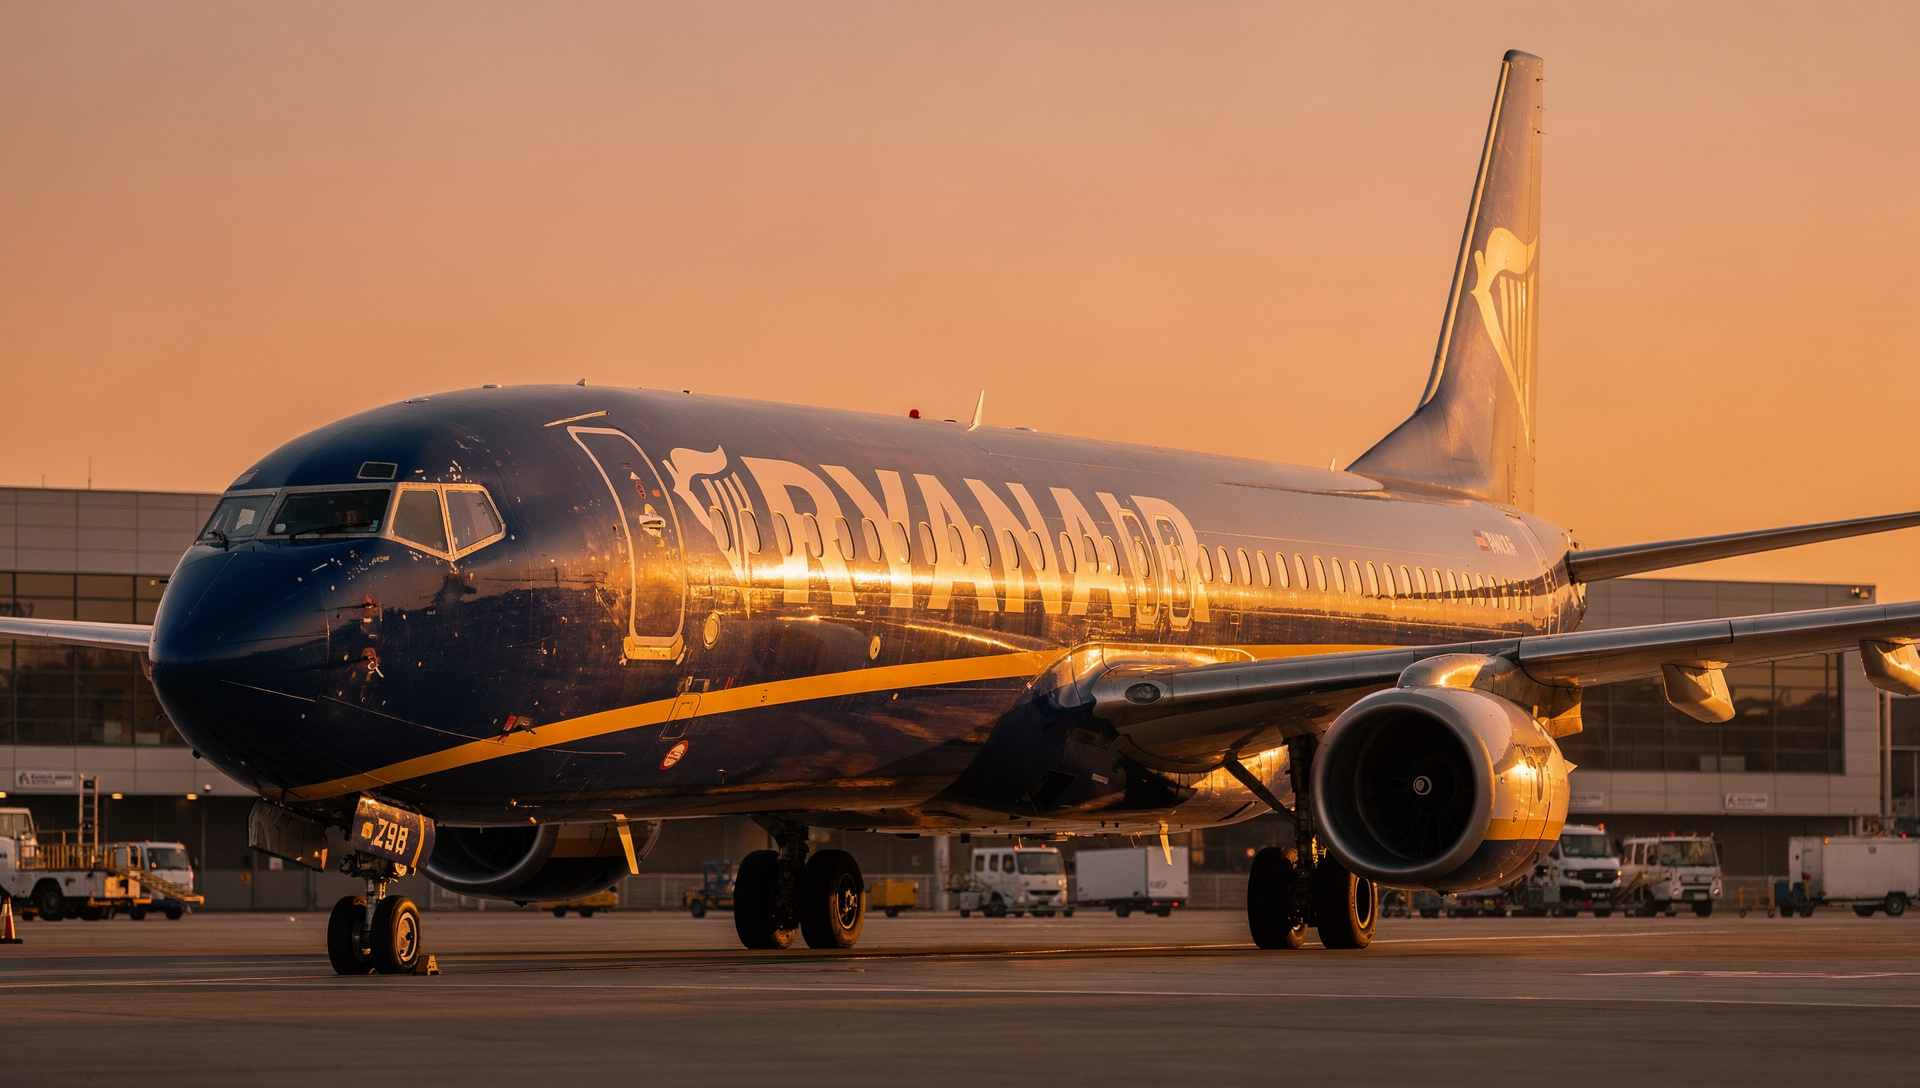
Barclays rebajó este viernes a Ryanair y Norwegian Air Shuttle de sobreponderar a neutral, citando el riesgo de que los precios altos de combustible destrocen los beneficios del cuarto trimestre y de 2027. El downgrade llega con un dato temporal concreto: la <abbr title="Caída abrupta en el nivel de cobertura de un riesgo financiero, en este caso el precio del combustible">hedging cliff</abbr> de Ryanair en abril de 2027, cuando su cobertura de combustible se desploma del 80% en marzo al 15% apenas tres semanas después.
Ryanair cerró el jueves en €54.04. Norwegian opera este viernes en torno a 11.25–11.26 NOK, en la sesión europea que aún no ha cerrado. Ambas aerolíneas quedaron expuestas a un problema estructural: el combustible de aviación representa aproximadamente el 47% de sus ingresos, según las estimaciones de Barclays, pero el modelo de bajo coste no permite trasladar ese peso al cliente cuando más se necesita.
El muro de abril
Andrew Lobbenberg, el analista que lideró el downgrade, señaló que Barclays ahora valúa sus proyecciones usando la curva <abbr title="Precio de un activo para entrega futura, pactado hoy en el mercado de derivados">forward</abbr> actual de combustible. Eso implica recortes moderados en las estimaciones para el resto de 2026 y recortes mayores en 2027, cuando la cobertura es menor y la curva de precios sube con más fuerza.
El dato clave para traders que siguen a Ryanair está marcado en el calendario: entre marzo y abril de 2027, la aerolínea pasa de tener cuatro de cada cinco litros cubiertos a tener que comprar en el mercado spot casi todo lo que vuele. Si el Brent sigue cotizando en torno a $103 —cotiza actualmente en torno a $103–104, operando en el rango del jueves— y el crack spread entre crudo y queroseno se mantiene amplio, la factura del segundo trimestre de 2027 será brutal.
La paradoja del bajo coste
Las aerolíneas tradicionales tienen margen para subir precios en business y rutas corporativas. Las low-cost operan en el extremo opuesto: su cliente es sensible al precio y busca el vuelo más barato disponible. Barclays lo sintetizó en una frase que resume el problema: «Las aerolíneas no fijan las tarifas — el mercado lo hace». Y el mercado, en este momento, no está de humor para pagar más: la confianza del consumidor se erosiona bajo presión de costos de vida y tasas de interés que siguen altas en Europa.
Las reducciones de capacidad que las aerolíneas han anunciado están «muy lejos de ser suficientes para sostener los precios», según Lobbenberg. Ryanair puede cortar rutas o frecuencias, pero si su competidor mantiene un asiento más barato en la misma ruta, el pasajero no va a compensar la subida del queroseno pagando un 15% más por el billete. El modelo de volumen barato funciona cuando el combustible está controlado; cuando no lo está, la ecuación se rompe.
Precios objetivo recortados
| Aerolínea | Recomendación anterior | Recomendación nueva | Precio objetivo anterior | Precio objetivo nuevo |
|---|---|---|---|---|
| Ryanair | Overweight | Equal Weight | €28.50 | €24.00 |
| Norwegian Air Shuttle | Overweight | Equal Weight | NOK 20.00 | NOK 11.50 |
El recorte de Ryanair (15.8%) es moderado si se compara con el de Norwegian (42.5%). Norwegian enfrenta presión adicional: Barclays elogió el plan de la aerolínea de añadir Sunwing, pero advirtió que los desafíos de beneficio en los próximos trimestres son evidentes. La rebaja de precio objetivo refleja ese riesgo: las estimaciones del banco ahora están por debajo del consenso de Bloomberg este año y, según los analistas, «muy significativamente» por debajo para 2027.
El combustible que no llega
Barclays también señaló que el crack spread entre crudo y queroseno se ha ampliado, anulando cualquier moderación en los precios del crudo. Parte del crudo puede seguir fluyendo por el estrecho de Ormuz, pero los productos refinados no están pasando. British Airways ya suspendió en abril rutas al Golfo por falta de queroseno en Europa, no solo por precio. Esa presión de oferta sigue vigente y no hay señales de que vaya a aliviarse antes de que Ryanair entre en su trimestre más expuesto.
Value, pero no ahora
Lobbenberg dejó la puerta abierta para inversores de valor: recomendó observar a Ryanair y estar listos para construir posiciones cuando el riesgo de combustible se despeje o la cobertura de 2027 mejore. Pero añadió una advertencia clara: «ese momento no ha llegado aún». El precio objetivo de €24 implica un recorrido limitado desde el cierre del jueves, insuficiente para compensar el riesgo de que el combustible siga subiendo o que los resultados del cuarto trimestre decepcionen.
Ryanair cotiza con descuento respecto a su media histórica, pero el descuento no importa si los beneficios del año que viene se evaporan antes de llegar. El hedging cliff de abril es el evento conocido; lo que el mercado aún no sabe es cuánto queroseno va a costar ese mes y cuánto margen le va a quedar a la aerolínea cuando lo compre sin red.