Equipamiento para fábricas de memoria bate récord en 2026
María González · Empresas y Resultados ·
El gasto en herramientas para fabricar chips DRAM y NAND supera por primera vez los $50 mil millones en 2026. Lam Research, Applied Materials y KLA capturan años de capex mientras Samsung y SK Hynix construyen capacidad.
La inversión global en equipamiento para fábricas de obleas de 300mm dedicadas a memoria alcanzará $52 mil millones en 2026, superando por primera vez la barrera de los $50 mil millones, según proyecciones de SEMI. El gasto en herramientas para fabricar <abbr title="Dynamic Random Access Memory, memoria de acceso aleatorio dinámica">DRAM</abbr> sube 29% hasta $37 mil millones, mientras que el equipamiento para <abbr title="Not-AND, tipo de memoria flash">NAND</abbr> 3D crece 28% hasta $14 mil millones. La demanda de <abbr title="High Bandwidth Memory, memoria de alto ancho de banda para IA">HBM</abbr> y DDR5 impulsa el récord.
Mientras Samsung confirma ganancias récord y SK Hynix ejecuta expansiones masivas, el mercado redirige atención hacia los proveedores de equipamiento: Lam Research, Applied Materials y KLA Corporation. Estas compañías venden las herramientas que construyen cada nueva línea de producción, posicionándose como beneficiarios estructurales de un ciclo de inversión que durará al menos cinco años.
SK Hynix invierte $38.100M en dos plantas nuevas
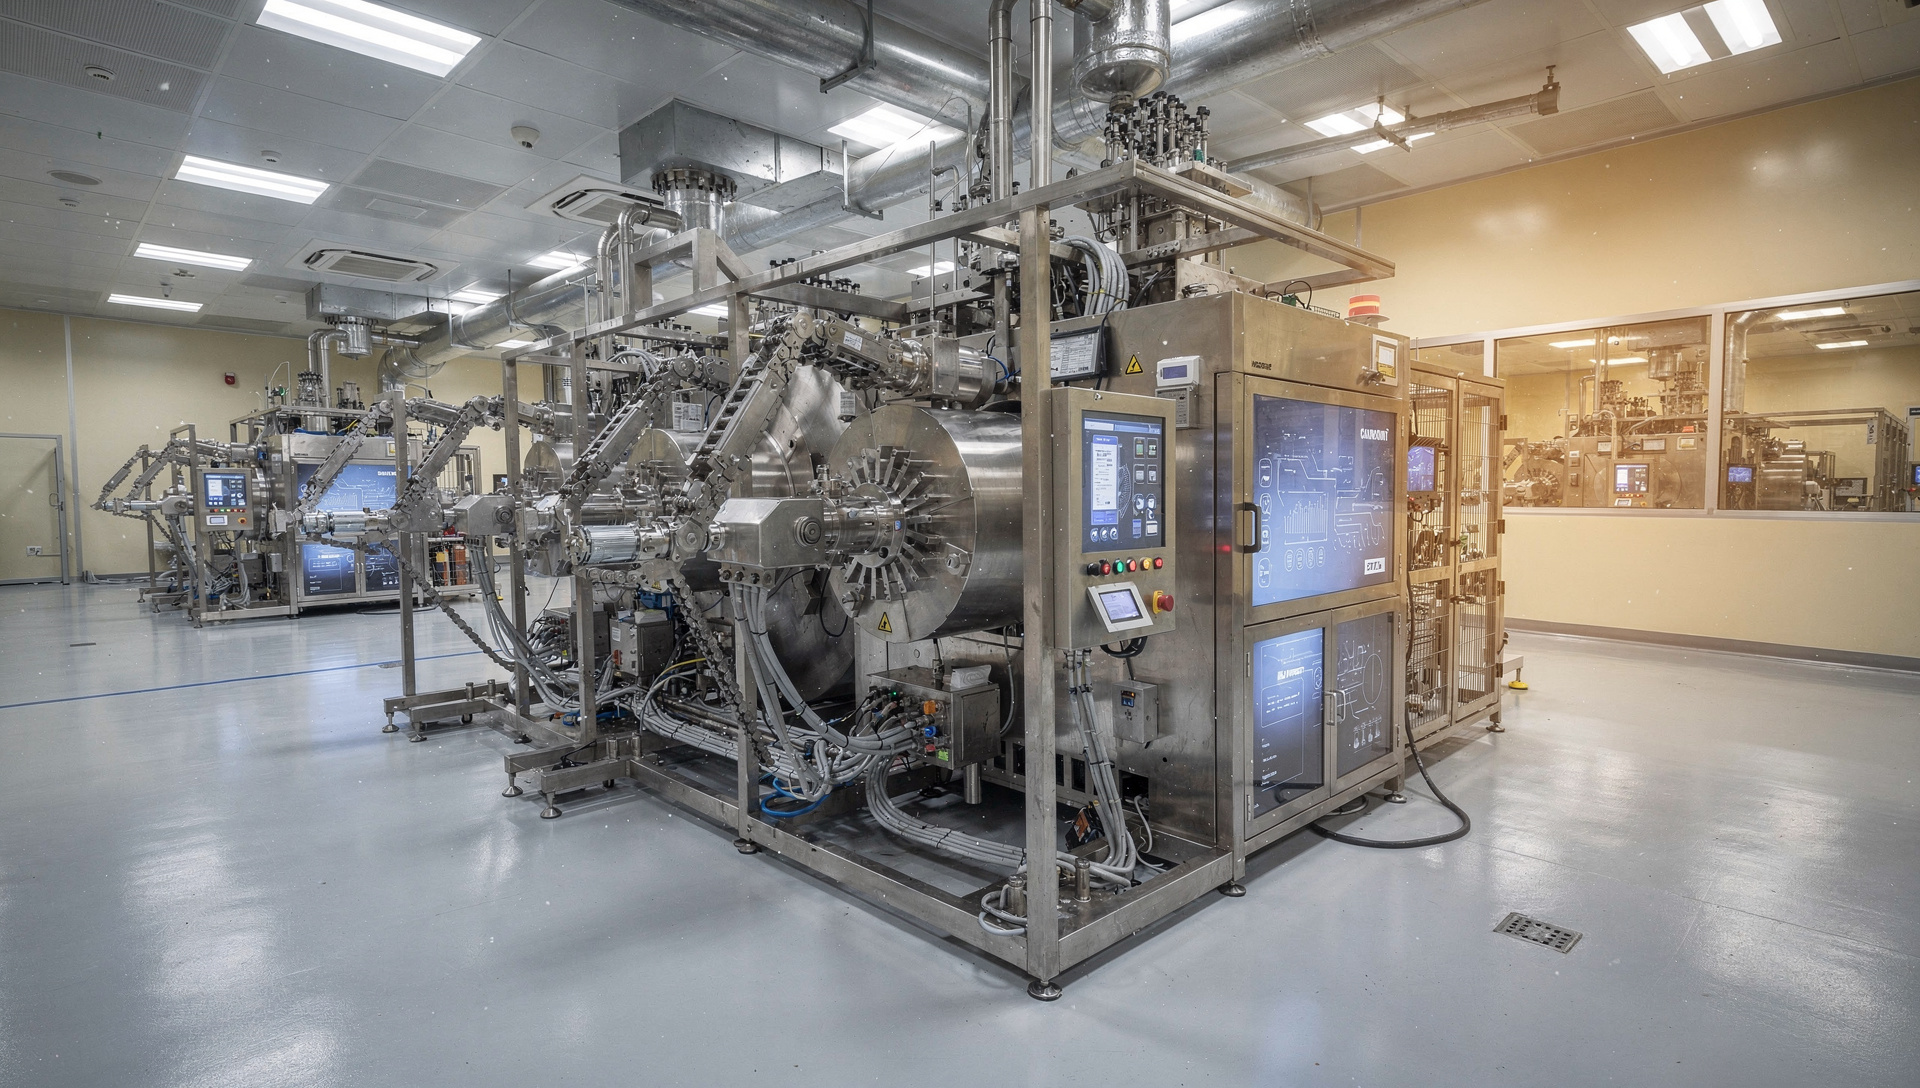
SK Hynix anunció en agosto de 2026 una inversión de 54 billones de won ($38.100 millones) para construir dos nuevas plantas de fabricación de chips de memoria: la planta Y2 en Yongin (35,2 billones de won) y la planta M17 en Cheongju (19,1 billones de won), según documentos presentados ante la SEC. La compañía también comprometió aproximadamente 5.900 billones de won para su primer centro de empaque avanzado en West Lafayette, Indiana, enfocado en empacar HBM para aceleradores de IA, con terminación de la primera sala limpia planeada para la segunda mitad de 2028.
En febrero de 2026, SK Hynix había divulgado un plan adicional de invertir 21.608,1 billones de won en las Fases 2 a 6 de su Clúster de Semiconductores de Yongin para establecer infraestructura de fabricación de mediano a largo plazo. El objetivo: doblar la capacidad de producción de obleas dentro de los próximos cinco años. Cada una de esas salas limpias necesita equipamiento de deposición, grabado, <abbr title="Chemical Mechanical Planarization, planarización químico-mecánica">CMP</abbr> e inspección antes de producir una sola oblea.
Lam Research, Applied y KLA: los que venden las palas
Lam Research (LRCX) fabrica herramientas de grabado y deposición esenciales para DRAM, NAND y chips HBM avanzados. La producción de HBM requiere significativamente más pasos de procesamiento que DRAM estándar: cada apilamiento de HBM involucra 8 a 12 capas de circuitos integrados, aumentando directamente los ingresos de Lam por oblea procesada. A mayor complejidad del producto final, más equipamiento se vende por línea de producción.
Applied Materials (AMAT), la mayor compañía de equipamiento de semiconductores del mundo, proporciona sistemas de deposición de película delgada, CMP y empaque avanzado utilizados en prácticamente todas las fábricas DRAM y NAND globales. KLA Corporation (KLAC) completa el trío con sistemas de inspección y metrología que detectan defectos nanométricos en obleas antes de que una línea completa de producción fabrique chips defectuosos a escala.
- Lam Research: herramientas de grabado y deposición para HBM, DRAM y NAND; beneficiario directo del aumento de capas en chips apilados.
- Applied Materials: sistemas de deposición, CMP y empaque avanzado; presente en todas las fábricas DRAM/NAND del mundo.
- KLA Corporation: inspección y metrología nanométrica; control de calidad esencial antes de que los defectos se propaguen a miles de obleas.
El cambio de foco desde fabricantes de memoria a proveedores de equipamiento refleja una tesis de inversión distinta. Los chips para centros de datos subieron 182% y los márgenes de Samsung y SK Hynix tocaron máximos históricos, pero esos precios son cíclicos. El equipamiento, en cambio, se vende por adelantado: SK Hynix paga a Lam y Applied antes de que la primera oblea salga de la línea de producción. Y una vez instalado, ese equipamiento genera ingresos recurrentes de mantenimiento y repuestos durante una década.
La escasez de memoria entra en su segundo año
La escasez de memoria que comenzó en 2025 ha entrado en su segundo año de calendario. Micron Technology guió ingresos de Q4 fiscal 2026 a aproximadamente $50 mil millones, un salto significativo desde los $41.500 millones en ingresos de Q3 fiscal. Las muestras de calificación HBM4 aún están racionadas entre clientes principales. SK Hynix, que provee la mayoría de los chips HBM para las GPU de Nvidia, mantiene el 50% del mercado avanzado de HBM según el research.
Esa escasez no se resuelve con un trimestre de producción elevada. Construir una nueva fab de memoria desde cero toma de tres a cinco años desde la aprobación del proyecto hasta la producción en volumen. El equipamiento se instala en fases: primero deposición y litografía, luego grabado, después CMP, finalmente inspección y empaque. Cada fase es un contrato separado para los proveedores de herramientas. Y cada año de retraso en capacidad nueva es un año adicional de ingresos para Lam, Applied y KLA mientras los fabricantes de memoria intentan cerrar la brecha.
SK Hynix sube 13,3% pero el mercado ya mira más allá
SK Hynix cerró el miércoles 28 de octubre en $164,70, subiendo 13,3% en su ticker estadounidense (SKHY). Samsung (SSNLF) cotiza sin cambios en $65,21, y Taiwan Semiconductor (TSM) opera en $439,51, con una ganancia de 0,6%. La reacción del mercado a los récords de ganancia de Samsung y SK Hynix fue moderada: los números ya estaban descontados desde las orientaciones preliminares de principios de octubre.
El interés de inversores institucionales se ha desplazado hacia exposiciones menos cíclicas dentro de la cadena de semiconductores. Los fabricantes de memoria capturan márgenes extraordinarios en la cima del ciclo, pero también sufren pérdidas masivas cuando la oferta supera la demanda. SK Hynix anunció $720 mil millones en inversión hasta 2034 y su acción cayó 21% desde julio: el mercado no compró la tesis de escasez permanente.
| Ticker | Precio | Variación | Rango 52 semanas |
|---|---|---|---|
| SK Hynix (SKHY) | $164,70 | +13,3% | $124,80 – $199,87 |
| Samsung (SSNLF) | $65,21 | 0,0% | — |
| TSMC (TSM) | $439,51 | +0,6% | — |
Los proveedores de equipamiento, en cambio, venden durante todo el ciclo: en la fase de expansión porque los fabricantes construyen capacidad nueva, y en la fase de contracción porque los fabricantes modernizan líneas existentes para reducir costos por oblea. El capex de memoria puede variar 40% entre años; el gasto en equipamiento cae menos porque parte de ese gasto es mantenimiento obligatorio de líneas que ya están operando.
El timing importa menos cuando el ciclo dura una década
El plan de SK Hynix de doblar capacidad en cinco años implica al menos diez años de instalación, puesta en marcha y optimización de herramientas. Cada nueva planta necesita entre 18 y 24 meses de equipamiento antes de alcanzar producción en volumen. Y cuando esa planta esté operando, necesitará reemplazar componentes críticos cada tres a cinco años. Esa visibilidad de ingresos es lo que distingue a un proveedor de equipamiento de un fabricante de chips.
La industria de memoria ha sido altamente cíclica durante décadas: períodos de oferta limitada y precios altos alientan a fabricantes a construir capacidad adicional, lo que eventualmente conduce a sobrecapacidad y caída de márgenes. La diferencia esta vez es la magnitud del capex comprometido. Samsung, SK Hynix y Micron han anunciado más de $200 mil millones en inversiones combinadas entre 2024 y 2030. Incluso si la demanda de IA se modera, ese equipamiento ya está pedido. Los contratos están firmados. El cash flow de Lam, Applied y KLA está asegurado hasta 2028 como mínimo.
Para quien busca exposición a la tesis de IA sin asumir el riesgo de ciclicalidad de precios de memoria, los proveedores de equipamiento ofrecen un trade distinto: menos volatilidad, menos upside explosivo, pero flujos de caja más predecibles y un backlog que ya cubre los próximos 18 a 24 meses de producción. El mercado ya pagó el rally de los fabricantes de memoria; ahora toca ver si está dispuesto a pagar por las empresas que construyen las fábricas que esos fabricantes necesitan para sostener la narrativa.