FEMSA reorganiza segmentos mientras Coca-Cola tira del crecimiento
Andrés Valcárcel · Empresas y Resultados ·
El conglomerado reportó ingresos consolidados del 9.8% en Q3, pero OXXO México cede margen bruto mientras el embotellador expande EBITDA un 16.2% y marca volumen récord.
FEMSA (Fomento Económico Mexicano) presentó este miércoles sus resultados del tercer trimestre de 2026, con ingresos consolidados que crecieron 9.8% e ingresos operacionales que avanzaron 9.9% frente al mismo período de 2025. Pero el dato que marca la diferencia está en la composición: mientras Coca-Cola FEMSA disparó su EBITDA ajustado un 16.2% y expandió márgenes, OXXO México mostró presión en margen bruto con una contracción de 120 puntos básicos pese al crecimiento en ventas mismas tiendas del 9.2%.
La compañía también reconfirmó una nueva arquitectura de segmentos de reporte, separando OXXO México de una unidad Americas & Mobility que agrupa todas las operaciones de conveniencia fuera de México junto con el negocio de combustibles. El movimiento busca dar mayor visibilidad a inversores sobre la escala y la etapa de maduración de cada negocio.
OXXO México recupera tráfico pero cede rentabilidad
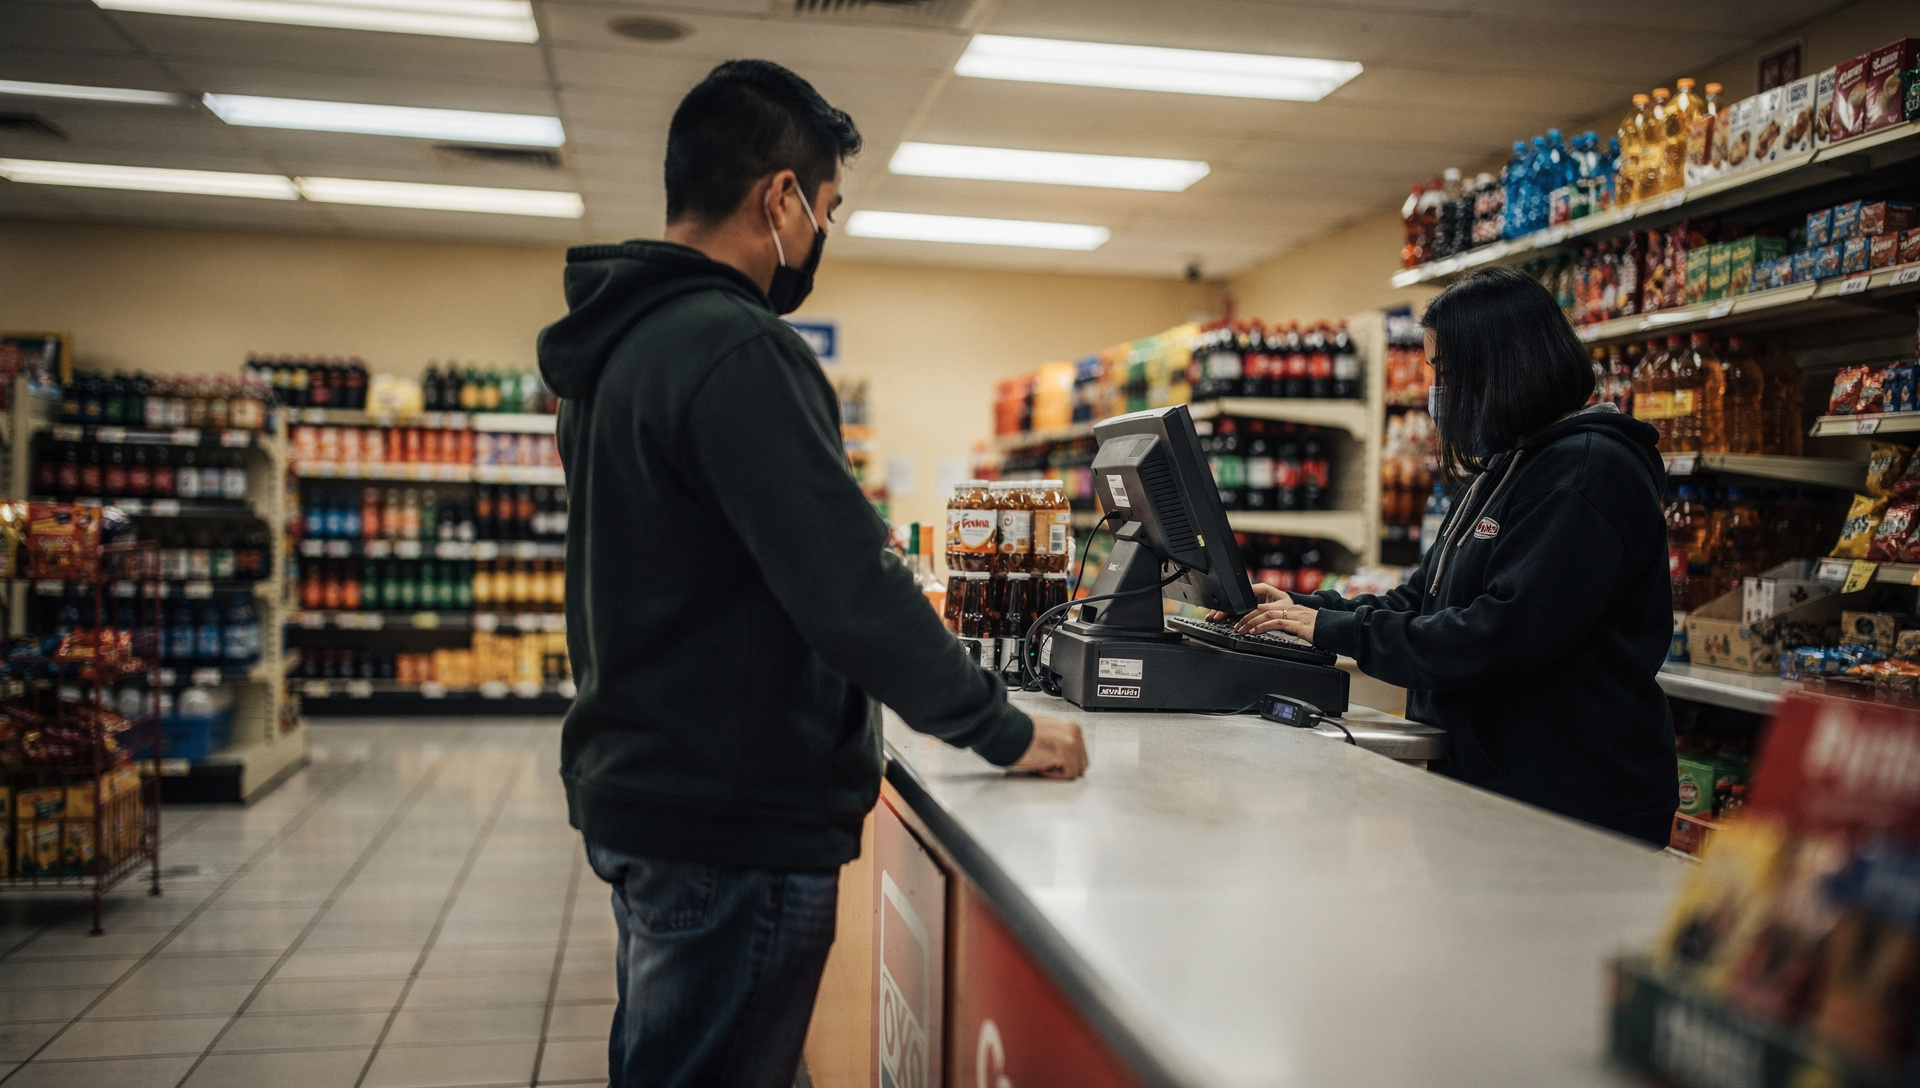
El segmento OXXO México reportó ingresos totales con un avance del 10.3%, pero los ingresos operacionales crecieron apenas 5.8%. Las ventas mismas tiendas subieron 9.2%, impulsadas por un incremento del ticket promedio del 5.5% y un aumento de tráfico del 3.5%. El regreso del tráfico positivo es una señal de que el consumidor mexicano vuelve a las tiendas tras trimestres más débiles, pero la compresión de margen bruto de 120 puntos básicos sugiere que el mix de productos o la presión de costos está pesando sobre la rentabilidad.
Esa divergencia entre crecimiento de línea superior y operacional no es menor: OXXO México sigue siendo el buque insignia en volumen, pero la conversión de ventas a ganancias operacionales se deterioró en el trimestre. Sin datos oficiales de <abbr title="Proyecciones de resultados futuros proporcionadas por la empresa">guidance</abbr> para el cuarto trimestre, la pregunta para quien sigue el nombre es si esa presión en márgenes es estructural o coyuntural.
Coca-Cola FEMSA marca volumen récord y expande margen
Del lado del embotellador, Coca-Cola FEMSA registró volúmenes consolidados de 1.1 mil millones de cajas unitarias, un crecimiento del 5.3% que marca un récord para un tercer trimestre. Los ingresos totales subieron 10.9% a MXN 79.7 mil millones, y el EBITDA ajustado alcanzó MXN 16.8 mil millones, con una expansión de margen de 100 puntos básicos. Ese dato contrasta directamente con la contracción de 120 puntos básicos en OXXO México.
| Segmento | Var. Ingresos | Var. EBITDA/Op. | Margen |
|---|---|---|---|
| OXXO México | +10.3% | +5.8% | -120 pb |
| Coca-Cola FEMSA | +10.9% | +16.2% | +100 pb |
| FEMSA Consolidado | +9.8% | +9.9% | — |
La fortaleza del embotellador aporta estabilidad geográfica: Coca-Cola FEMSA opera en México, Brasil, Colombia y otros mercados de América Latina, lo que diversifica el riesgo frente a la dependencia de OXXO en el consumidor mexicano. Con margen en expansión y volumen récord, el segmento se posiciona como el motor de crecimiento del conglomerado en un entorno donde el consumo doméstico muestra señales mixtas.
Nueva arquitectura de segmentos: más transparencia
FEMSA confirmó en estos resultados la nueva estructura de segmentos anunciada en julio: i) OXXO México; ii) Americas & Mobility (OXXO en Brasil, Colombia, Chile, Perú, EE. UU., más operaciones de combustible); iii) Europa; iv) Salud; y v) Coca-Cola FEMSA. Solo los dos primeros cambiaron respecto a la estructura anterior. La separación de OXXO México del resto de operaciones de conveniencia permite distinguir un negocio maduro y de gran escala (México) de operaciones en etapa de expansión más rápida (resto de América Latina y EE. UU.).
Esa reconfiguración no es solo cosmética: da visibilidad sobre cuáles unidades están en fase de crecimiento acelerado y cuáles operan en mercados más saturados. También abre la puerta a futuras decisiones de asignación de capital o incluso movimientos corporativos, aunque nada de eso está confirmado en el comunicado de hoy.
Reacción del mercado y contexto de analistas
La acción FMX cotiza este miércoles en USD 123.82, una caída del 0.35% en la sesión que aún no ha cerrado (cierre programado a las 21:00 UTC). El viernes pasado, 23 de octubre, FMX había cerrado en USD 128.52 con una baja del 0.4%. En el rango de 52 semanas, el papel se mueve entre USD 90.87 y USD 141.47.
En septiembre y octubre, analistas de JPMorgan elevaron FMX a Overweight con precio objetivo de USD 151 (antes USD 126), mientras que Bank of America pasó a Buy con target de USD 150. UBS mantuvo Neutral con objetivo de USD 134. El consenso refleja expectativas de que la diversificación geográfica y la escala en bebidas compensen la presión en márgenes de conveniencia.
- JPMorgan: Overweight, precio objetivo USD 151
- Bank of America: Buy, precio objetivo USD 150
- UBS: Neutral, precio objetivo USD 134
El contraste con otros reportes del sector, como el recorte brutal de FMC que revisó sus ingresos esperados de Q3 en un 89%, subraya la solidez relativa de FEMSA. Aquí no hay sorpresas negativas en línea superior; el debate se centra en la composición del crecimiento y la presión en márgenes de un segmento clave.
Quien sigue el nombre ahora tiene datos claros para evaluar: crecimiento consolidado robusto, pero con dos motores que corren a velocidades distintas. OXXO México aporta volumen y tráfico, pero cede rentabilidad. Coca-Cola FEMSA entrega margen y récord de volumen. La nueva arquitectura de segmentos permite ver esa divergencia con nitidez, y eso es lo que el mercado tendrá que ponderar en las próximas sesiones.