S&P mejora previsiones crediticias de GM, prevé ascenso en 12 meses
Lucas Montero · Empresas y Resultados ·
La calificadora reconoce la recuperación de márgenes y generación de caja, aunque advierte que presiones de commodities podrían revertir el cambio.
S&P Global Ratings revisó hoy el outlook crediticio de General Motors de «stable» a «positive», manteniendo el rating 'BBB' en la automotriz y su filial GM Financial. La calificadora señala un potencial upgrade en los próximos 12 meses, respaldado por la recuperación de márgenes y una generación de caja que contrasta con la narrativa de presiones de costos que dominó el trimestre pasado.
La acción cotiza hoy a $88,61, retrocediendo 1,12% en una sesión donde el mercado estadounidense aún no ha cerrado. El título acumula un alza de 26,4% en los últimos doce meses al 6 de noviembre, triplicando el 9,8% del S&P 500 en el mismo período.
Márgenes en camino a 10%
S&P destaca que los <abbr title="ganancias antes de intereses, impuestos, depreciación y amortización">márgenes EBITDA</abbr> ajustados de GM rondarán el 10% este año, subiendo desde 7,5% en 2025, antes de cruzar esa marca en 2027. La mejora se apoya en tres pilares: una cuota de mercado del 42% en pickups de tamaño completo, menores gastos de garantía y control estricto de inventarios e incentivos.
El rollout calibrado de vehículos eléctricos también contribuye. S&P proyecta una mejora de $1.000 a $1.500 millones este año conforme bajan los costos de celdas de batería, conteniendo pérdidas en una línea de negocio que hasta hace poco drenaba márgenes.
La tensión que S&P no ignora
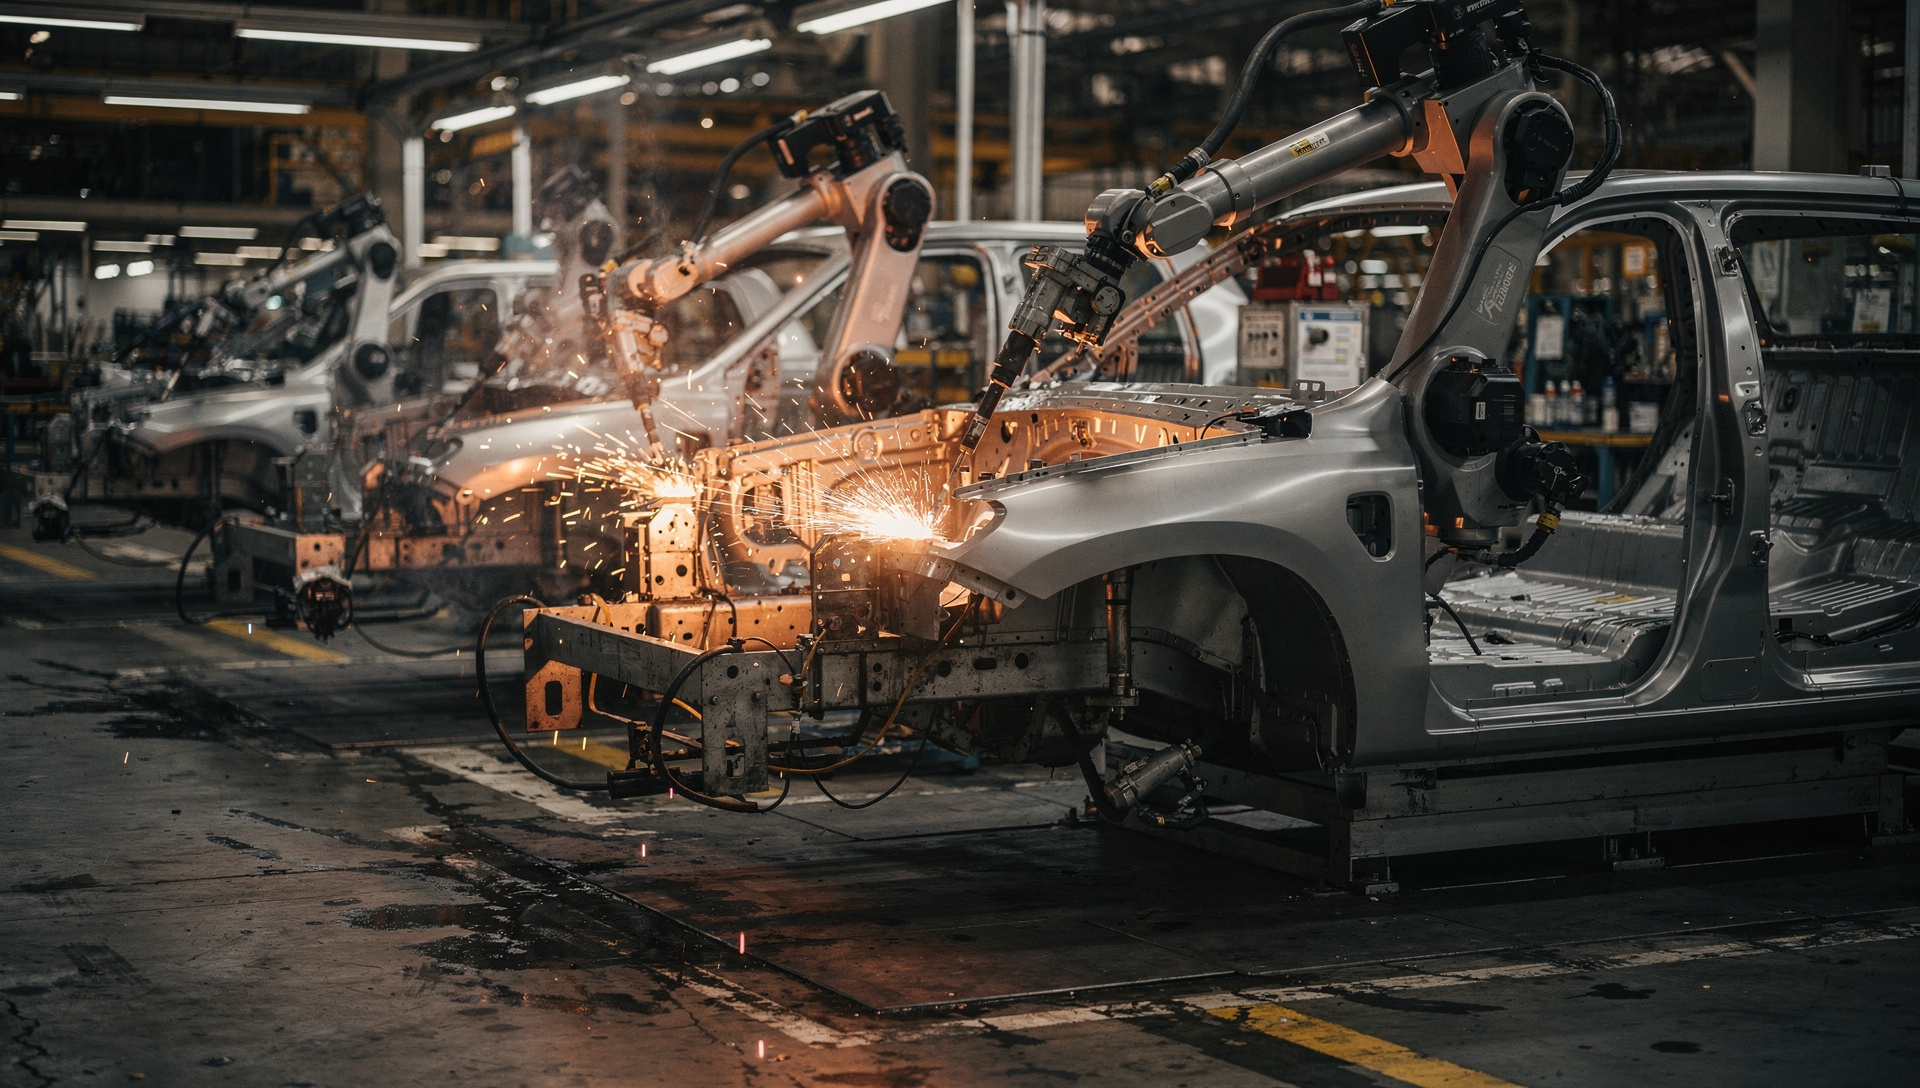
La calificadora advierte que el outlook podría volver a «stable» si presiones inflacionarias, alzas de aranceles o pérdidas de cuota de mercado mantienen márgenes EBITDA por debajo del 10%. GM ya alertó que costos más altos de materias primas —acero y cobre subieron hasta 10-15% desde julio— restarán $2.000 millones de ganancia en 2026.
Management confía en crecer ganancias en 2027 si las presiones de commodities ceden, pero los costos han seguido subiendo. Como publicamos en octubre, la advertencia sobre materias primas provocó una caída del 7% el día que GM aprobó su mayor recompra histórica tras batir estimaciones del tercer trimestre.
| Año | Margen EBITDA ajustado | Variación |
|---|---|---|
| 2025 | 7,5% | — |
| 2026E | ~10% | +2,5 pp |
| 2027E | >10% | continúa expandiendo |
Nasdaq y flujos indexados en el horizonte
El upgrade crediticio llega una semana antes del debut de GM en Nasdaq, previsto para el 17 de noviembre. El cambio de bolsa, completado tras 115 años en el NYSE, abre la puerta a una posible inclusión en el Nasdaq-100 a partir de diciembre, lo que podría atraer flujos indexados que hoy no captura.
Citi mantiene rating «buy» con precio objetivo de $131, un 50% por encima del cierre del viernes pasado. El consenso de 28 analistas en Wall Street proyecta un target promedio de $101,44, lo que desde el nivel actual de $88,61 implica un <abbr title="potencial de subida">upside</abbr> cercano al 14%.
Disciplina operativa vs. vientos en contra
La revisión de S&P refleja una inversión de narrativa tras varios trimestres de ejecución sólida. GM ha priorizado rentabilidad sobre volumen, enfocándose en camionetas, SUVs y modelos de mayor margen. Esa estrategia permitió expandir el margen EBIT ajustado en 130 puntos básicos a nivel consolidado en el tercer trimestre, llegando a 8,2%.
La pregunta es si esa disciplina puede compensar el golpe de commodities. Los $2.000 millones que restan acero y cobre equivalen a cerca de un tercio de la mejora proyectada por vehículos eléctricos y garantías combinados. Si las presiones persisten en 2027, la mejora de márgenes podría estancarse antes de cruzar la marca del 10% que S&P usa como piso para el upgrade.
La automotriz mantiene una posición defensiva en pickups de tamaño completo, segmento donde captura el 42% del mercado. Esa cuota es el ancla de rentabilidad: cualquier erosión en ese nicho —por competencia de Ford, Stellantis o fabricantes asiáticos— rompería el patrón de márgenes que justifica el outlook positivo.
El rating BBB sigue dos escalones por encima del grado especulativo, con una sola revisión positiva desde que S&P reestableció la calificación investment grade tras la reestructuración post-2008. Un upgrade a BBB+ reduciría el costo de financiamiento para GM Financial, cuya cartera de préstamos automotrices depende del acceso a deuda a tasas competitivas.