Lam Research sube 14% y eleva su previsión de equipos a $150.000M
María González · Empresas y Resultados · 2026-09-25
La acción suma 14% en una semana tras caer 19% en tres meses, mientras la firma eleva por tercera vez su outlook de equipos de fabricación a $150.000 millones. Target de analistas marca 22% de upside.
Lam Research cerró el jueves 24 de septiembre en $307,16, acumulando una subida de 14,1% en la última semana después de caer 19% en los tres meses previos. La recuperación coincide con la tercera revisión al alza este año de su proyección de inversión en equipos de fabricación de obleas (<abbr title="Wafer Fab Equipment, inversión global en maquinaria para fabricar chips">WFE</abbr>) para 2026, ahora en el rango bajo de $150.000 millones, pero el historial reciente plantea la pregunta: ¿el rebote tiene fundamento o vuelve a pincharse como en agosto?
El consenso de 29 analistas marca un precio objetivo promedio a 12 meses de $373,77, lo que implica un upside del 21,7% desde el cierre del miércoles. Todos mantienen calificación de compra fuerte. Pero la volatilidad de corto plazo ha sido brutal: desde el máximo de 52 semanas en $438,50 alcanzado en junio, la acción retrocedió hasta 29% antes de este rebote.
Tres subidas de outlook en un año
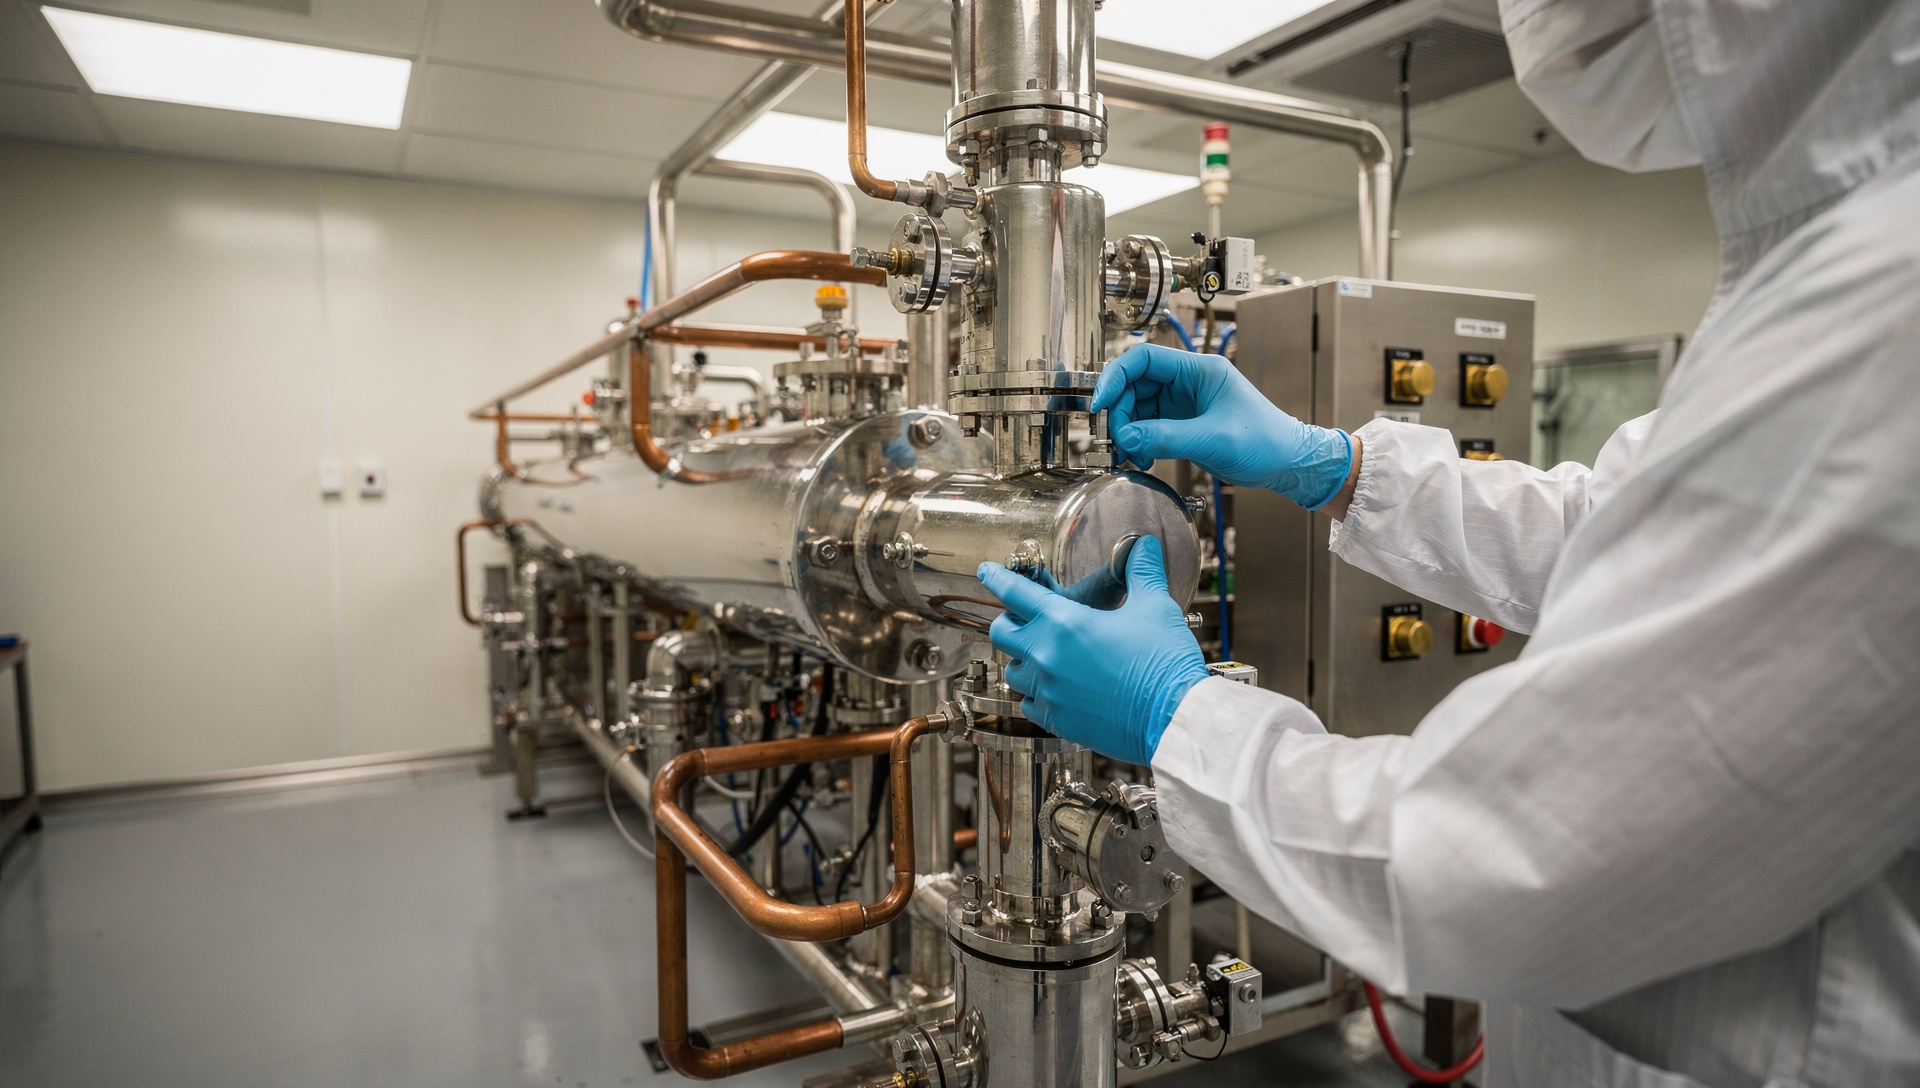
Lam comenzó 2026 proyectando un mercado WFE de $135.000 millones. Lo elevó a $140.000 millones a mediados de año y, tras presentar resultados récord del trimestre de junio el 29 de julio, lo subió nuevamente al rango bajo de $150.000 millones. El CFO Doug Bettinger aclaró en la Citi Global TMT Conference del 9 de septiembre que el cuello de botella no es la demanda sino la disponibilidad de salas limpias para instalar los equipos. Como ya publicamos ese mismo día, Bettinger confirmó que el sector está «fundamentalmente bajo-suministrando la demanda».
Récord en márgenes y guidance para septiembre
El trimestre de junio (Q4 del año fiscal 2026 de Lam) cerró con revenue de $6,72 mil millones, un 15% más que el trimestre anterior y 30% superior al mismo período del año pasado. El gross margin no-GAAP alcanzó 52%, el más alto en 20 años para la compañía según la presentación de resultados, impulsado por acciones de precio, eficiencias operacionales y un mix de producto favorable. El <abbr title="Earnings Per Share, beneficio por acción">EPS</abbr> no-GAAP fue de $1,82, un 41% superior al del año fiscal 2025.
Para el trimestre de septiembre, la guía incluye revenue de $8,10 mil millones ± $400 millones, lo que en el punto medio representa un crecimiento secuencial de más del 20%. Gross margin se proyecta en 52% ± 1 punto porcentual y operating margin en 39,5% ± 1pp. El EPS esperado es $2,15 ± $0,15.
- Revenue Q4 junio: $6,72B (+15% secuencial, +30% YoY), récord para Lam Research
- Gross margin: 52%, el más alto en dos décadas
- Operating margin: 38,4% en junio, guidance 39,5% para septiembre
- Guidance sept: $8,1B de revenue, implica +20% secuencial
Advanced packaging crece más de 50%
Lam espera que los ingresos de <abbr title="Tecnologías de empaquetado de chips avanzadas, clave para sistemas de IA y HBM">advanced packaging</abbr> crezcan más del 50% en 2026, según comunicó la firma en junio. La compañía estableció en mayo de 2026 un Panel-Level Packaging Center of Excellence en Salzburgo, Austria, para liderar el desarrollo de PLP, una tecnología que permite empaquetar múltiples chips en un solo sustrato tipo panel. KLA Corporation, competidor en inspección y control de procesos, espera ingresos de packaging de $1.000–$1.100 millones en 2026, frente a $635 millones en 2025.
El CEO Tim Archer describió el escenario post-2026 como «extraordinario», señalando que clientes han anunciado cronogramas multi-año para nuevos proyectos de fab con inversiones enfocadas en expansión de capacidad y transiciones tecnológicas. Lam espera de 8 a 10 nuevas fabs en línea hasta 2027. Bank of America elevó el martes su proyección de inversión en equipos de chips a $360.000 millones, con targets hasta 33% superiores para Applied Materials, Lam y KLA.
El contexto del sector
La volatilidad de Lam Research no es aislada. Applied Materials acumula -18,85% en el mes pese a que Jensen Huang reafirmó que Nvidia venderá el doble de chips el próximo año. KLA cayó 14% en julio tras superar previsiones y elevar su outlook de WFE a $150.000 millones, por guidance con rangos amplios y márgenes planos que frustraron a Wall Street. El patrón se repite: fundamentos sólidos chocan con expectativas de ejecución inmediata.
El market share de Lam en su mercado direccionable (<abbr title="Served Addressable Market, porción del mercado total que la empresa puede capturar con su catálogo actual">SAM</abbr>) subió de los low 30s% a más del 36% del WFE total, más rápido de lo esperado por el management, según la presentación de resultados de julio. La firma apunta a largo plazo a gross margins en mid-50s y operating margins en mid-40s conforme continúa la transformación impulsada por IA.
El rango de 52 semanas para LRCX va de $125,02 a $438,50. El precio del miércoles, a $307,16, se sitúa 29% por debajo del máximo y 146% por encima del mínimo. Año corrido, la acción suma +66%; a un año, +141%. La guidance de septiembre, con revenue de $8,1 mil millones en el punto medio, implica un trimestre secuencial fuerte justo cuando el sector enfrenta dudas de timing en la cascada de demanda desde los hiperescaladores hasta los fabricantes de equipos.