Energía dispara Q3 europeo al 20,7% pero autos y lujo caen 2,6%
Andrés Valcárcel · Empresas y Resultados ·
Las empresas del STOXX 600 esperan crecer ganancias un 20,7% interanual, pero la historia real está en la bifurcación: energía sube 124% mientras bienes cíclicos se hunden tras el desplome de ventas en China.
El consenso espera que las empresas del STOXX 600 cierren el tercer trimestre con un crecimiento de ganancias del 20,7% interanual, según datos de LSEG I/B/E/S actualizados el viernes 16 de octubre. Pero esa cifra agregada esconde una bifurcación radical: mientras energía y tecnología explotan con alzas del 124% y 32,7%, respectivamente, los bienes de consumo cíclico —autos y lujo— se desplomaron del +26% proyectado hace una semana a -2,6%.
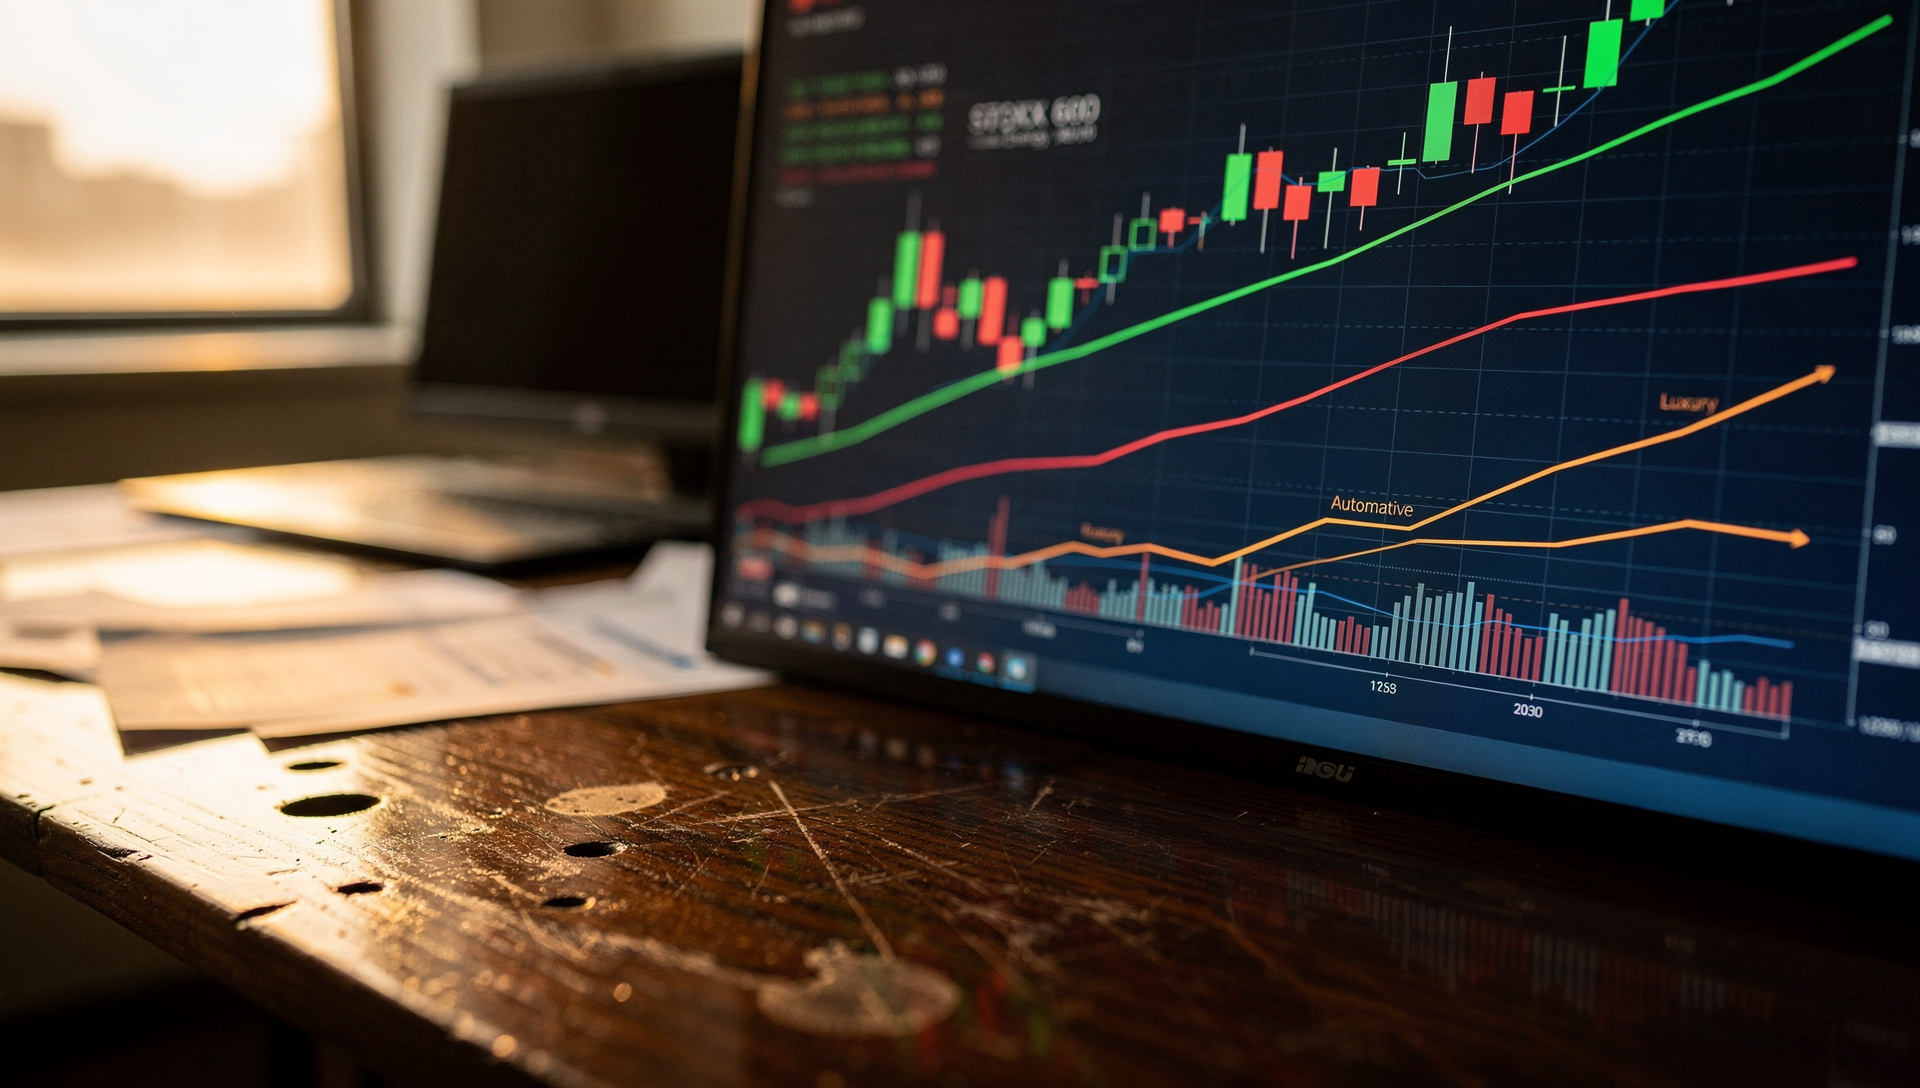
El giro en cíclicos es el más brusco de la temporada. Volkswagen registró su caída de entregas más pronunciada en más de cuatro años, según las fuentes del consenso. BMW también reportó números decepcionantes en China. Esa debilidad de demanda asiática forzó a Wall Street a revertir estimaciones en cuestión de días, pasando de un escenario de expansión a contracción en el segmento.
Energía y tech salvan el agregado
El sector de <abbr title="Empresas de petróleo, gas y energías relacionadas">energía</abbr> lidera las revisiones al alza. El consenso espera ahora un crecimiento del 124,0% en ganancias Q3, arriba desde el 115,9% proyectado la semana anterior. El catalizador es claro: disrupciones de suministro por la Guerra Irán-EE. UU. y ataques de drones ucranianos sobre refinerías rusas mantienen el Brent por encima de los 109 dólares —cotizó el viernes 16 en $109,86, con una ganancia del 3,7% en la jornada—.
Tecnología también sorprende. Las expectativas pasaron del 24,4% al 32,7% tras los resultados de TSMC y los beats de ASML y Ericsson. Sin energía, el crecimiento agregado del STOXX 600 cae al 9,7%, una cifra sólida pero lejos del titular.
China hunde a los cíclicos
La inversión de estimados en bienes de consumo cíclico —del +26% al -2,6% en siete días— responde a un solo factor: demanda china. Las automotrices alemanas, que dependen de ese mercado para buena parte de sus volúmenes, vieron caer las entregas de forma abrupta en el trimestre. Michael Field, estratega de equidad EMEA de Morningstar, lo resumió el miércoles: esperamos una «verdadera dicotomía en ganancias». Compañías expuestas a precios energéticos altos se benefician; las que dependen del sentimiento del consumidor, luchan.
| Sector | Crecimiento Q3 | Variación semanal |
|---|---|---|
| Energía | +124,0% | ↑ desde +115,9% |
| Tecnología | +32,7% | ↑ desde +24,4% |
| Agregado STOXX 600 | +20,7% | ↓ desde +21,0% |
| Sin energía | +9,7% | — |
| Bienes cíclicos | -2,6% | ↓ desde +26,0% |
El STOXX 600 cerró el viernes 16 de octubre en 644,74 puntos, con una ganancia del 2,09%. El DAX alemán subió 2,13% a 25.622,61 y el CAC 40 francés agregó 1,97% a 7.956,70. El FTSE 100 británico lideró con un alza del 3,13%, cerrando en 10.881,90.
Qué viene esta semana
La semana del 20 al 23 de octubre traerá 44 empresas del STOXX 600 reportando resultados, aproximadamente un sexto del índice en cuatro días. Entre las que publican están SAP, ABB, Barclays, Deutsche Boerse, Nokia, Eni y Volvo. En paralelo, Meta y Tesla reportan el miércoles 21 tras el cierre en EE. UU., en una temporada marcada por expectativas de crecimiento del 29,5% para el S&P 500.
- Barclays (Emmanuel Cau): las ganancias europeas Q3 subirán 21%; data dura resiliente y pre-anuncios positivos sugieren que estimaciones permanecen al alcance; beats son probables.
- Morgan Stanley (Marina Zavolock): las compañías están superando el Q2 «excepcional»; eleva objetivo MSCI Europe a 2.840 para junio 2027 (~12% de upside); favorece semiconductores, bancos, energía y capital goods.
- Morningstar (Michael Field): advierte sobre la «dicotomía real» entre sectores; compañías expuestas a precios energéticos altos pueden beneficiarse, mientras que las que dependen del sentimiento del consumidor enfrentan viento en contra.
El factor cambiario infla el agregado
Un detalle que los analistas mencionan pero que pocos resaltan: el euro débil está inflando las ganancias reportadas en términos nominales. Emmanuel Cau de Barclays señaló que el tipo de cambio impulsó los resultados del trimestre. Eso significa que parte del crecimiento del 20,7% es efecto de conversión monetaria, no de mejora operativa real. Las expectativas de ingresos también subieron, del 10,6% al 11,0%, pero la pregunta sigue abierta: ¿se está expandiendo el margen o solo la línea de arriba?
Para un inversor con exposición a renta variable europea, el mensaje es claro: esta temporada no es de apuesta general al índice. La oportunidad —y el riesgo— está en el sector. Energía y tecnología lideran con fundamentos claros; cíclicos dependen de una recuperación en China que, por ahora, no aparece en los datos de entregas.