Stryker recorta previsiones pese a mejorar márgenes y crecer en MedSurg
María González · Empresas y Resultados ·
La compañía creció 7.6% en Q3 con márgenes récord, pero recortó previsiones anuales y la acción cayó 6.4%. El freno: ortopedia USA se desacelera por barreras de seguros y el mercado ya no crece al ritmo histórico.
Stryker reportó el jueves 29 de octubre ingresos de $6.52 mil millones en Q3 2026, un alza del 7.6% interanual, pero recortó su previsión anual de crecimiento orgánico a 6.5-7% desde el rango previo de 8.3-9.3%. La acción cerró el viernes 30 de octubre en $291.86, cayendo 6.4% en la sesión. La paradoja: los márgenes operativos ajustados mejoraron y el segmento MedSurg & Neurotechnology creció 9.1%, pero Orthopedics solo avanzó 5.9% y esa bifurcación obligó a management a frenar las expectativas.
Los números del trimestre
Stryker falló el consenso de Wall Street por un margen pequeño: revenue miss de $100 millones frente a las estimaciones de $6.62 mil millones, y <abbr title="Beneficio por acción ajustado, excluyendo partidas extraordinarias">EPS</abbr> ajustado de $3.52 versus $3.55 esperado (miss de $0.03). El beneficio neto reportado fue de $753 millones, un retroceso del 12.3% interanual.
Pero el margen bruto ajustado llegó a 65.4% y el margen operativo ajustado a 26.2%, niveles sólidos que reflejan eficiencia operativa. El problema no está en la ejecución interna sino en la dinámica del mercado ortopédico, que representa una porción significativa del negocio y se está frenando más rápido de lo previsto.
Ortopedia se rompe
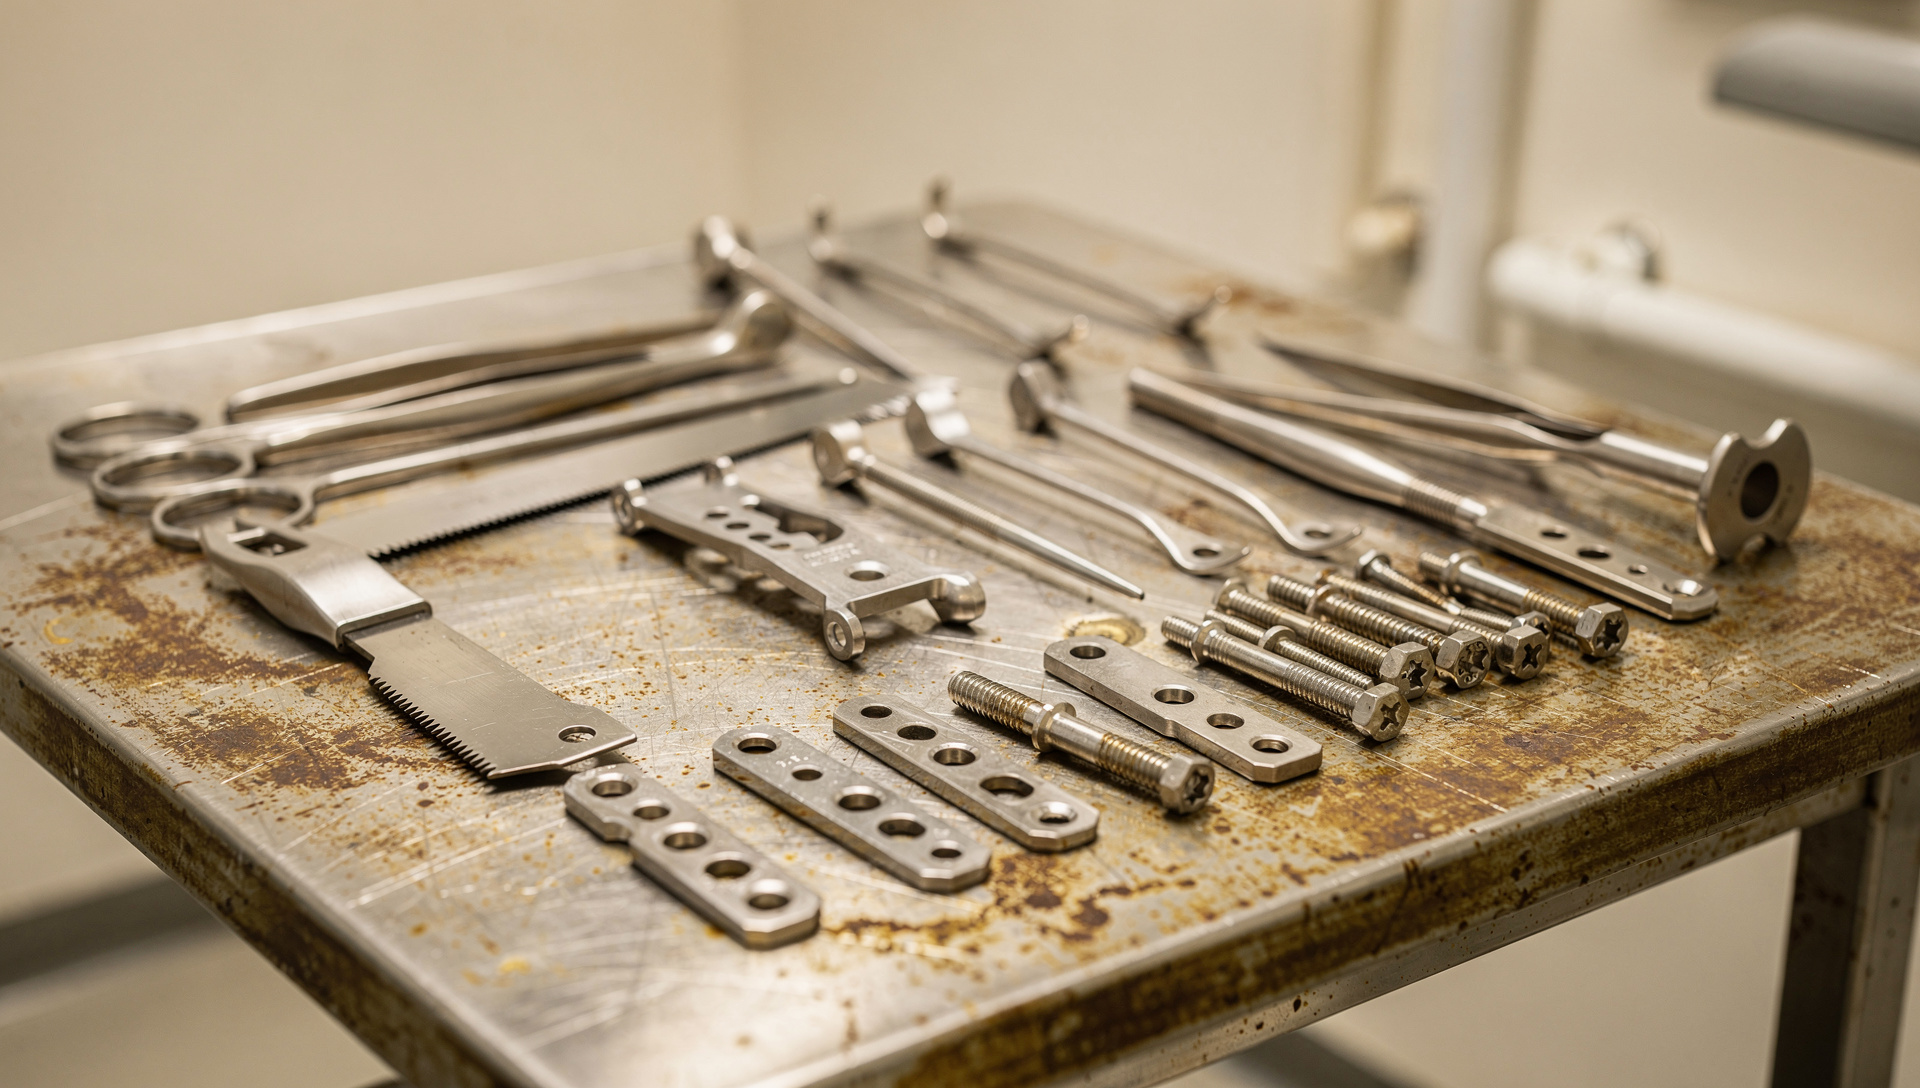
En la llamada de resultados del 29 de octubre, Lobo atribuyó la debilidad a un desaceleramiento del mercado estadounidense de reemplazo articular, impulsado por preocupaciones de affordability: primas de seguros más altas y deductibles más elevados están frenando a pacientes que de otro modo accederían a cirugías de cadera y rodilla. Además, se registra un aumento en denegaciones de preautorización por parte de aseguradoras, lo que genera fricción adicional y retrasa el acceso.
Lobo estima que el crecimiento del mercado de hip y knee en 2026 rondará el 2.5%, una caída brutal frente al histórico de 5-6% de años anteriores. Ese no es un problema de cuota de Stryker: es un problema sectorial. Como ya publicamos el 30 de octubre, la compañía redujo su guidance anual, pero aquí se aclara el origen: el mercado ortopédico USA se ha partido.
| Segmento | Crecimiento Q3 | Observación |
|---|---|---|
| MedSurg & Neurotechnology | +9.1% | Motor de crecimiento |
| Orthopedics (total) | +5.9% | Por debajo de histórico |
| Knee (rodilla) | +1.1% | Casi plano |
| Hip (cadera) | -1.0% | Primera caída trimestral |
| Shoulder (hombro) | Fuerte | Offset parcial de debilidad en grandes articulaciones |
Mientras tanto, MedSurg (equipos quirúrgicos, instrumental, camas hospitalarias) y Neurotechnology (dispositivos de columna, neurovasculares) siguen adelante con tracción clara. Esa bifurcación es la que complica el guidance consolidado: no puedes proyectar 9% cuando un tercio del negocio crece al 2%.
Distracciones operacionales que distorsionaron visibilidad
El año 2026 estuvo marcado por dos eventos que distrajeron equipos comerciales y ralentizaron la detección de tendencias: un incidente de ciberseguridad en Q1 y la implementación del sistema SAP en ortopedia durante julio. Según management, esas disrupciones no han costado cuentas mayores, pero sí han frenado la capacidad de Stryker de ganar cuota de mercado a la tasa histórica.
Contraste con Q2: en ese trimestre Stryker reportó $6.6 mil millones de revenue y $3.69 de EPS ajustado, superando estimaciones, con crecimiento orgánico del 9%. Entre julio y septiembre algo cambió. La lectura de Lobo es que Q2 aún arrastraba momentum pre-freno; en Q3, las señales de desaceleración ortopédica ya eran nítidas.
Wall Street recalibra
El viernes 30 de octubre, cuatro firmas reajustaron sus precios objetivo. Citigroup redujo de $360 a $315 manteniendo «Buy»; BTIG Research bajó de $316 a $304, también «Buy»; TD Cowen recortó de $298 a $290 con calificación «Hold»; y Canaccord degradó de «Buy» a «Hold» y bajó su target de $385 a $300.
- Citigroup: de $360 a $315, mantiene «Buy»
- BTIG Research: de $316 a $304, mantiene «Buy»
- TD Cowen: de $298 a $290, calificación «Hold»
- Canaccord: downgrade a «Hold», target de $385 a $300
El consenso promedio de analistas tras el recorte quedó en $362.76, un 24% por encima del cierre del viernes ($291.86). Eso indica que, pese al ajuste, Wall Street todavía ve upside, pero con más incertidumbre sobre el timing de recuperación ortopédica.
La reacción inicial after-hours del jueves 29 fue extrema, con caídas de doble dígito, pero el viernes la acción recuperó parte del terreno intraday antes de cerrar con pérdida del 6.4%. Esa volatilidad refleja re-pricing de riesgo más agresivo que los simples misses de revenue y EPS (1.5% y 0.8%, respectivamente).
Qué cambia para 2027
Stryker gastó $1 mil millones en recompra de acciones durante Q3 y autorizó un nuevo programa de $3 mil millones. Eso señala confianza en el valor a largo plazo, pero no cambia la realidad inmediata: el mercado ortopédico estadounidense está en un ciclo de crecimiento más lento, impulsado por factores macro (deductibles, primas) que Stryker no controla.
El guidance revisado para 2026 —crecimiento orgánico de 6.5-7% y EPS ajustado de $14.80-14.90— ya incorpora esa realidad. La pregunta es si 2027 verá un rebote o si el nuevo ritmo de ~2.5% en hip/knee es estructural. Management no ha dado proyecciones para el año próximo, pero los analistas que mantienen «Buy» apuestan a que la bifurcación entre MedSurg (fuerte) y Orthopedics (débil) eventualmente se equilibra cuando el acceso a seguros mejore o la demanda represada estalle.
Mientras tanto, quien opere Stryker debe saber que el múltiplo de la acción ya no se puede anclar en un crecimiento consolidado del 9%. La compañía sigue siendo rentable, con márgenes sólidos y un negocio MedSurg que compensa, pero el motor ortopédico —históricamente el más predecible— está en punto muerto. Como ocurrió con Caterpillar, que cayó 13% pese a batir consenso, el mercado está castigando a quien no puede sostener el ritmo previo aunque los números absolutos luzcan bien.