Tesla: sube el margen pero el beneficio operativo cae 56%
María González · Empresas y Resultados ·
La automotriz reportó márgenes al alza y BPA de $0,48 que batió el consenso. Pero el ingreso operativo se desplomó porque todo el capex va a proyectos sin ingresos hasta 2027.
Tesla reportó el miércoles 21 de octubre un margen bruto total del 19,6% en el tercer trimestre de 2026, subiendo 160 puntos básicos respecto al año anterior. Pero el ingreso operativo cayó 56% interanual. La paradoja resume el dilema central de la compañía: gana más por cada auto vendido, pero pierde rentabilidad total porque está gastando todo en proyectos que no generarán ingresos hasta 2027 o 2028.
Las ganancias ajustadas llegaron a $0,48 por acción sobre ingresos de $28,05 mil millones, superando las expectativas de Wall Street. Tesla produjo poco más de 464.000 vehículos en el trimestre y entregó más de 486.000, lo que sitúa la tasa anualizada en aproximadamente 1,85 millones de unidades. La acción cotiza este jueves en $386,47, subiendo un 3,41% tras el reporte.
La paradoja del margen
El margen bruto automotriz excluyendo créditos regulatorios quedó por encima del 18%, una mejora respecto a trimestres anteriores. Pero esa ganancia unitaria no se tradujo en ganancias operativas más altas. El motivo: el gasto de capital fue de $4,73 mil millones en el trimestre, más del doble de los $2,25 mil millones del año anterior. Casi todo ese incremento se destinó a inteligencia artificial, la línea de producción de <abbr title="Robot humanoide que Tesla está desarrollando para tareas de manufactura y uso general">Optimus</abbr> y capacidad de computación para entrenamiento.
Esa contracción del <abbr title="Dinero que queda disponible después de pagar gastos operativos e inversiones de capital">free cash flow</abbr> coincide con lo que ya advertimos en mayo: Tesla quemaría efectivo neto el resto de 2026 mientras construía infraestructura para negocios que aún no generan ingresos. El CFO Vaibhav Taneja había dicho que el <abbr title="Gastos de capital; inversión en activos fijos como fábricas, equipos y tecnología">capex</abbr> subiría a más de $25.000 millones en el año. Ahora, cinco meses después, Tesla rebajó esa guía.
Rebaja de CapEx: ¿eficiencia o retraso?
Tesla revisó su capex anual a aproximadamente $20 mil millones para 2026, $5 mil millones menos de lo anticipado. Elon Musk lo presentó como disciplina: «nuestro CapEx está resultando ser un poco más bajo de lo que anticipamos». Taneja añadió que los ahorros vendrían de «manejar eficientemente el despliegue de capital». La compañía planea financiar esa inversión principalmente desde los flujos de efectivo de operaciones, aunque aseguró capacidad para endeudarse hasta $30 mil millones si fuera necesario.
Pero varios analistas interpretaron la rebaja de forma distinta: proyectos retrasados, no eficiencia. La pregunta que surge es directa: si la demanda es tan fuerte como dice Musk, ¿por qué no gastar más para aumentar capacidad de producción? Tesla cerró el trimestre con su mayor cartera de pedidos para vehículos de pasajeros en cuatro años. Las entregas superaron la producción en más de 22.000 unidades, algo que no ocurría desde 2023. Eso indica que hay demanda no satisfecha.
Demanda contra producción
Musk dijo en el earnings call que «la demanda está creciendo rápidamente para nuestros vehículos» y que «está superando nuestra producción por un margen significativo». Atribuyó el impulso de demanda al <abbr title="Sistema de conducción autónoma completa que Tesla ofrece como suscripción">Full Self-Driving</abbr> (FSD), que alcanzó 1,74 millones de suscripciones. Caracterizó el FSD como el mayor generador de demanda para los vehículos Tesla.
La compañía apunta a 5 millones de vehículos anuales aproximadamente en 2030. Musk dijo: «creo que tenemos una buena oportunidad de lograr ese objetivo». Para ponerlo en contexto, la tasa anualizada actual es de 1,85 millones de unidades. Llegar a 5 millones implica multiplicar por 2,7 veces la producción en menos de cuatro años.
| Proyecto | Estado actual | Capacidad / Meta |
|---|---|---|
| Tesla Semi | Producción en volumen (Nevada) | 25.000 unidades/año |
| Optimus | Producción temprana (Fremont) | 20.000 unidades/semana en >1 año |
| Robotaxi Cybercab | Servicio en Austin desde sep | 2M millas no supervisadas acum. |
| Megapacks | Producción activa | Casi vendido todo 2027 |
| Computación IA | Despliegue en curso | 400 MW entrenamiento antes fin año |
La rebaja del capex sugiere que algunos de esos proyectos van más lentos de lo esperado o que Tesla priorizó unos sobre otros. El Semi comenzó producción en volumen oficialmente en la línea de fabricación de alto volumen en Nevada, con capacidad anual instalada de 25.000 unidades. Optimus entró en producción temprana en Fremont, pero Musk advirtió que tomará «al menos un año, quizás un poco más» alcanzar una tasa anualizada de aproximadamente 20.000 unidades por semana. El Robotaxi Cybercab comenzó a dar viajes no supervisados el 3 de septiembre en Austin y acumuló casi dos millones de millas para el final del trimestre, con la flota creciendo aproximadamente diez veces en un mes.
El negocio que sí genera caja: energía
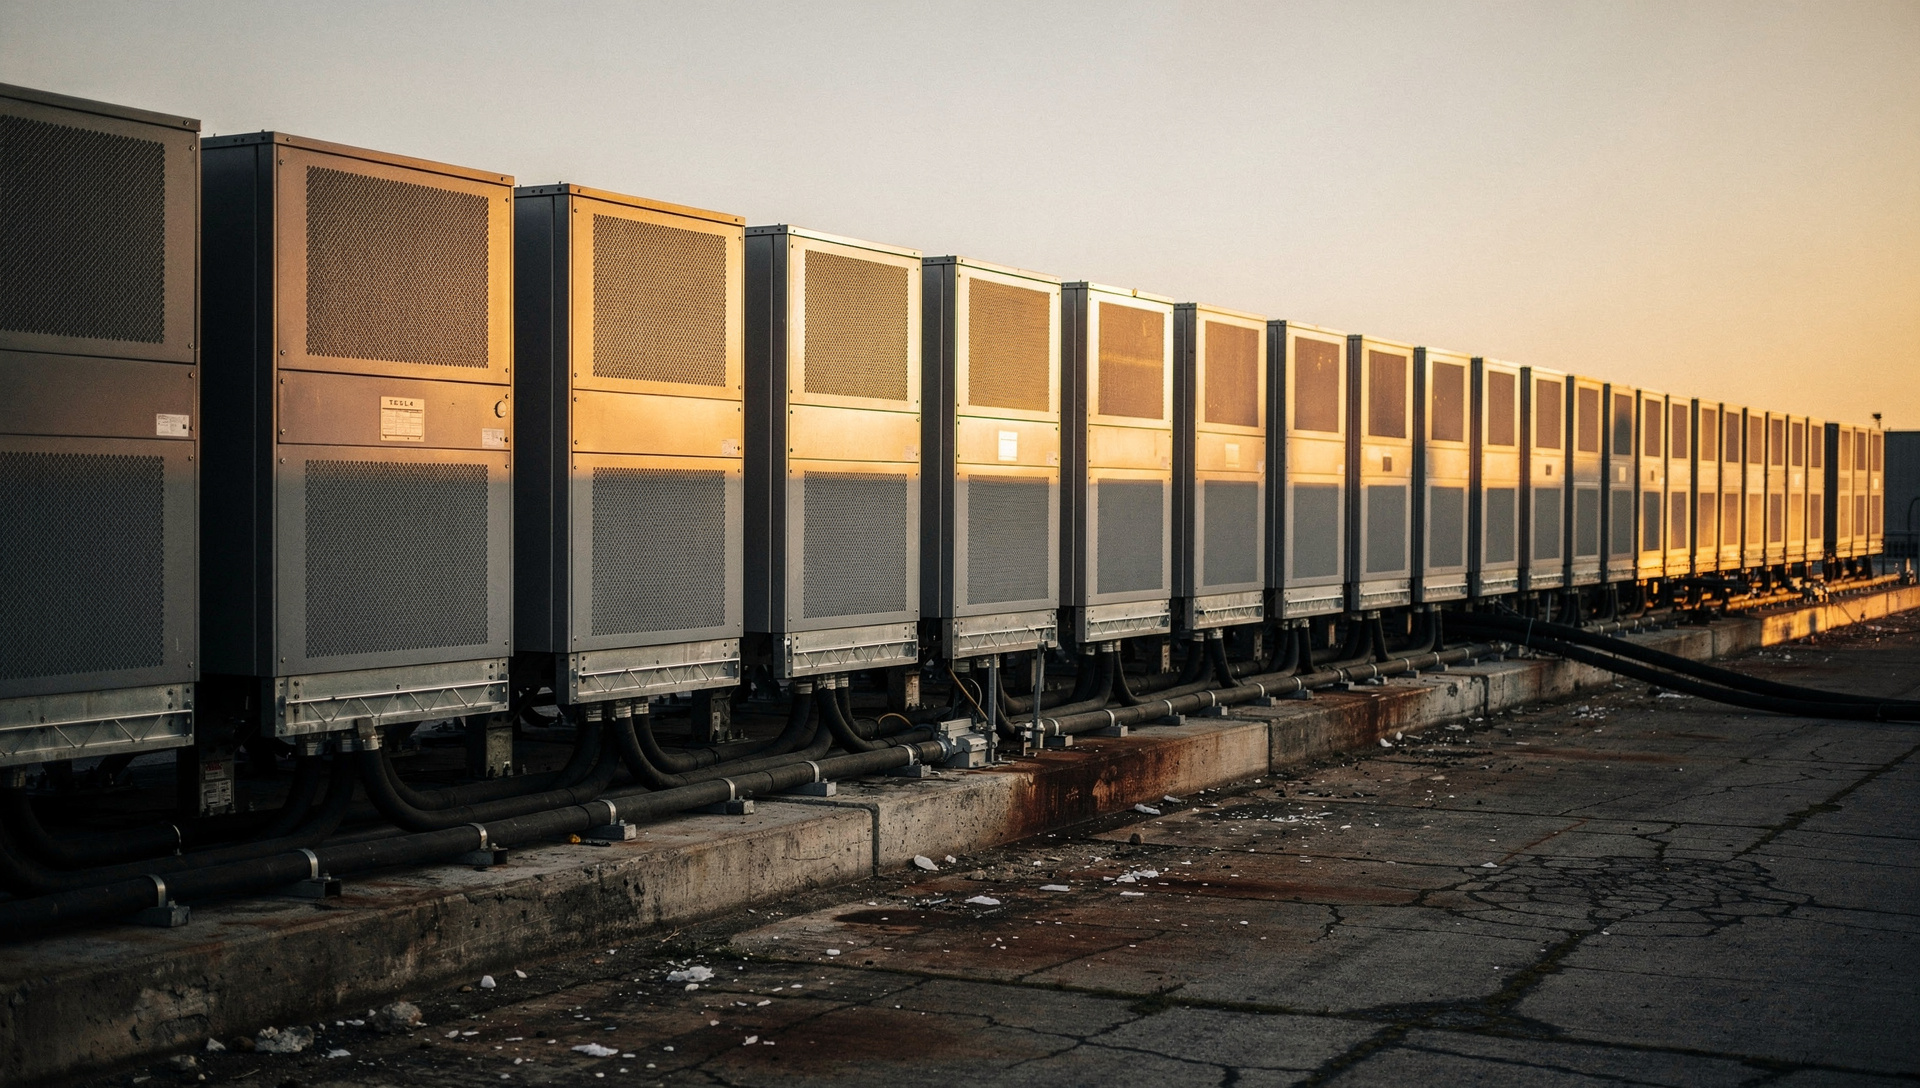
Mientras los proyectos automotrices y de robótica consumen efectivo sin generar ingresos claros a corto plazo, el negocio de almacenamiento de energía se consolida como generador de rentabilidad. Musk dijo que esperan que los márgenes de energía «aumenten significativamente». Es el único segmento que Tesla puede señalar con certeza como contribuyente neto en 2027, mientras Gartner calcula una brecha de $4,9 billones entre lo invertido en infraestructura de IA y los ingresos proyectados en el sector.
El flujo de caja libre trimestral de $1,53 mil millones quedó 61% por debajo del mismo período del año anterior. Esa es la aritmética: Tesla está construyendo capacidad para negocios que aún no facturan. La pregunta para el inversor no es si los márgenes unitarios mejoran —eso ya ocurrió—, sino cuándo esos proyectos sin ingresos empiezan a contribuir lo suficiente para que la ganancia operativa suba en vez de caer. Por ahora, no hay respuesta con fecha.