Waymo abandona el equity y levanta su primer préstamo institucional
Patricia López · Empresas y Resultados ·
La división de Alphabet cerró $5.000 millones en deuda con PIMCO y Blackstone. El acuerdo creció desde un objetivo de $3.000 millones: señal de que el crédito privado ve robotaxis como sector bankable.
Waymo cerró este jueves su primer <abbr title="Financiamiento mediante préstamo en lugar de venta de acciones">financiamiento de deuda</abbr>: $5.000 millones en un term loan sindicado con PIMCO, Blackstone y Sixth Street como prestamistas principales. El movimiento marca un giro estratégico para la división de vehículos autónomos de Alphabet, que hasta ahora había dependido exclusivamente de capital de su matriz y de rondas de equity.
La estructura incluye a Capital Group, Loomis Sayles, T. Rowe Price, Apollo, Blue Owl, Diameter Capital Partners, Franklin Templeton, Fidelity Management & Research Company, HPS Investment Partners y Oaktree como prestamistas adicionales. Goldman Sachs actuó como sole lead bookrunner.
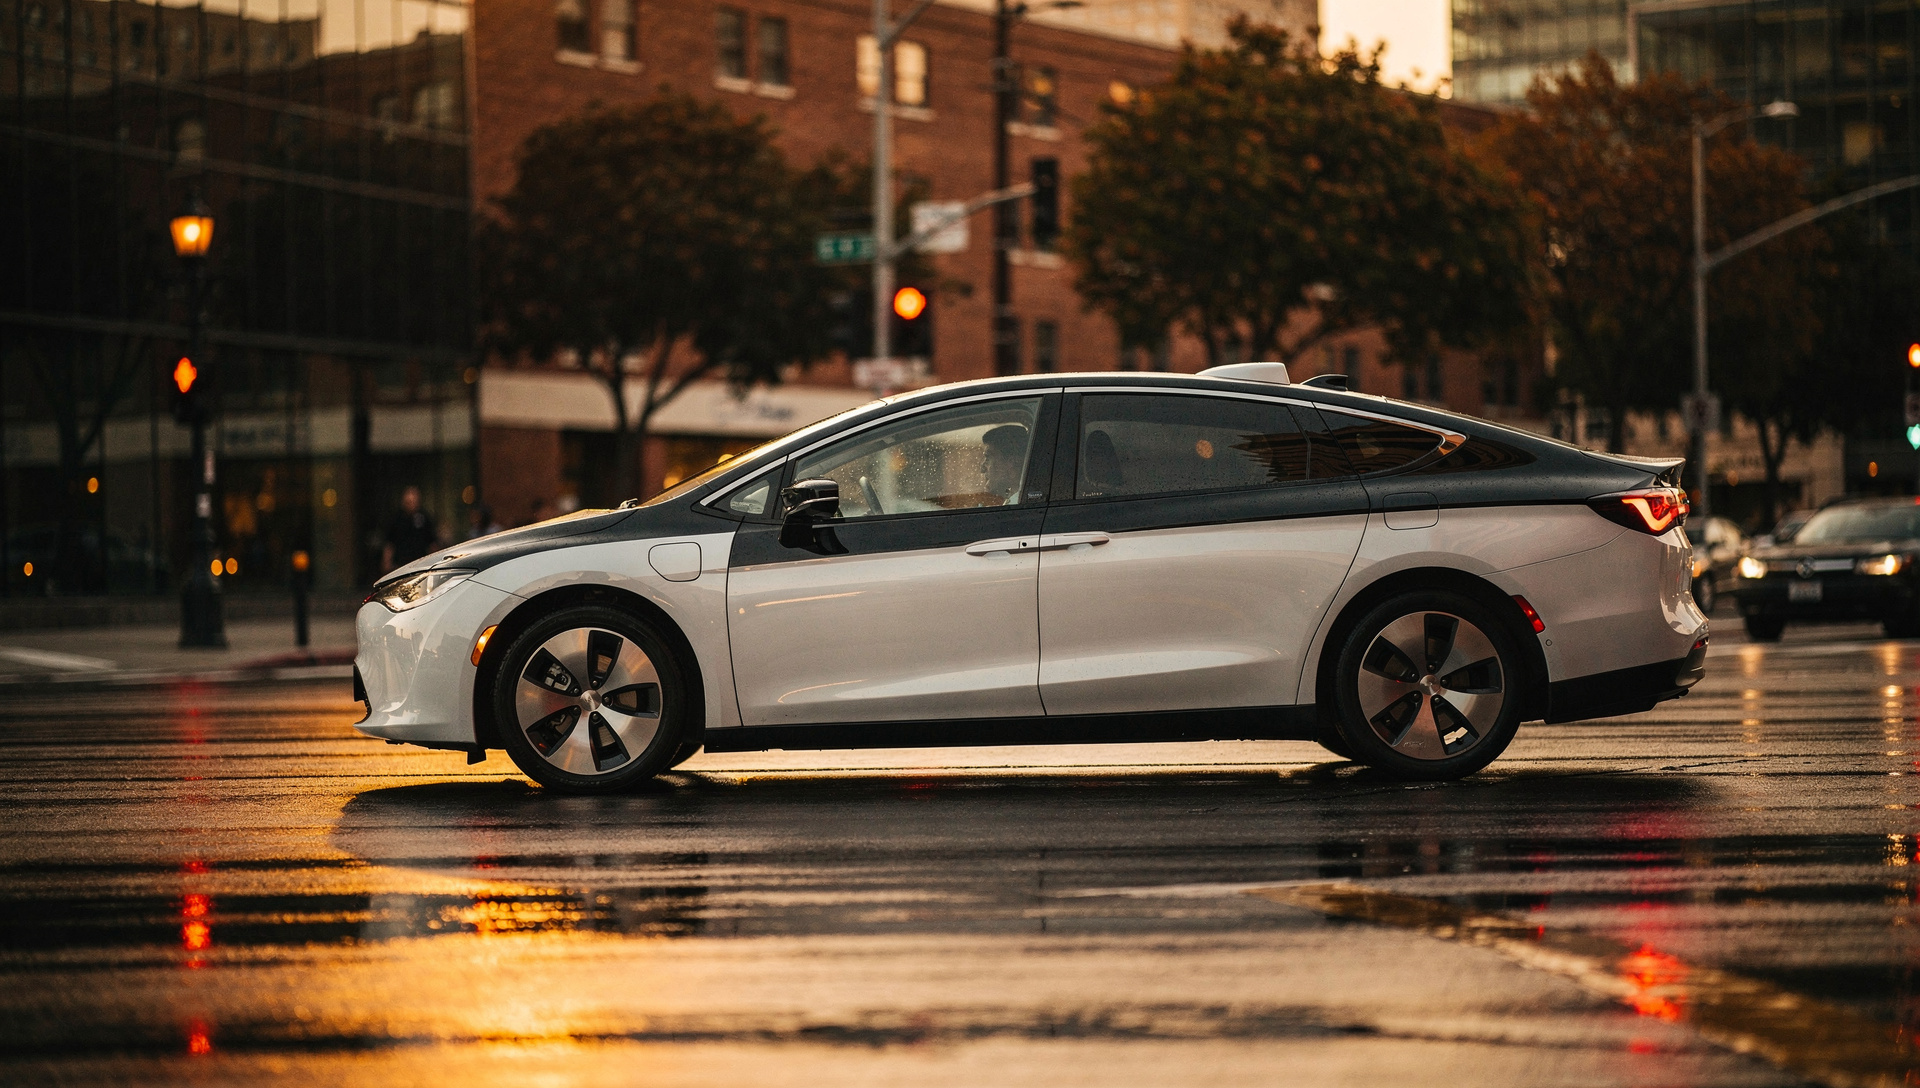
Deuda vs. dilución: el cálculo de Waymo
El cambio a deuda es tanto una decisión de estructura de capital como de recaudación. La tasa se fijó en 5,25 puntos porcentuales sobre el benchmark (525 basis points), según confirmó Bloomberg. A cambio de esa obligación fija, Waymo protege a sus accionistas existentes —incluida Alphabet— de dilución adicional.
En febrero de este año, Waymo levantó $16.000 millones en equity a una valuación de $126.000 millones. Seis meses después, la compañía elige acceder a crédito privado institucional en lugar de volver al mercado de equity. La lectura es directa: la madurez operativa de la división justifica el servicio de deuda; el riesgo, obligaciones fijas independientes de las metas de ridership.
Upsizing como voto de confianza
El crecimiento del acuerdo —de aproximadamente $3.000 millones a $5.000 millones— no es cosmético. Indica que gestoras de crédito de primer nivel ven en robotaxi un sector bankable. PIMCO y Blackstone no entran en operaciones de escala multimillonaria sin revisar proyecciones de flujo de caja, perfiles de riesgo regulatorio y roadmap operativo.
A $5.000 millones, este es el mayor round de deuda registrado entre empresas de robótica estadounidenses, superando una muestra de 209 transacciones previas. El dato no es anecdótico: confirma que el crédito privado institucional considera al segmento de vehículos autónomos como una clase de activo separada del venture capital tradicional.
Capital intensity: cuánto cuesta la IA en ruedas
Waymo vinculó explícitamente parte de esta emisión a gastos de computación en alza. La frase es un recordatorio cuantificado: el costo de sistemas de <abbr title="Inteligencia Artificial">IA</abbr> avanzados se ha convertido en un rubro lo suficientemente grande como para justificar financiamiento propio. El capital también acelerará el objetivo de entregar 1 millón de viajes pagados semanales este año.
- 15 ciudades operativas en EE.UU. (California, Texas, Florida)
- Pruebas activas en Londres y Tokio con planes de lanzamiento en ambas ciudades
- Expansión simultánea a mercados clave en Europa y Asia (incluidos Japón y Singapur)
El mes pasado, Waymo lanzó servicio en su decimoquinta ciudad estadounidense. La escala operativa —flota, infraestructura de datos, costos de mantenimiento— crece de forma no lineal con cada mercado nuevo. Como ya publicamos en septiembre, Waymo opera más de 4.000 vehículos mientras Uber y Lyft esperan escalar recién en 2028.
Brecha competitiva que se amplía
Este financiamiento ahonda la ventaja operativa frente a rivales del ride-hailing. Bank of America advirtió el mes pasado que Uber y Lyft enfrentan una ventana sin competencia de hasta dos años. Waymo ahora asegura capital de corto plazo para expansión sin dilución adicional, mientras sus competidores siguen dependiendo de asociaciones tecnológicas con terceros.
| Empresa | Tipo de capital | Monto | Fecha |
|---|---|---|---|
| Waymo | Deuda institucional | $5.000M | Oct 2026 |
| Waymo | Equity (Serie C) | $16.000M | Feb 2026 |
| Wayve | Equity (Serie D) | $1.500M | Feb 2026 |
| Blue Origin | Equity (externa) | $10.000M | Oct 2026 |
La comparación con Blue Origin es relevante: ambas compañías anunciaron financiamientos multimillonarios esta semana. La diferencia: Blue Origin recurrió a equity, según trascendió, tras años sin capital externo; Waymo prefirió deuda seis meses después de su última ronda de equity.
Reacción del mercado
Alphabet (GOOG) cotiza en $347,92 en la sesión de hoy jueves 8 de octubre, con una ganancia intradía de +0,16%. El miércoles cerró en $347,37. La reacción del mercado al anuncio ha sido moderada; no hay caída abrupta ni rally significativo.
La lectura técnica es simple: el mercado no interpreta el endeudamiento como señal de apuro financiero. Para los accionistas de Alphabet, la estructura evita dilución adicional mientras mantiene el control mayoritario sobre Waymo. Para los prestamistas, la tasa de 5,25 pp sobre benchmark compensa el riesgo operativo de un sector aún en fase de escala comercial.
Barrera de entrada multimillonaria
El dato final: entre equity y deuda, Waymo ha levantado $21.000 millones en 2026. Esa cifra cuantifica la barrera de entrada al segmento de robotaxis a escala comercial. No es una startup que se bootstrappea con venture capital de $50 millones. Es una operación de capital intensity comparable a infraestructura física: flota, centros de datos, sistemas de IA en tiempo real, expansión geográfica simultánea.
Steve Fieler, CFO de Waymo, acompañó el anuncio oficial del 8 de octubre. La compañía describió el financiamiento como un paso importante en su evolución hacia una «empresa comercial en fase de escala». La frase es técnica, pero resume el giro: de división experimental de Alphabet a unidad que accede a crédito institucional privado con términos de mercado.